Folgen einer Berufsunfähigkeit Werden Sie doch mal zur Probe berufsunfähig!
Was würde sich verändern, wenn Sie Ihren Beruf aus gesundheitlichen Gründen längerfristig nicht mehr ausüben könnten? Spielen Sie es durch: mit Ihren Ausgaben, Ihrer bestehenden Absicherung und unserem BU-Bedarfsrechner. Werden Sie doch einfach mal zur Probe berufsunfähig. Sie werden überrascht sein, was das für Auswirkungen hat.
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Was müsste Ihre Absicherung finanzieren?
Beginnen Sie mit Ihrem heutigen Leben. Welche Ausgaben würden weiterlaufen, wenn Sie Ihren Beruf nicht mehr wie bisher ausüben könnten? Erfassen Sie Wohnen, Energie, Lebensmittel, Mobilität, Versicherungen und Kreditraten. Ergänzen Sie Ausgaben für Kinder und weitere regelmäßige Verpflichtungen. Rechnen Sie jährliche Zahlungen auf einen Monat um. Prüfen Sie anschließend, wo Sie tatsächlich sparen könnten. Ein gekündigtes Abonnement entlastet das Budget anders als der Verzicht auf ein Auto oder ein Umzug. Welche Veränderungen wären für Sie vertretbar? Und welchen Betrag würden sie monatlich freisetzen? Gesucht ist ein realistisches Monatsbudget, das Ihre Verpflichtungen deckt und einen angemessenen persönlichen Spielraum lässt. Ihre Altersvorsorge betrachten wir im nächsten Schritt gesondert. Wenn Sie als Paar wirtschaften, stellen Sie sämtliche gemeinsamen Ausgaben den verfügbaren Haushaltseinnahmen gegenüber. So vermeiden Sie, dass Kosten doppelt erfasst oder Teile des Partnereinkommens übersehen werden.Rechnen Sie mit Ihrem Leben – nicht mit einer Faustformel
Vielleicht haben Sie bereits eine BU-Versicherung abgeschlossen. Vielleicht steht auf Ihrer Aufgabenliste bislang nur „Arbeitskraft absichern“. In beiden Fällen lohnt sich dieselbe Frage: Welcher Betrag passt zu Ihrem Bedarf?
Mit unserem BU-Bedarfsrechner können Sie Ihre benötigte BU-Rente überschlägig ermitteln. Er berücksichtigt unter anderem Ihr Einkommen, Ihren Sparanteil, das gewünschte Absicherungsniveau und bestehende Absicherungen. Für Steuern, Krankenversicherung und Altersvorsorge fließen pauschale Ansätze ein.
Vergleichen Sie das Ergebnis mit Ihrer Ausgabenübersicht. Würde die ermittelte Absicherung Ihr Budget tragen? Welche Einschränkungen wären damit verbunden?
Sparen und Altersvorsorge getrennt betrachten
Schauen Sie bei Ihrem heutigen Sparanteil genauer hin. Geld für eine Reise oder eine größere Anschaffung könnten Sie vorübergehend zurückstellen. Beiträge für den Ruhestand erfüllen eine andere Aufgabe: Sie sollen Ihren Lebensunterhalt nach dem Erwerbsleben sichern.
Wenn Sie diese Vorsorge über Jahre aussetzen, kann sich die finanzielle Lücke bis ins Alter fortsetzen. Ihre BU-Rente endet zum vereinbarten Zeitpunkt. Was anschließend Ihren Lebensunterhalt trägt, gehört deshalb bereits heute in die Bedarfsplanung.
Erfassen Sie gesondert, welchen Betrag Sie für Ihre Altersvorsorge weiter benötigen. Prüfen Sie auch, welche Vorsorge bei Berufsunfähigkeit bereits weitergeführt würde, beispielsweise durch eine entsprechend vereinbarte Beitragsbefreiung. Den verbleibenden Bedarf gleichen wir in der Beratung mit dem pauschalen Ansatz des Rechners ab.
So wird weder Ihr gesamter Sparanteil als verzichtbar behandelt noch derselbe Vorsorgebedarf doppelt berücksichtigt.
Würde das Geld bis zum Monatsende reichen?
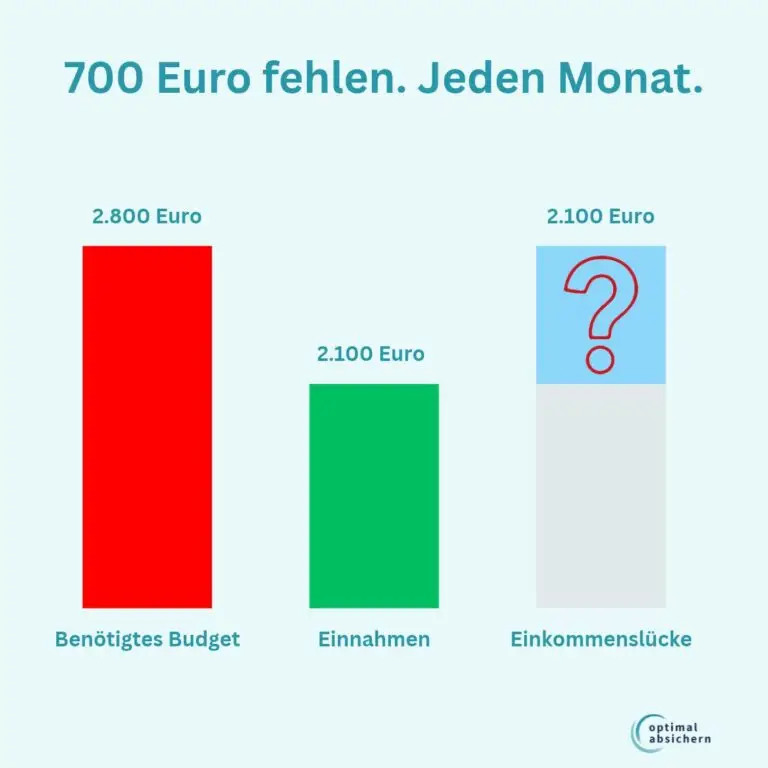
Nehmen wir an, Ihr Bedarf einschließlich der weiter benötigten Altersvorsorge beträgt monatlich 2.800 Euro. Aus einer bestehenden BU-Rente und weiteren verlässlich verfügbaren Einnahmen stehen Ihnen 2.100 Euro zur Verfügung. Dann fehlen 700 Euro im Monat.
Anfangs reicht es vielleicht noch. Was kommt danach?
Bei einer längeren Erkrankung fällt Ihr Einkommen nicht zwangsläufig sofort vollständig aus. Je nach Situation erhalten Sie zunächst weiter Gehalt, anschließend gesetzliches Krankengeld oder vereinbartes privates Krankentagegeld.
Diese Zahlungen können Ihren Lebensunterhalt vorübergehend sichern. Sie beantworten aber noch nicht, wie Sie einen längerfristigen Berufsausfall finanzieren. Gesetzliches Krankengeld ist zeitlich begrenzt. Privates Krankentagegeld kann bei Berufsunfähigkeit im Sinne der jeweiligen Vertragsbedingungen enden, obwohl Sie weiterhin nicht arbeiten können.
Eine gesetzliche Erwerbsminderungsrente sollten Sie nicht automatisch voraussetzen. Grundsätzlich zählt dafür Ihr Leistungsvermögen auf dem allgemeinen Arbeitsmarkt. Dass Sie Ihren bisherigen Beruf nicht mehr ausüben können, genügt allein nicht; zusätzlich müssen die versicherungsrechtlichen Voraussetzungen erfüllt sein.
Prüfen Sie deshalb für jede mögliche Einnahme deren Höhe, Beginn und mögliche Dauer. Unterscheiden Sie zwischen einem denkbaren Anspruch und einer bereits geklärten Leistung.
Passt Ihre BU-Rente zum Krankentagegeld?
Auch ohne Zahlungspause kann beim Übergang zur BU-Rente eine Lücke entstehen. Angenommen, Sie erhalten 100 Euro privates Krankentagegeld täglich, in einem Monat mit 30 Tagen also 3.000 Euro. Stehen Ihnen später aus BU-Rente und weiteren Einnahmen nur die zuvor genannten 2.100 Euro zur Verfügung, sinken Ihre Einnahmen um 900 Euro.
Bei einem Bedarf von 2.800 Euro entsteht damit die monatliche Lücke von 700 Euro. Während der Krankschreibung war Ihr Budget noch gedeckt. Beim Bezug der Rente aus der Berufsunfähigkeitsversicherung ist es das nicht mehr. Im Beispiel sind sämtliche Beträge auf derselben verfügbaren Basis gerechnet.
Krankentagegeld und BU-Rente sollten deshalb auch in ihrer Höhe aufeinander abgestimmt sein. Entscheidend ist das verfügbare Budget in beiden Phasen. Gleiche versicherte Leistungsbeträge allein garantieren noch keine ausreichende Absicherung. Wir berücksichtigen das natürlich bei der Beratung zur Krankentagegeldversicherung.
Eine Nachzahlung ist nicht immer vollständig verfügbar
Erkennt der BU-Versicherer seine Leistung rückwirkend an, kann der private Krankentagegeldversicherer für überschneidende Zeiträume unter Umständen Geld zurückfordern. Ob und in welchem Umfang das berechtigt ist, hängt vom Vertrag und vom Einzelfall ab.
War das Krankentagegeld höher als die BU-Rente, kann die Rentennachzahlung für eine berechtigte Rückforderung nicht ausreichen. Verplanen Sie das Geld deshalb erst, wenn diese Frage geklärt ist.
Beim gesetzlichen Krankengeld gilt diese Rückforderungslogik nicht entsprechend: Eine private BU-Rente führt für sich genommen grundsätzlich weder zu dessen Kürzung noch zu dessen Wegfall. Für andere Leistungen, etwa eine gesetzliche Erwerbsminderungsrente, gelten eigene Regeln.
Wie lange würden Ihre Rücklagen reichen?
Bleiben wir bei der monatlichen Lücke von 700 Euro. Mit 21.000 Euro frei verfügbaren Rücklagen könnten Sie sie rechnerisch 30 Monate ausgleichen. Danach wäre die Reserve aufgebraucht.
Möglicherweise benötigen Sie allerdings schon vorher Geld: Ein bestehender Leistungsanspruch bedeutet nicht, dass die Zahlung sofort auf Ihrem Konto eingeht. Bis ein Antrag geprüft ist, laufen Ihre Ausgaben weiter.
Sind für diesen Übergang beispielsweise bereits 6.000 Euro verbraucht, bleiben von den Rücklagen noch 15.000 Euro. Bei unveränderter monatlicher Lücke reichen diese für rund 21 Monate.
Gehen Sie bei Ihrer eigenen Rechnung in dieser Reihenfolge vor:
- Verfügbare Reserve bestimmen: Ziehen Sie Beträge ab, die Sie für absehbare Rechnungen, Reparaturen oder andere notwendige Ausgaben benötigen.
- Übergangsbedarf berücksichtigen: Welcher Betrag könnte bis zum Beginn laufender Versicherungszahlungen fehlen? Besteht nach Verrechnung einer möglichen Nachzahlung noch ein Rückzahlungsbedarf?
- Verbleibende Reichweite berechnen: Teilen Sie die restliche Reserve durch Ihre monatliche Finanzierungslücke.
Diese überschlägige Rechnung unterstellt gleichbleibende Einnahmen und Ausgaben. Steigende Lebenshaltungskosten oder zusätzliche Ausgaben können die Reichweite verkürzen.
Rücklagen verschaffen Zeit. Entscheidend ist, ob sie einen vorübergehenden Engpass überbrücken oder dauerhaft Ihren Lebensunterhalt mitfinanzieren müssten.
Vom Rechenergebnis zur passenden Absicherung
Nach diesem Gedankenexperiment sollten Sie Ihren monatlichen Bedarf, eine mögliche Finanzierungslücke und die Reichweite Ihrer Rücklagen besser einschätzen können. Vielleicht zeigt sich, dass Ihre Absicherung bereits gut passt. Vielleicht wird deutlich, an welcher Stelle Sie nachbessern oder zunächst einen Anspruch klären sollten.
Prüfen Sie auch den zeitlichen Horizont: Wie entwickelt sich Ihre BU-Rente während eines längeren Leistungsbezugs? Gibt es eine Leistungsdynamik? Kann sie mit steigenden Lebenshaltungskosten Schritt halten? Und reicht die vereinbarte Leistungsdauer bis zu dem Zeitpunkt, an dem Ihre Altersvorsorge übernimmt?
Der Bedarfsrechner liefert dafür eine erste Orientierung. Ob die ermittelte Rentenhöhe zu Ihrer finanziellen Situation passt und wie sie sich versichern lässt, klären wir gemeinsam mit Ihnen.
In unserer BU-Beratung gleichen wir Ihre Berechnung mit den bestehenden Verträgen ab, prüfen das Zusammenspiel der Leistungen und entwickeln daraus eine Absicherung, die zu Ihrem Bedarf passt.
Worauf kommt es bei einer guten BU-Versicherung an?
Die Versicherungsbedingungen entscheiden darüber, wie gut Sie im Leistungsfall abgesichert sind. Wir helfen Ihnen, die Unterschiede zu verstehen und den passenden Versicherungsschutz zu finden.
Häufige Fragen zum befristeten Anerkenntnis in der BU
Darf ein BU-Versicherer seine Leistungspflicht mehrfach befristet anerkennen?
Kann ich ein befristetes Anerkenntnis akzeptieren und trotzdem gegen die Befristung vorgehen?
Was ist der Unterschied zwischen einem befristeten Anerkenntnis und einer Kulanzzahlung?
Was passiert, wenn ich während eines befristeten Anerkenntnisses wieder arbeiten kann?
Welche Folgen hat es, wenn der Versicherer die Befristung nicht ausreichend begründet?
Kann ich gegen die Ablehnung weiterer BU-Leistungen nach Ablauf der Befristung vorgehen?
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.