
Berufsunfähigkeitsversicherung für Schüler Früh die Arbeitskraft von morgen absichern
Ein Schüler hat noch keinen Beruf – und trotzdem kann gerade die Schulzeit ein guter Zeitpunkt sein, um eine Berufsunfähigkeitsversicherung abzuschließen. Denn wer früh startet, sichert sich nicht nur Schutz für die heutige Schülertätigkeit, sondern kann auch den aktuellen Gesundheitszustand und die berufliche Einstufung für die Zukunft festhalten. Entscheidend ist dabei, einen Vertrag zu wählen, der später mit Ausbildung, Studium, Beruf und Einkommen mitwachsen kann.
Schüler haben in der Regel noch kein eigenes Erwerbseinkommen und auch noch keinen Beruf im klassischen Sinne. Trotzdem kann es sinnvoll sein, bereits während der Schulzeit eine Berufsunfähigkeitsversicherung abzuschließen. Dabei geht es längst nicht nur darum, die heutige Tätigkeit als Schüler abzusichern.
Mindestens ebenso wichtig ist die langfristige Perspektive.
Ein früher Abschluss kann den heutigen Gesundheitszustand sichern und verhindern, dass spätere Erkrankungen oder Beschwerden den Zugang zu einer Berufsunfähigkeitsversicherung erschweren. Gleichzeitig kann die Einstufung als Schüler interessant sein, wenn später ein Beruf ausgeübt wird, der bei einem Neuabschluss deutlich teurer zu versichern wäre.
Die eigentliche Herausforderung einer Schüler-BU liegt deshalb in der Zukunft.
Aus einem 12- oder 14-jährigen Schüler wird ein Arbeitnehmer, Beamter, Freiberufler. Mit dem ersten eigenen Einkommen und der weiteren beruflichen Entwicklung steigt auch der Absicherungsbedarf. Eine gute Schüler-BU sollte deshalb nicht nur heute funktionieren, sondern möglichst viele Wege für morgen offenhalten. Entscheidend ist, welcher Vertrag sich auch in zehn, zwanzig oder dreißig Jahren noch an das Leben und Einkommen des Kindes anpassen lässt.
Das Wichtigste auf einen Blick
- Diagnosen in der Patientenakte sind oft nicht eindeutig
- Abrechnungsdiagnosen können falsch oder überzeichnet sein.
- Verschweigen von Diagnosen ist keine Option
- Der Schlüssel liegt deshalb in der sauberen Aufbereitung der eigenen Gesundheitshistorie
- Ärztliche Atteste helfen dabei, Diagnosen medizinisch richtig einzuordnen
- Sie schaffen Klarheit, wenn andere Nachweise nicht ausreichen.
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Wie kann ein Schüler überhaupt berufsunfähig sein?
Auf den ersten Blick wirkt eine Berufsunfähigkeitsversicherung für Schüler widersprüchlich. Schließlich üben Schüler keinen Beruf aus und haben kein Einkommen, das versichert werden muss.
Oder?
Tatsächlich ist das Schüler-Dasein für die Berufsunfähigkeitsversicherung ein Beruf. Und den kann man gegen Berufsunfähigkeit versichern. Maßstab für die Beurteilung einer Berufsunfähigkeit ist damit nicht ein zukünftiger Beruf, sondern der konkrete Schulalltag des Kindes vor Eintritt der gesundheitlichen Beeinträchtigung.
Je nach Versicherungsbedingungen wird geprüft, in welchem Umfang der Schüler aufgrund einer Krankheit, einer Körperverletzung oder eines Kräfteverfalls noch in der Lage ist, seine bisherige Tätigkeit als Schüler auszuüben.
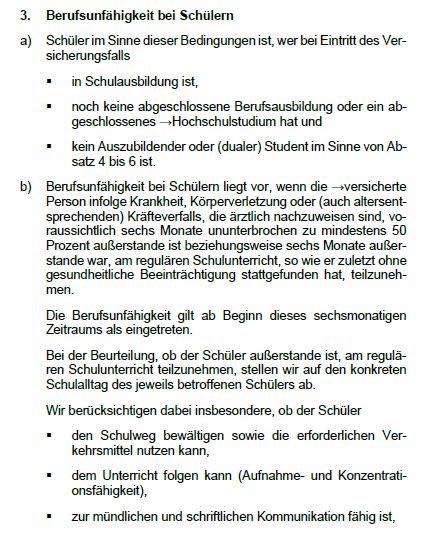
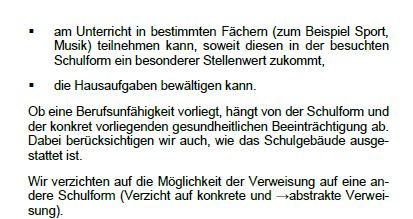
Dabei geht es um deutlich mehr als die Frage, ob das Kind morgens noch zur Schule gehen kann. Zum Schulalltag gehören etwa die Teilnahme am Unterricht, Konzentration und Mitarbeit, das Bewältigen der schulischen Anforderungen sowie – abhängig von der konkreten Bedingungsdefinition – auch Tätigkeiten wie das Anfertigen von Hausaufgaben. Entscheidend sind deshalb immer die konkreten Versicherungsbedingungen des jeweiligen Tarifs. Sehr detailliert hat das unter anderem die LV 1871 geregelt:
Die meisten Berufsunfähigkeitsversicherungen leisten, wenn die versicherte Person ihre bisherige Tätigkeit aus gesundheitlichen Gründen voraussichtlich für mindestens sechs Monate zu mindestens 50 Prozent nicht mehr ausüben kann.
Bei einem versicherten Schüler muss dieser Maßstab auf dessen schulische Tätigkeit übertragen werden.
Dabei geht es nicht zwangsläufig darum, einzelne Schulstunden zu zählen. Ähnlich wie bei einem Erwachsenen im Berufsleben muss betrachtet werden, welche Tätigkeiten den individuellen Schulalltag prägen und in welchem Umfang diese aufgrund der gesundheitlichen Einschränkungen noch möglich sind.
Die LV 1871 beschreibt dies (wie man oben sieht im Bild) beispielsweise anhand des konkreten Schulalltags. Bei der Leistungsprüfung wird unter anderem berücksichtigt, ob das Kind noch in der Lage ist, dem Unterricht zu folgen oder seine Hausaufgaben zu bewältigen. Nach Angaben des Versicherers gelten Schüler grundsätzlich als berufsunfähig, wenn sie aus gesundheitlichen Gründen für mindestens sechs Monate und zu mindestens 50 Prozent nicht mehr am regulären Schulunterricht teilnehmen können.
Risikofragebogen jetzt online ausfüllen
Mit unserem Risikofragebogen startet jede Beratung bei uns. Mit zielgerichteten Fragen versetzt er uns in die Lage, Ihr Risikoprofil zu erfassen und Ihnen einen passgenauen Schutz anzubieten .
Was passiert, wenn das Kind die Schule wechselt?
Auch der Umgang mit einem Wechsel der Schulform kann wichtig sein. Ein Schüler entwickelt sich schließlich weiter: Auf die Grundschule können beispielsweise eine Gemeinschaftsschule, eine Realschule oder ein Gymnasium folgen. Auch kann es sein, dass jemand vom Gymnasium wieder auf die Realschule oder Gemeinschaftsschule wechselt. Eine gute Schüler-BU sollte deshalb nicht nur den aktuellen Schulalltag absichern, sondern klare Regelungen für diese Übergänge enthalten. Besonders wichtig ist dabei, welcher Status im Leistungsfall zugrunde gelegt wird und ob der Versicherer den Schüler beispielsweise auf eine andere Schulform verweisen könnte. Im Idealfall wird bei Schülern auf eine konkrete und abstrakte Verweisung auf eine andere Schulform verzichtet. Ein berufsunfähiger Gymnasiast soll nicht deshalb seine BU-Leistung verlieren, weil er gesundheitlich noch eine andere Schulform, etwa eine Gemeinschaftsschule, besuchen könnte.
Warum sollte man eine Berufsunfähigkeitsversicherung schon als Schüler abschließen?
Eine Berufsunfähigkeitsversicherung bereits während der Schulzeit abzuschließen, mag zunächst sehr früh erscheinen. Schließlich liegen Ausbildung, Studium und Berufsleben noch in der Zukunft. Genau darin liegt allerdings ein wesentlicher Vorteil: Zu diesem Zeitpunkt stehen viele Entwicklungen, die den späteren Abschluss einer Berufsunfähigkeitsversicherung beeinflussen können, noch gar nicht fest. Dabei geht es nicht nur um einen möglichst günstigen Beitrag. Viel wichtiger können der Gesundheitszustand des Kindes, die spätere berufliche Tätigkeit und die Möglichkeit sein, den einmal abgeschlossenen Versicherungsschutz über viele Jahre weiterzuentwickeln.
Den heutigen Gesundheitszustand sichern
Einer der wichtigsten Gründe für einen frühen Abschluss ist die Gesundheit. Wer eine Berufsunfähigkeitsversicherung neu abschließen möchte, muss Gesundheitsfragen beantworten. Dabei interessieren sich Versicherer etwa für
- Erkrankungen,
- Beschwerden,
- ärztliche Behandlungen,
- Medikamente,
- psychotherapeutische Behandlungen oder
- Krankenhausaufenthalte
innerhalb bestimmter Zeiträume.
Was heute noch problemlos versicherbar ist, muss es einige Jahre später deshalb nicht mehr sein.
Bis zum Beginn einer Ausbildung oder eines Studiums können neue Diagnosen oder Beschwerden hinzukommen. Rücken- oder Knieprobleme, Allergien, psychische Beschwerden oder andere Erkrankungen können dazu führen, dass ein Versicherer einen Antrag nur mit einem Risikozuschlag oder Leistungsausschluss annimmt. Je nach Erkrankung kann der Abschluss einer Berufsunfähigkeitsversicherung auch zunächst zurückgestellt oder vollständig abgelehnt werden.
Wer bereits einen passenden BU-Vertrag besitzt, muss dagegen nicht bei jeder später auftretenden Erkrankung einen neuen Vertrag abschließen. Der einmal vereinbarte Versicherungsschutz bleibt grundsätzlich bestehen. Das bedeutet allerdings nicht, dass Eltern eine Schüler-BU möglichst schnell und ohne Vorbereitung beantragen sollten.
Auch bei Kindern und Jugendlichen sollte die Gesundheitshistorie vor dem Antrag sorgfältig aufgearbeitet werden. Dazu können je nach Alter und Vorgeschichte etwa Unterlagen des Kinderarztes, U-Untersuchungen, Behandlungen bei Fachärzten, Physiotherapie, Allergien, orthopädische Beschwerden oder psychotherapeutische Behandlungen gehören. Sind einzelne Angaben oder Diagnosen unklar, sollten diese möglichst vor Antragstellung geklärt werden. Bei relevanten Vorerkrankungen kann zudem eine anonyme Risikovoranfrage sinnvoll sein. Ziel sollte nicht sein, möglichst schnell einen Antrag zu stellen, sondern mit einer möglichst vollständigen und belastbaren Gesundheitshistorie den passenden Versicherungsschutz zu finden.
Die berufliche Einstufung frühzeitig sichern
Der zweite große Vorteil einer Schüler-BU zeigt sich häufig erst Jahre später. Die Beiträge einer Berufsunfähigkeitsversicherung hängen wesentlich davon ab, welchen Beruf die versicherte Person ausübt. Versicherer teilen Berufe dafür in unterschiedliche Berufs- oder Risikogruppen ein. Ein überwiegend am Schreibtisch arbeitender Akademiker wird dabei in der Regel anders kalkuliert als jemand, der täglich körperlich arbeitet, auf Baustellen tätig ist oder besonderen beruflichen Risiken ausgesetzt ist.
Bei einem Schüler steht dieser spätere Beruf bislang nicht fest.
Der Versicherer nimmt deshalb zunächst eine Einstufung anhand der Schülertätigkeit beziehungsweise der Schulform und seiner jeweiligen Tarifregeln vor. Das kann später ein erheblicher Vorteil sein.
Nehmen wir zwei 14-jährige Schüler:
- Max besucht das Gymnasium, macht später Abitur, studiert Informatik und arbeitet anschließend als Softwareentwickler.
- Lena besucht die Realschule und entscheidet sich anschließend für eine handwerkliche Ausbildung. Später arbeitet sie beispielsweise als Tischlerin.
Beide haben ihre Berufsunfähigkeitsversicherung bereits mit 14 Jahren abgeschlossen. Bei Max wäre ein späterer Neuabschluss aufgrund seiner überwiegend kaufmännisch und akademisch geprägten Tätigkeit möglicherweise weiterhin zu günstigen Konditionen möglich. Bei Lena kann die Situation vollkommen anders aussehen: Körperlich anspruchsvolle Berufe werden von BU-Versicherern häufig deutlich teurer eingestuft.
Ein junges Eintrittsalter kann sich beim Beitrag bemerkbar machen
Auch das Eintrittsalter spielt eine Rolle. Berufsunfähigkeitsversicherungen kalkulieren ihre Beiträge unter anderem anhand des Alters bei Vertragsbeginn. Wer früh einsteigt, beginnt grundsätzlich mit einem niedrigeren Eintrittsalter als jemand, der seine BU erst nach dem Ende der Ausbildung abschließt. Das bedeutet allerdings nicht automatisch, dass ein früher Abschluss über die gesamte Laufzeit in jedem Fall die günstigste denkbare Lösung ist. Aber der frühe Einstieg hilft dabei, den Schutz dauerhaft günstig zu gestalten.
Wie viel BU-Rente können Schüler absichern?
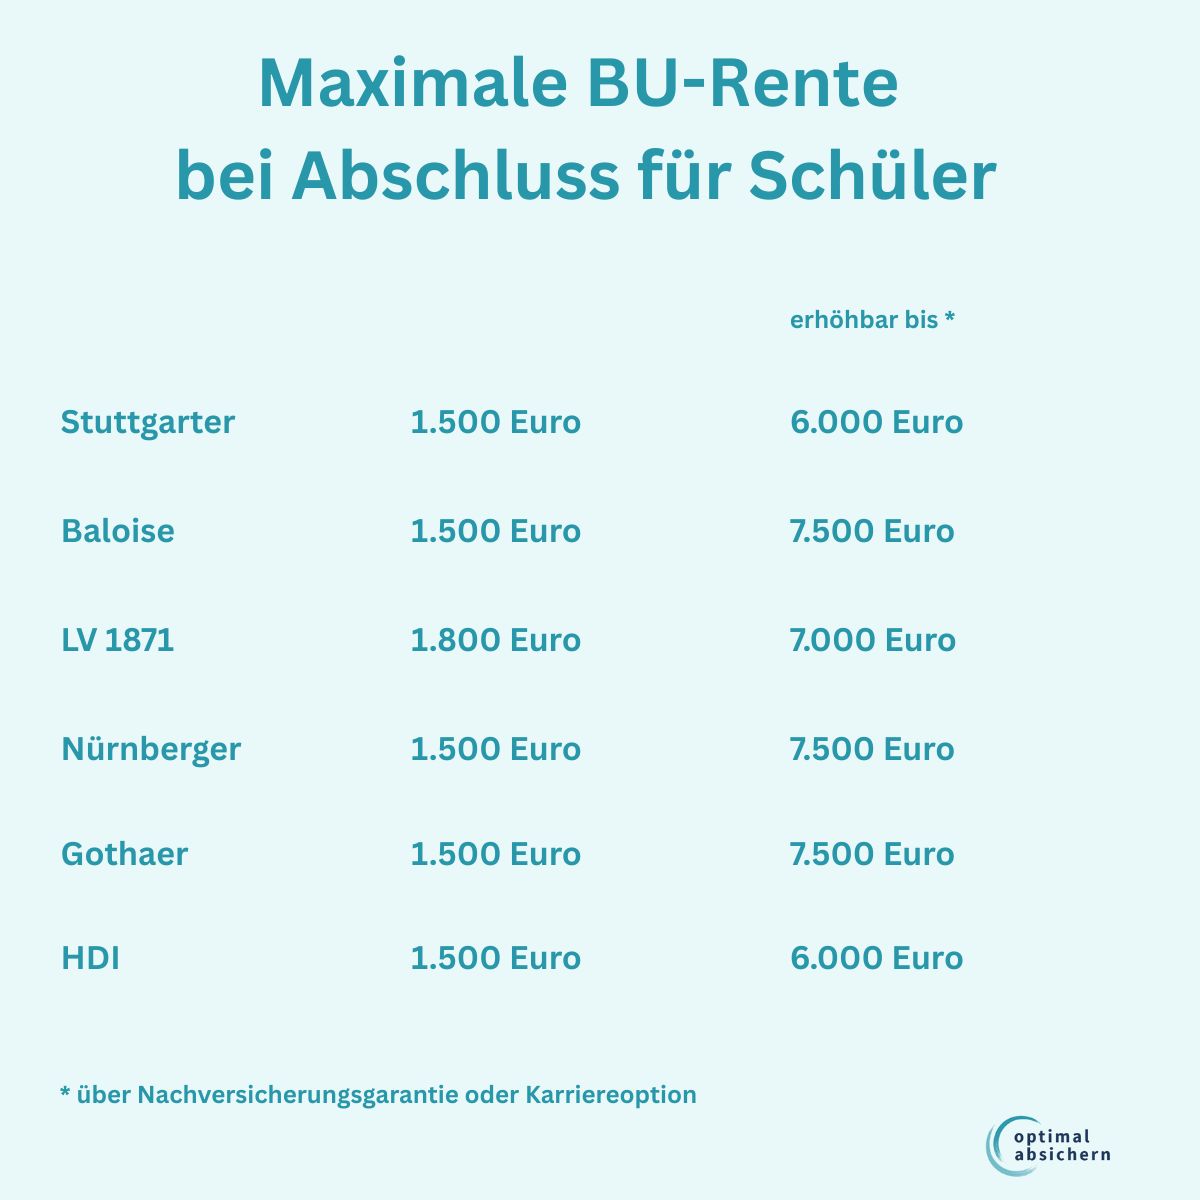
Viele Versicherer bieten heute die Möglichkeit, Schüler bereits mit einer Rente auszustatten, die bereits ganz anständig ist und viel Spielraum für Erhöhungen im weiteren Karriereverlauf bietet.
Die BU-Rente von heute ist nicht die BU-Rente von morgen
Bei einer Berufsunfähigkeitsversicherung für Schüler darf der Blick nicht allein auf die BU-Rente gerichtet sein, die beim Abschluss des Vertrages möglich ist. Denn der Absicherungsbedarf eines Schülers unterscheidet sich erheblich von dem eines Erwachsenen, der einige Jahre später mitten im Berufsleben steht.
Während der Schulzeit können beispielsweise 1.500 Euro monatliche BU-Rente zunächst eine sinnvolle Größenordnung darstellen. Spätestens mit dem Einstieg ins Berufsleben verändert sich die Situation jedoch. Das erste eigene Einkommen muss abgesichert werden, später kommen vielleicht eine eigene Wohnung, eine Immobilienfinanzierung oder eine Familie hinzu. Gleichzeitig wird mit der beruflichen Karriere auch das Einkommen deutlich steigen.
Eine BU-Rente, die mit 14 Jahren angemessen erscheint, kann deshalb mit 30 oder 35 Jahren viel zu niedrig sein. Genau deswegen gehört bei einer Schüler-BU nicht nur die Frage „Wie viel können wir heute versichern?“ auf den Prüfstand. Mindestens ebenso wichtig ist die Frage: „Wie weit und unter welchen Voraussetzungen kann die BU-Rente später erhöht werden?“
Für diese Entwicklung sind im Wesentlichen drei Elemente entscheidend: Nachversicherung, Karriereoption und Beitragsdynamik. Sie erfüllen unterschiedliche Aufgaben, ergänzen sich aber im Idealfall zu einem langfristigen Konzept.
- Über die Nachversicherungsgarantie kann die BU-Rente bei bestimmten Lebensereignissen – und bei manchen Tarifen auch unabhängig von einem konkreten Ereignis – gezielt erhöht werden. Besonders wichtig ist dabei, ob die Erhöhung ohne erneute Gesundheitsprüfung oder sogar ohne erneute Risikoprüfung möglich ist.
- Die Karriereoption setzt noch einen Schritt später an. Entwickelt sich das Einkommen im Berufsleben deutlich nach oben, können leistungsstarke Tarife zusätzliche Erhöhungen ermöglichen, die über die normalen Grenzen der klassischen Nachversicherung hinausgehen. Gerade für Schüler ist das interessant, weil beim Abschluss niemand wissen kann, ob das spätere Einkommen einmal 3.000, 5.000 oder vielleicht 10.000 Euro BU-Rente erforderlich macht.
- Die Beitragsdynamik sorgt schließlich dafür, dass die Absicherung nicht nur bei einzelnen Ereignissen wächst. Durch regelmäßige Erhöhungen von Beitrag und versicherter BU-Rente kann der Schutz kontinuierlich ausgebaut und dem langfristigen Kaufkraftverlust entgegengewirkt werden.
Nachversicherung
Eine der wichtigsten Eigenschaften einer Berufsunfähigkeitsversicherung für Schüler ist die Möglichkeit zur Nachversicherung, auch als Nachversicherungsgarantie bezeichnet. Denn die BU-Rente, die während der Schulzeit abgeschlossen werden kann, wird für das spätere Berufsleben häufig nicht ausreichen.
Über eine Nachversicherung kann die versicherte BU-Rente deshalb später erhöht werden, ohne dass dafür zwingend eine komplett neue Berufsunfähigkeitsversicherung mit einer erneuten vollständigen Risikoprüfung abgeschlossen werden muss. Welche Möglichkeiten bestehen, wie hoch die Rente angehoben werden darf und welche Voraussetzungen dafür erfüllt sein müssen, ist in den Versicherungsbedingungen geregelt.
Wie funktioniert eine Nachversicherung?
Bei einer Nachversicherung wird die bereits bestehende Berufsunfähigkeitsabsicherung um eine zusätzliche BU-Rente erweitert. Wichtig dabei: Die zusätzliche Rente gibt es nicht zum ursprünglichen Beitrag.
Für den hinzukommenden Versicherungsschutz wird grundsätzlich das Alter zum Zeitpunkt der Erhöhung berücksichtigt. Wer beispielsweise mit 14 Jahren eine Schüler-BU abschließt und mit 25 Jahren seine BU-Rente erhöht, zahlt für den zusätzlichen Versicherungsschutz einen Beitrag, der auf Grundlage des dann erreichten Alters und der tariflichen Regelungen kalkuliert wird. So regeln das wichtige Versicherer wie der HDI, die Baloise und die Gothaer in den Bedingungen:
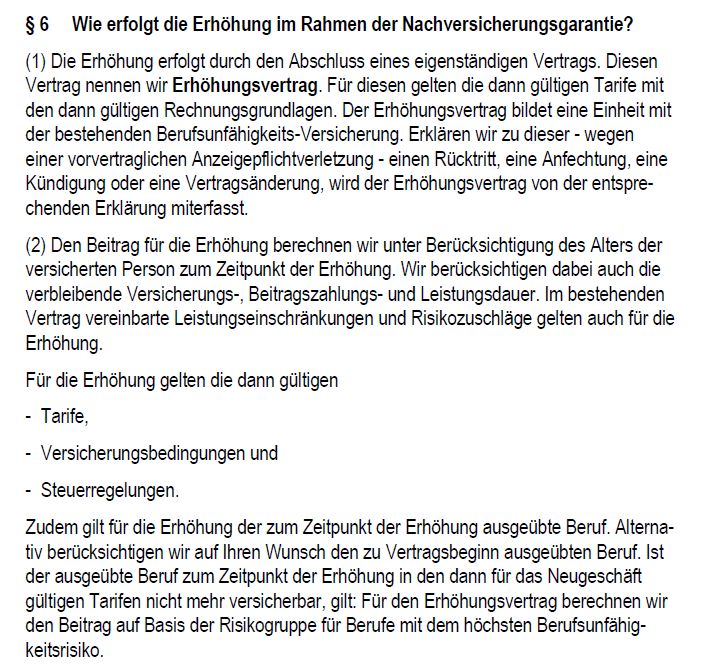
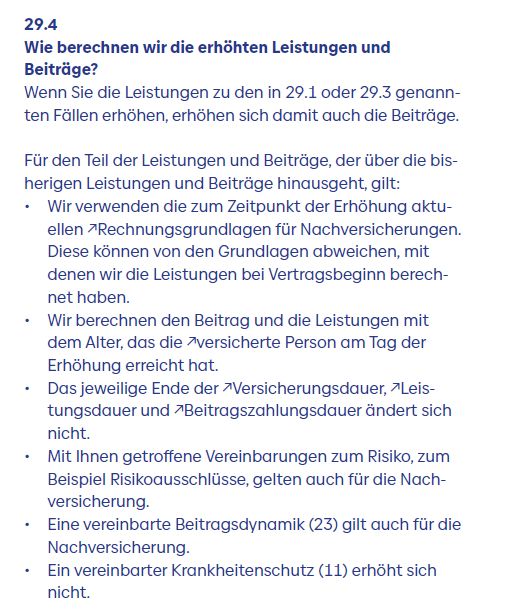
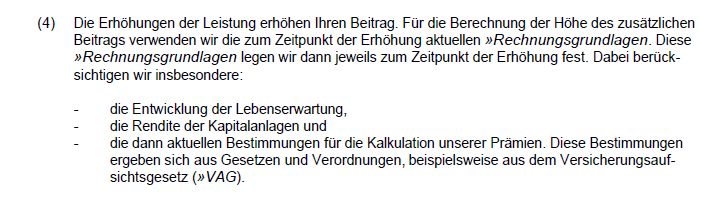
Wie diese Erhöhung technisch umgesetzt wird, unterscheidet sich zwischen den Versicherern und Tarifen. Teilweise wird die zusätzliche BU-Rente innerhalb des bestehenden Vertrages eingeschlossen und der Beitrag entsprechend erhöht, der HDI etwa nennt das Erhöhungsvertrag, siehe Ausschnitt aus den Bedingungen oben. Bei anderen Versicherungen wird die Nachversicherung über einen zusätzlichen Vertrag oder einen eigenen Vertragsteil umgesetzt werden. Bei der Baloise zum Beispiel gibt es ein Wahlrecht, ob ein neuer, eigenständiger Vertrag abgeschlossen oder im bestehenden Vertrag erhöht wird.
Für den Kunden ist primär das Ergebnis entscheidend: Die ursprünglich vereinbarte BU-Rente wird um den nachversicherten Betrag ergänzt. Die konkrete technische Umsetzung und Kalkulation sollten dennoch betrachtet werden, weil sie etwa Auswirkungen auf Beitrag, Dynamiken und die spätere Vertragsverwaltung haben können.
Der eigentliche Vorteil einer Nachversicherung liegt deshalb nicht darin, die zusätzliche BU-Rente zum ursprünglichen Eintrittsalter zu bekommen. Ihr großer Wert besteht darin, zusätzlichen Versicherungsschutz unter vereinfachten Prüfungsvoraussetzungen erhalten zu können.
Und genau an dieser Stelle lohnt sich ein genauer Blick auf die Begriffe Gesundheitsprüfung und Risikoprüfung.
Ohne Gesundheitsprüfung oder ohne Risikoprüfung – wo liegt der Unterschied?
Bei Nachversicherungsgarantien wird häufig damit geworben, dass eine spätere Erhöhung der BU-Rente „ohne erneute Gesundheitsprüfung“ möglich ist. Das ist wichtig – aber gerade bei einer Schüler-BU sollte genauer hingeschaut werden. Die Begriffe Gesundheitsprüfung und Risikoprüfung werden in der Berufsunfähigkeitsversicherung häufig synonym verwendet. Fachlich ist das nicht ganz sauber. Die Gesundheitsprüfung betrifft die gesundheitlichen Verhältnisse der versicherten Person. Die Risikoprüfung reicht viel weiter und umfasst neben der Gesundheit weitere Merkmale, die für die Einschätzung des zu versichernden Risikos relevant sind.
Bei einem Neuabschluss gehören zur Risikoprüfung folgende Merkmale:
- Gesundheit: Erkrankungen, Beschwerden, Diagnosen, Behandlungen, Medikamente oder Krankenhausaufenthalte.
- Beruf: die aktuell ausgeübte Tätigkeit und deren konkrete Ausgestaltung, beispielsweise der Anteil körperlicher Arbeit, Bürotätigkeit, Reisetätigkeit oder Personalverantwortung.
- Freizeitrisiken: beispielsweise Tauchen, Klettern, Fallschirmspringen, Motorsport oder andere risikorelevante Hobbys.
- Weitere personenbezogene Risikomerkmale: Je nach Tarif und Versicherer können unter anderem Körpergröße, Gewicht oder Rauchverhalten relevant sein.
Risiko- versus Gersundheitsprüfung: Warum ist dieser Unterschied gerade bei Schülern so wichtig?
Bei jedem Menschen können sich Gesundheit, Beruf und Freizeitaktivitäten im Laufe der Jahre verändern. Bei einem Kind oder Jugendlichen ist diese Entwicklung aber besonders ausgeprägt.
Nehmen wir einen 14-jährigen Gymnasiasten. Beim Abschluss seiner Schüler-BU ist er gesund, übt keine risikorelevanten Hobbys aus und hat naturgemäß noch keinen Beruf. Zehn Jahre später sieht sein Leben möglicherweise vollkommen anders aus: Er arbeitet inzwischen als Monteur, geht in seiner Freizeit regelmäßig Sportklettern und wurde zwischenzeitlich wegen Rückenbeschwerden behandelt.
Nun möchte er seine BU-Rente erhöhen.
Bei einer Nachversicherung ohne erneute Gesundheitsprüfung ist zunächst entscheidend, dass die zwischenzeitlich aufgetretenen Rückenbeschwerden im Rahmen dieser Erhöhung nicht erneut gesundheitlich bewertet werden. Was aber ist mit seinem Beruf als Monteur und dem Klettersport?
Genau hier zeigt sich der Unterschied.
Beschränkt sich die vertragliche Garantie lediglich auf den Verzicht auf eine erneute Gesundheitsprüfung, muss geprüft werden, ob andere Risikomerkmale bei der Erhöhung weiterhin berücksichtigt werden dürfen. Sieht der Vertrag dagegen einen weitergehenden Verzicht auf eine erneute Risikoprüfung vor, können – abhängig von der konkreten Bedingungsformulierung – auch zwischenzeitliche Veränderungen des Berufs oder der Freizeitrisiken von einer erneuten Bewertung ausgenommen sein.
Und ein solcher Verzicht sieht dann so aus in den Bedingungen:
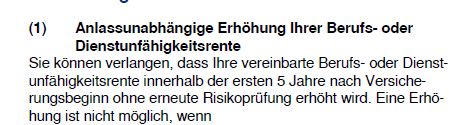
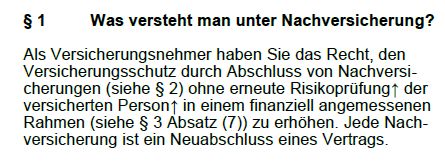
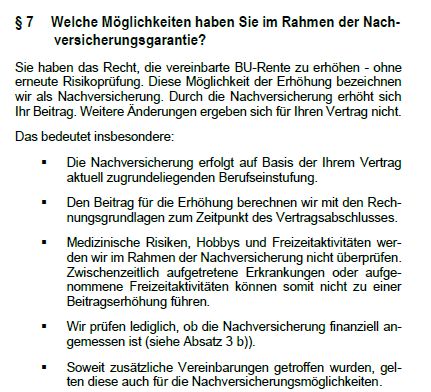
Für eine Schüler-BU kann das einen erheblichen Unterschied machen. Denn beim Abschluss wissen weder Eltern noch Kind, welchen Beruf der Schüler zehn oder 15 Jahre später ausüben und welche Hobbys er dann haben wird.
Deshalb sollte bei einer Schüler-BU nicht nur gefragt werden:
„Kann mein Kind später ohne neue Gesundheitsfragen erhöhen?“
Die weitergehende Frage lautet:
„Kann mein Kind später ohne erneute Risikoprüfung erhöhen – und welche Merkmale umfasst dieser Verzicht nach den konkreten Versicherungsbedingungen?“
Wann kann die BU-Rente nachversichert werden?
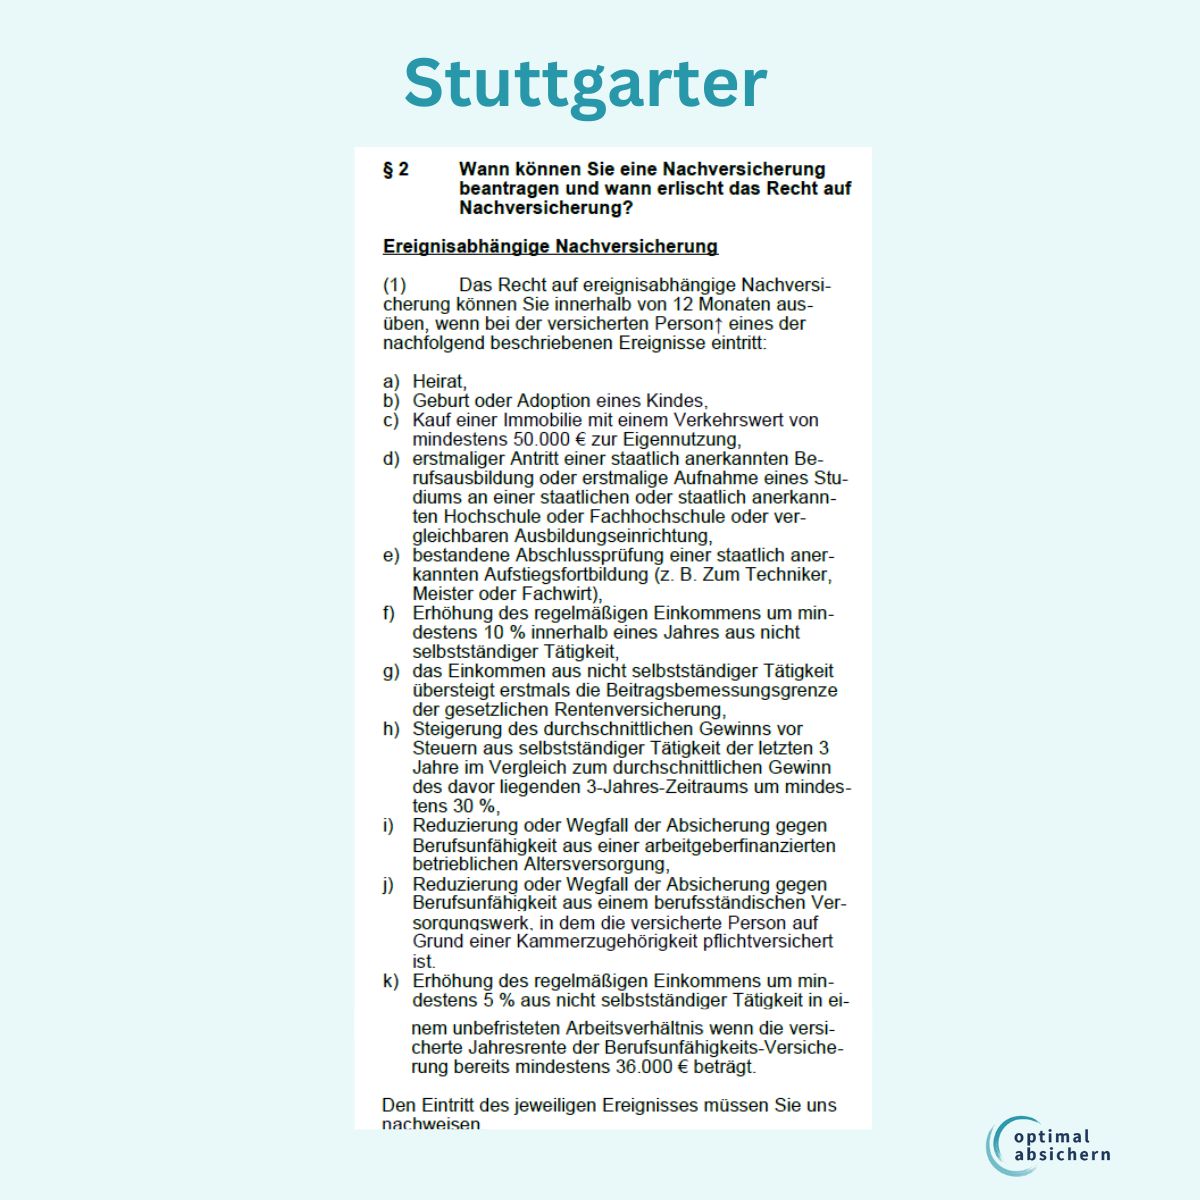
Nachversicherungsmöglichkeiten lassen sich grundsätzlich in ereignisabhängige und ereignisunabhängige Erhöhungen unterscheiden.
Ereignisabhängige Nachversicherung
Bei der klassischen Nachversicherung muss ein bestimmtes, in den Versicherungsbedingungen genanntes Ereignis eintreten, damit die BU-Rente im besten Fall ohne Risikoprüfung erhöht werden kann. Der Versicherte erhält dann innerhalb einer festgelegten Frist von meist sechs bis zwölf Monaten das Recht, seine BU-Rente zu erhöhen. Je nach Versicherer und Tarif können unter anderem folgende Ereignisse vorgesehen sein:
- Beginn einer Berufsausbildung
- Beginn eines Studiums
- erfolgreicher Abschluss einer Ausbildung oder eines Studiums
- erstmaliger Eintritt ins Berufsleben
- Aufnahme einer selbstständigen Tätigkeit
- Wechsel in die Selbstständigkeit
- deutliche Steigerung des Einkommens
- Beförderung oder Karriereschritt
- Heirat
- Geburt oder Adoption eines Kindes
- Erwerb oder Finanzierung einer selbst genutzten Immobilie
- Scheidung
- Tod des Ehe- oder Lebenspartners Wegfall oder Reduzierung einer betrieblichen Alters- beziehungsweise Berufsunfähigkeitsversorgung
Die Versicherer können sich hier durchaus deutlich unterscheiden. Klicken Sie das Logo der jeweiligen Versicherung an, um die Anlässe für die Nachversicherungen angezeigt zu bekommen.
Ereignisunabhängige Nachversicherung
Besonders interessant sind Tarife, die zusätzlich eine ereignisunabhängige Nachversicherung ermöglichen. Hier muss nicht erst geheiratet, ein Kind geboren, eine Immobilie gekauft oder ein bestimmter Karriereschritt erreicht werden, um die Rente zu erhöhen. Innerhalb eines vertraglich festgelegten Zeitraums oder bis zu einem bestimmten Alter kann die BU-Rente auch ohne ein besonderes Lebensereignis erhöht werden. Einige der wichtigsten Versicherer am Markt haben das so geregelt:
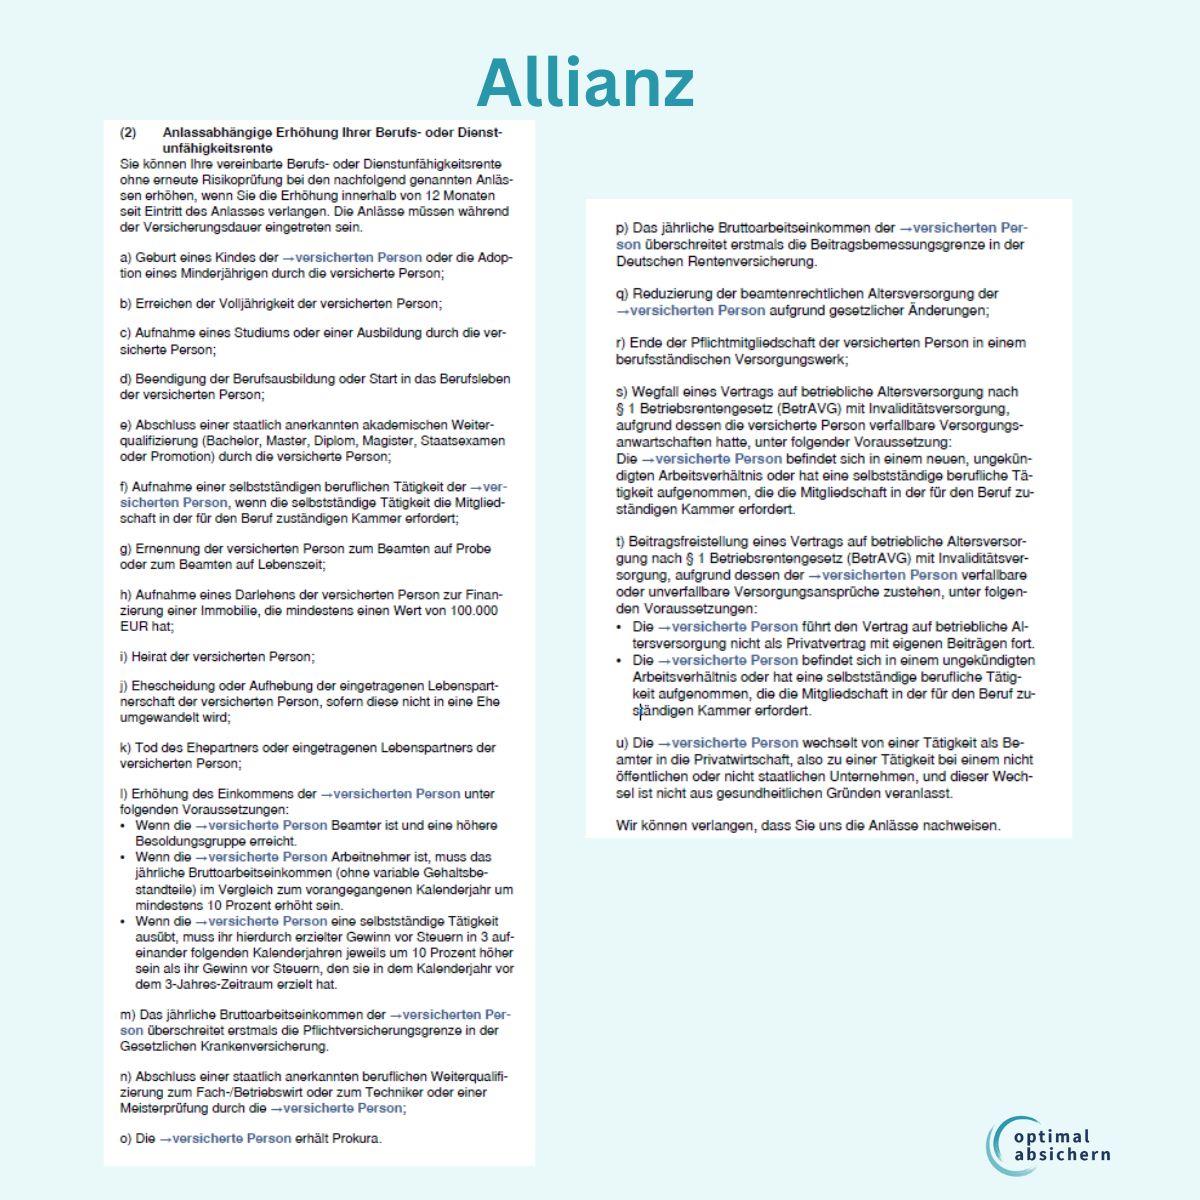
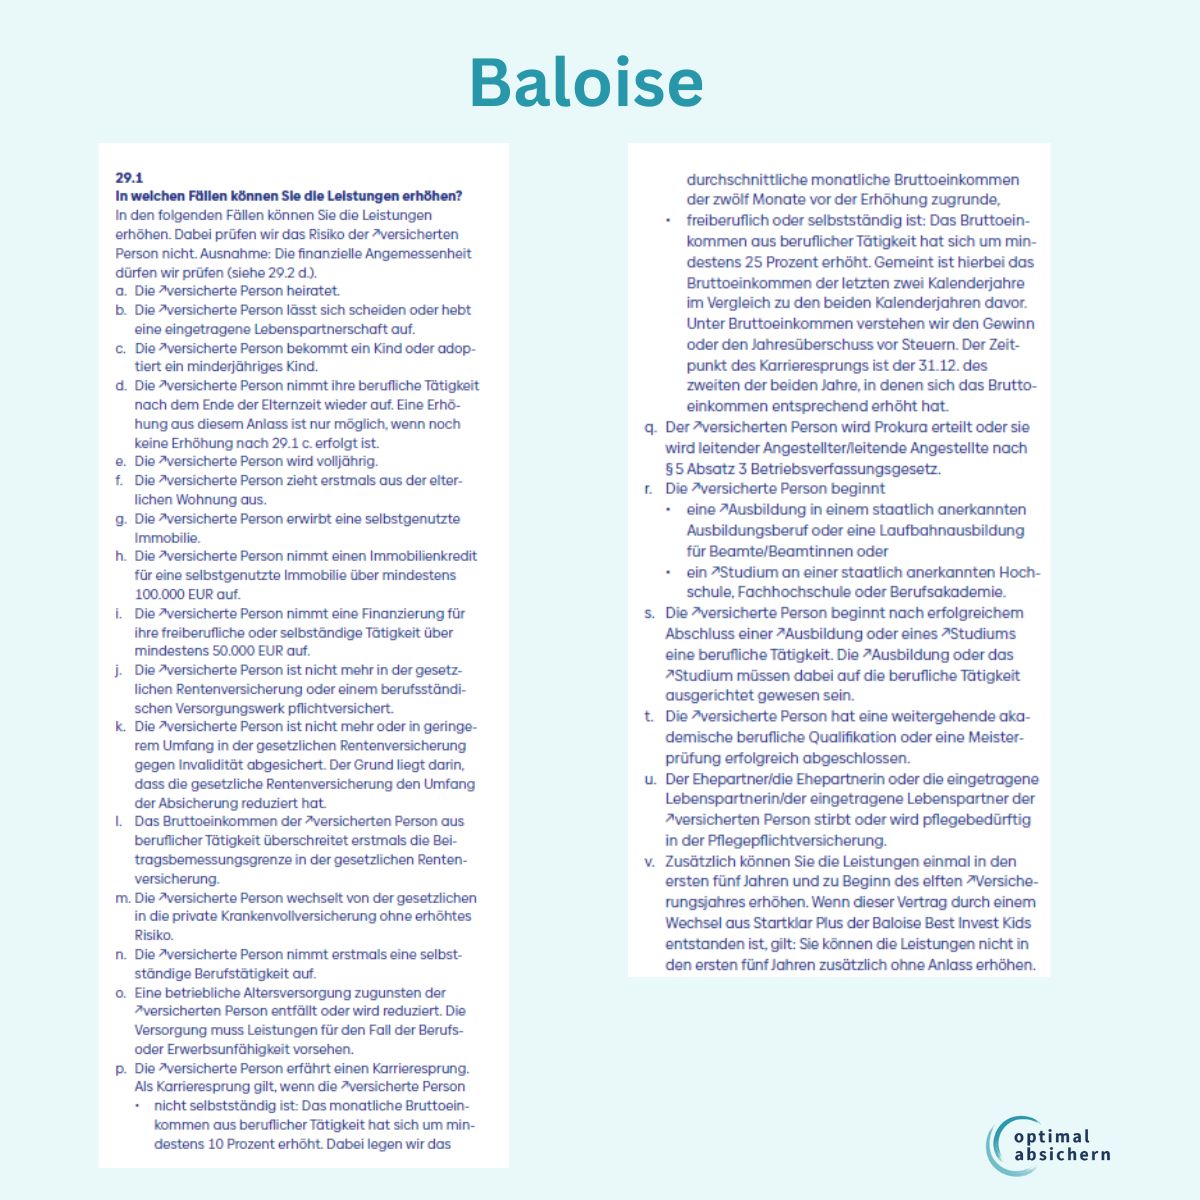
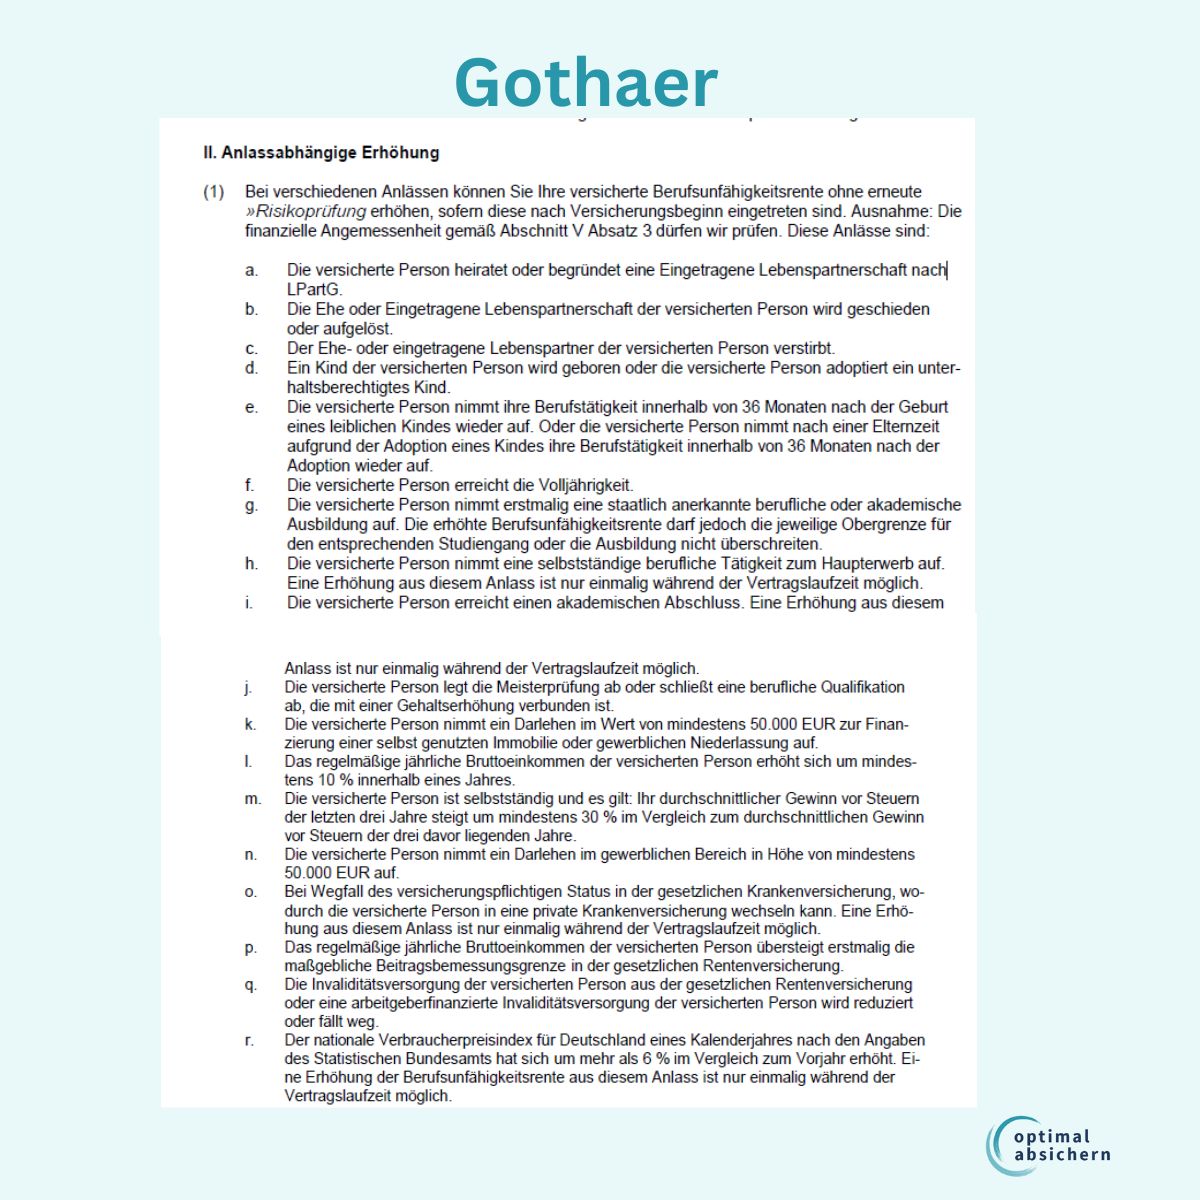
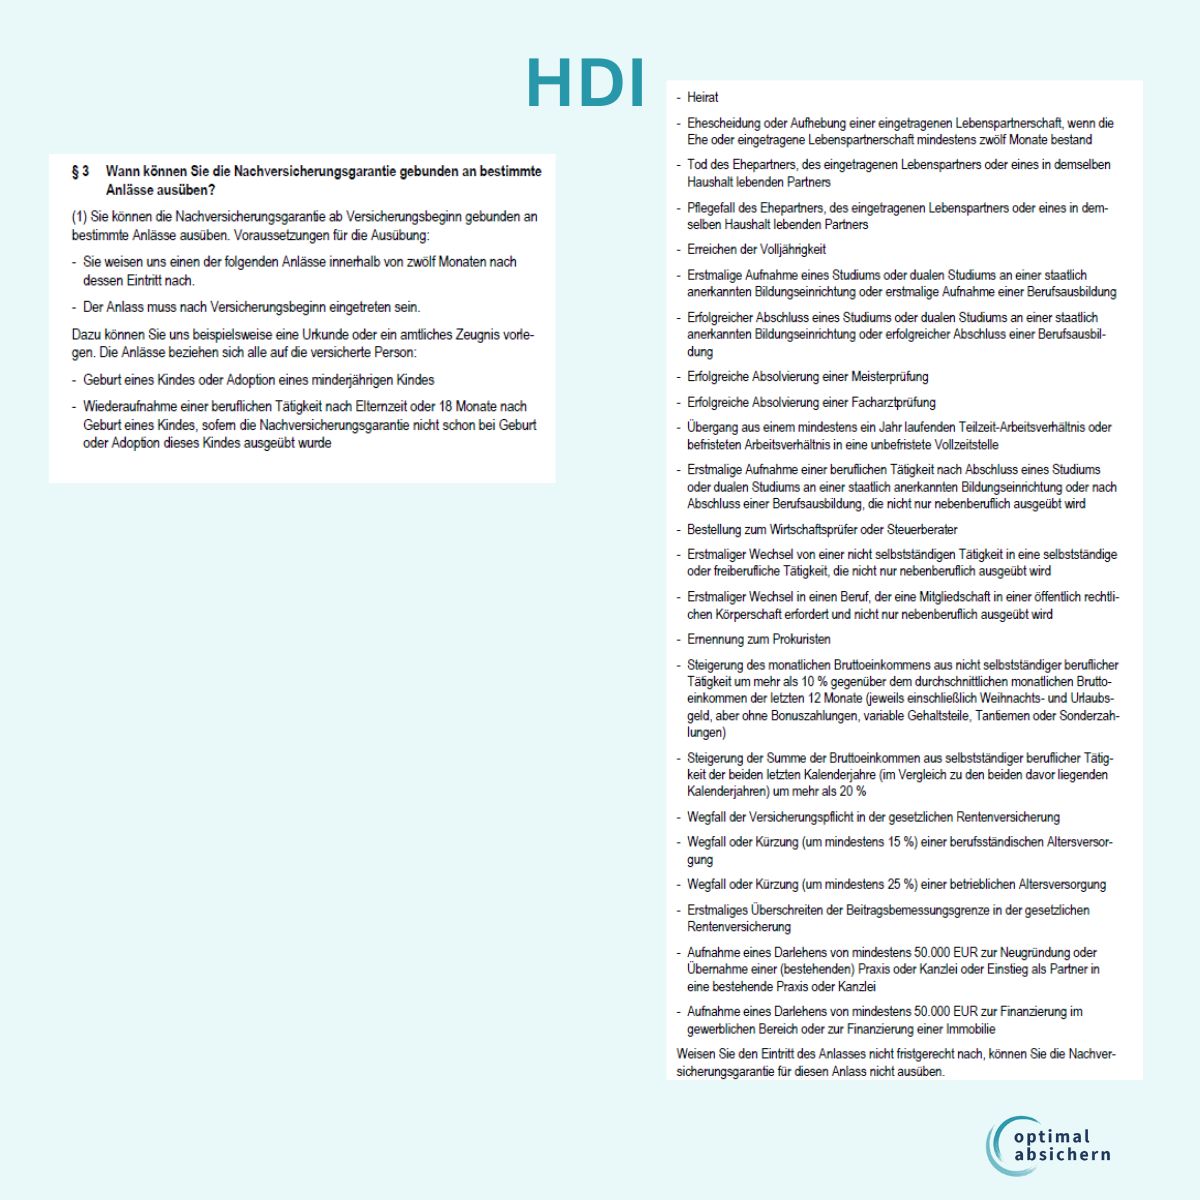
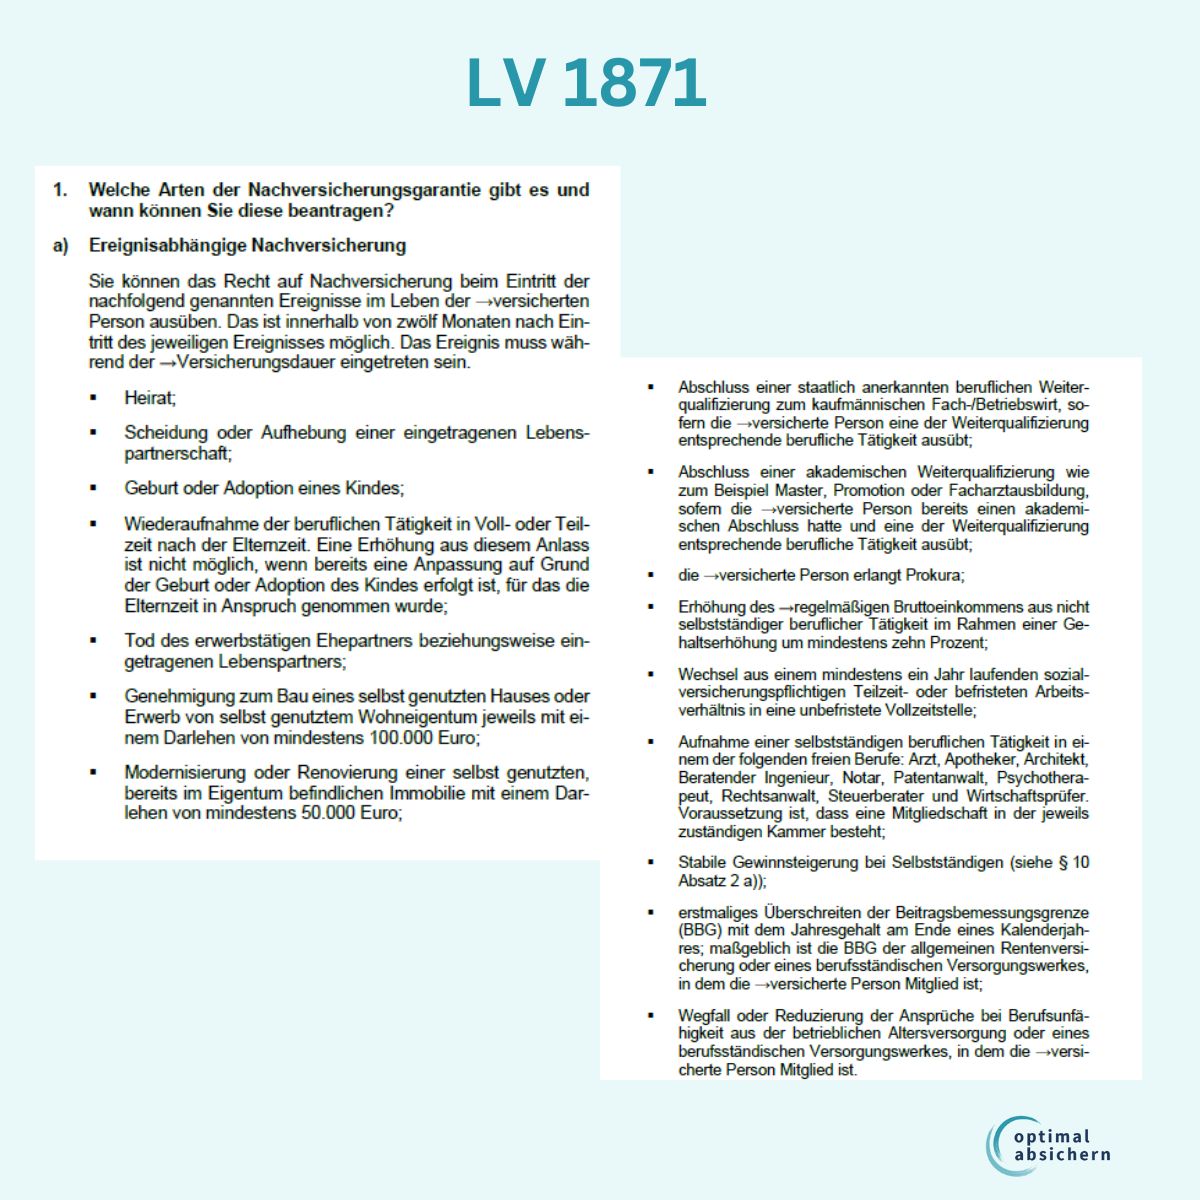
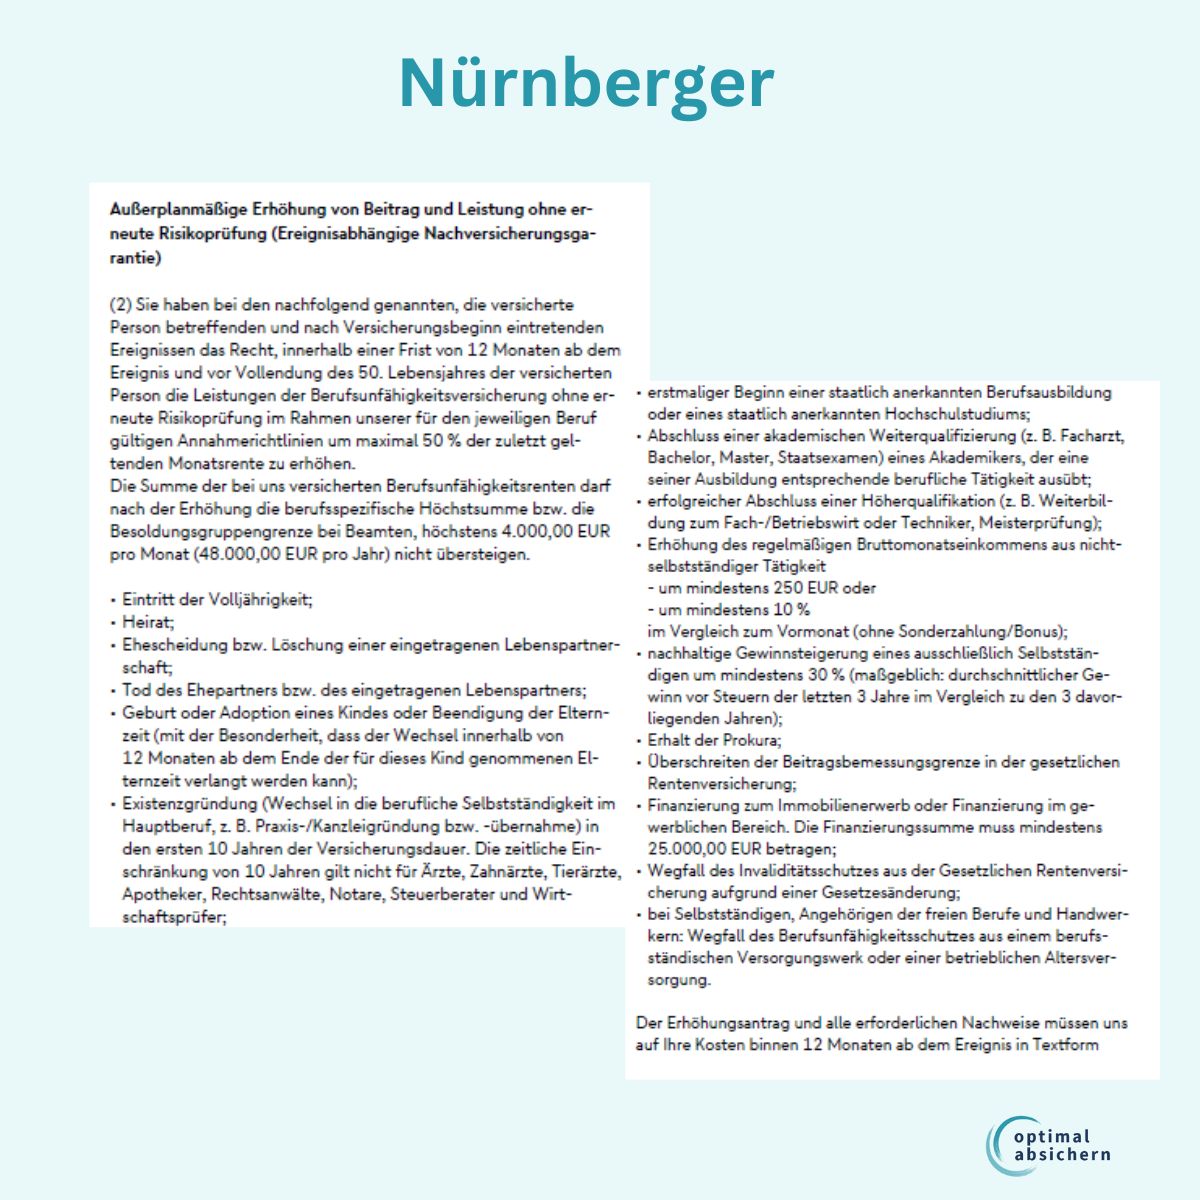
Für Schüler und junge Erwachsene kann das ausgesprochen wertvoll sein. Ihre Lebenswege verlaufen nicht immer entlang der klassischen Nachversicherungsereignisse. Gleichzeitig kann sich der Absicherungsbedarf bereits verändern, bevor eines der ausdrücklich genannten Ereignisse eingetreten ist.
Wie hoch kann nachversichert werden?
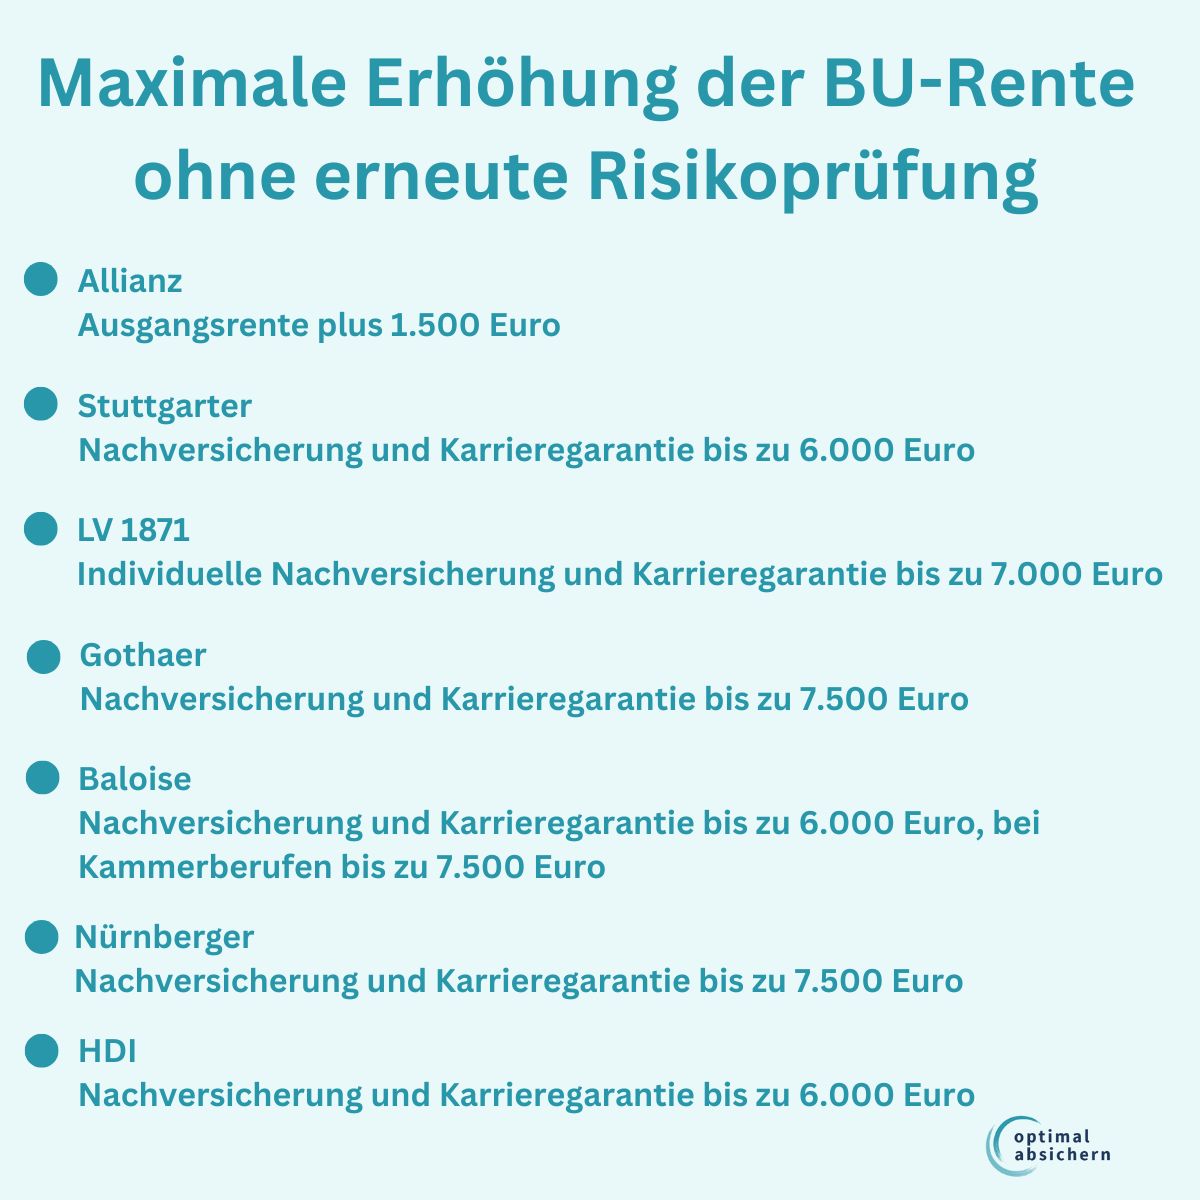
Eine Nachversicherung ermöglicht nicht automatisch eine Erhöhung der BU-Rente in beliebiger Höhe. Versicherer setzen dafür unterschiedliche Grenzen. Entscheidend ist deshalb nicht nur, ob eine Nachversicherung möglich ist, sondern wie weit sich der Versicherungsschutz damit tatsächlich ausbauen lässt. Typischerweise können dabei mehrere Begrenzungen gleichzeitig gelten. So kann die Erhöhung je Nachversicherungsanlass auf einen bestimmten Betrag begrenzt sein. Zusätzlich kann es eine maximale BU-Rente geben, die über sämtliche Nachversicherungen erreicht werden darf. Manche Versicherer begrenzen außerdem, um wie viel sich die ursprünglich vereinbarte BU-Rente insgesamt erhöhen darf – beispielsweise auf ein bestimmtes Vielfaches der anfänglichen Rente.
Hinzu kommen häufig Altersgrenzen. Nachversicherungsrechte können beispielsweise nur bis zu einem bestimmten Alter genutzt werden. Auch für einzelne Ereignisse oder besondere Optionen für Schüler, Auszubildende und Studenten können eigene Grenzen gelten.
Bei den Grenzen unterscheiden sich die Versicherer teilweise erheblich. Ein Tarif, der zunächst eine hohe Schüler-BU-Rente ermöglicht, muss deshalb langfristig nicht automatisch die größten Entwicklungsmöglichkeiten bieten. Umgekehrt kann ein Vertrag mit einer niedrigeren Startrente interessant sein, wenn er besonders umfangreiche Möglichkeiten zur späteren Erhöhung vorsieht.
Wie unterschiedlich diese Grenzen ausgestaltet sein können, zeigen einige konkrete Beispiele aus aktuellen BU-Tarifen:
Zweitvertragslösung: Mehr Spielraum für eine hohe BU-Rente schaffen
Gerade wenn absehbar ist, dass später ein höheres Einkommen und damit auch ein größerer Absicherungsbedarf entstehen könnte, kann zusätzlich eine sogenannte Zweitvertragslösung interessant sein.
Dabei wird die gewünschte BU-Rente bereits zu Beginn auf zwei eigenständige Berufsunfähigkeitsversicherungen bei unterschiedlichen Versicherern verteilt. Statt beispielsweise 1.500 Euro Schüler-BU bei einem Versicherer abzuschließen, könnten jeweils 750 Euro bei zwei Gesellschaften versichert werden.
Der Vorteil liegt weniger in der anfänglichen Höhe der BU-Rente als in den späteren Entwicklungsmöglichkeiten: Beide Verträge können eigene Nachversicherungs- und Karriereoptionen besitzen. Damit stehen für die spätere Erhöhung der Absicherung grundsätzlich zwei unterschiedliche vertragliche Wege zur Verfügung. Das kann besonders interessant werden, wenn die Nachversicherungsmöglichkeiten eines einzelnen Vertrages ausgeschöpft sind.
Ermöglichen dagegen beide Verträge weitere Erhöhungen, kann sich daraus langfristig ein deutlich größerer Spielraum für die gesamte BU-Absicherung ergeben. Die Zweitvertragslösung kann insbesondere dann interessant sein, wenn ein langfristig hoher Absicherungsbedarf denkbar ist und bereits bei Vertragsabschluss möglichst große Reserven für die spätere Entwicklung geschaffen werden sollen.
Karriereoption: Wenn das Einkommen später deutlich steigt
Die klassische Nachversicherung hat – wie gezeigt – finanzielle Grenzen. Das kann gerade bei einer Schüler-BU zum Problem werden, denn beim Abschluss lässt sich kaum vorhersehen, welches Einkommen das Kind später einmal erzielen wird. Aus dem Schüler kann schließlich ein Arzt, Ingenieur, Unternehmer oder eine Führungskraft mit entsprechend hohem Einkommen werden. Eine BU-Rente, die während der Schulzeit mit 1.500 Euro beginnt, muss dann über eine Laufzeit von mehreren Jahrzehnten möglicherweise auf 5.000, 7.500 oder gar 10.000 Euro anwachsen können.
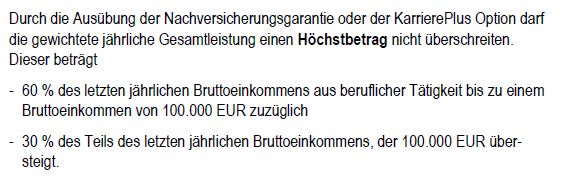
Genau hier setzen Karriereoptionen beziehungsweise Karrieregarantien an, die inzwischen verschiedene BU-Versicherer anbieten. Sie ermöglichen unter bestimmten Voraussetzungen zusätzliche Erhöhungen der BU-Rente, wenn sich das Einkommen des Versicherten entsprechend entwickelt. Damit können sie die klassische Nachversicherung ergänzen und über deren Höchstgrenzen hinausführen.
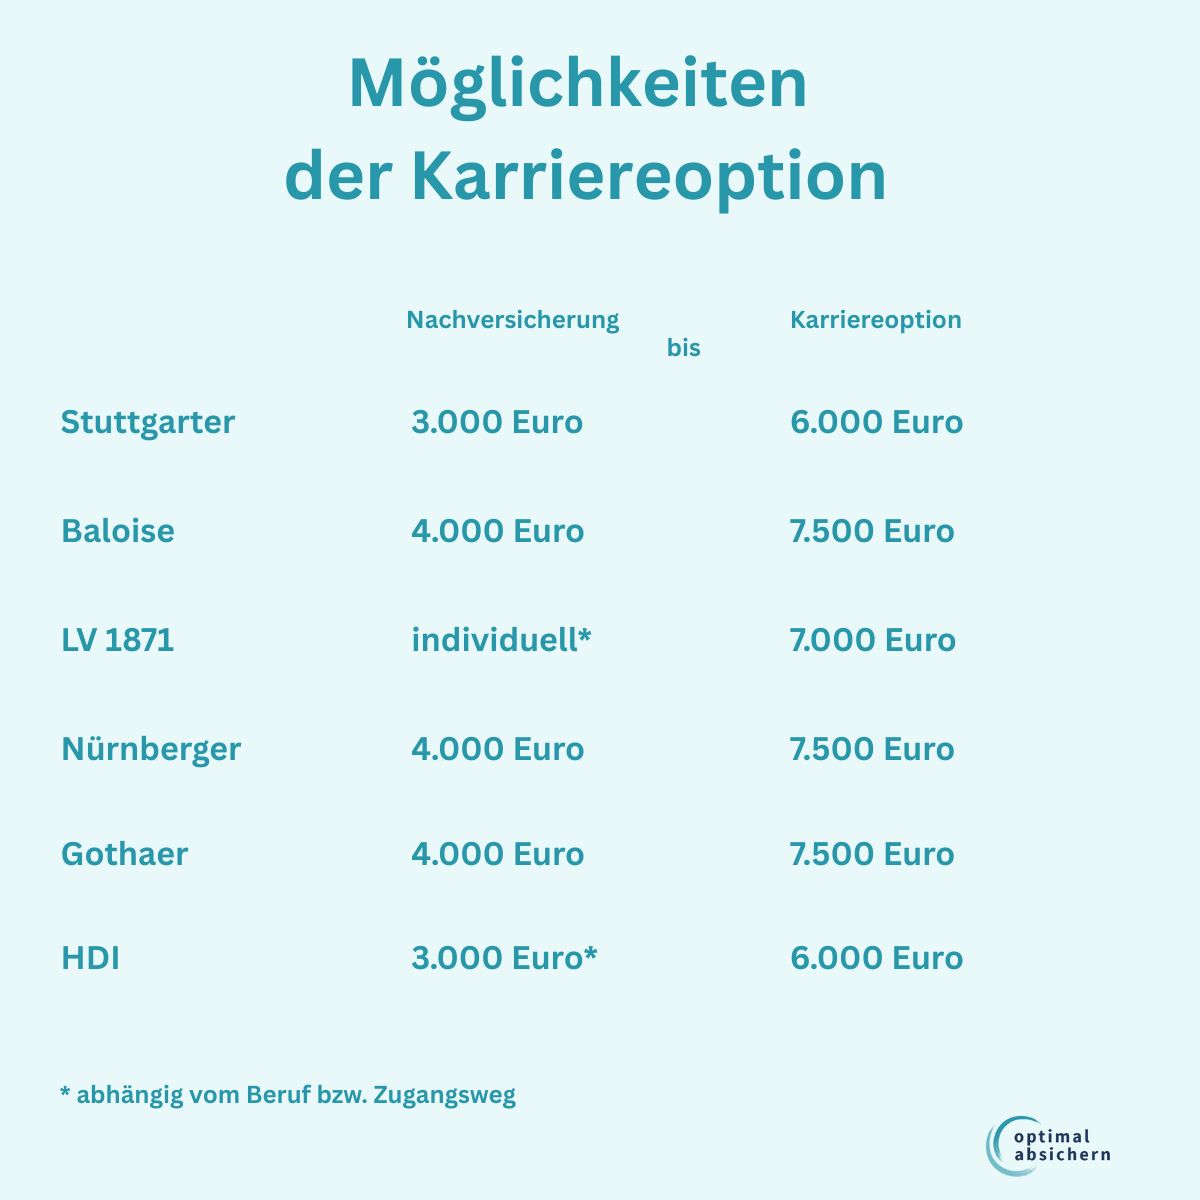
Typischer Auslöser ist eine vertraglich definierte Steigerung des Einkommens. Erhöht sich etwa das Gehalt eines Angestellten um einen bestimmten Prozentsatz, kann der Versicherte innerhalb einer festgelegten Frist auch seine BU-Rente erhöhen. Für Selbstständige können eigene Regelungen gelten. Wie stark erhöht werden darf, welche Einkommenssteigerung erforderlich ist und bis zu welcher maximalen BU-Rente die Karriereoption genutzt werden kann, unterscheidet sich von Versicherer zu Versicherer.
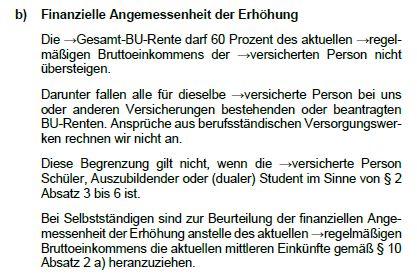
Besonders wichtig ist auch hier die Frage, welche Prüfung bei der Erhöhung stattfindet. Leistungsstarke Regelungen ermöglichen die Nutzung einer Karriereoption ohne erneute Gesundheits- oder Risikoprüfung. Eine Prüfung der finanziellen Angemessenheit kann dennoch erforderlich sein: Die höhere BU-Rente muss grundsätzlich zum tatsächlich erzielten Einkommen passen.
Berufsunfähigkeitsversicherung für Schüler
Heute den Schutz für morgen sichern. Mit einer Berufsunfähigkeitsversicherung für Schüler ein Leben lang absichert sein.
Beitragsdynamik: Die BU-Rente wächst regelmäßig mit
Während Nachversicherung und Karriereoption größere Sprünge bei bestimmten Ereignissen oder einer entsprechenden Einkommensentwicklung ermöglichen, sorgt die Beitragsdynamik für eine regelmäßige Erhöhung des Versicherungsschutzes.
Dabei vereinbaren Versicherungsnehmer und Versicherer bereits bei Vertragsabschluss, dass sich der Beitrag in regelmäßigen Abständen – üblicherweise jährlich – um einen bestimmten Prozentsatz erhöht. Mit dem höheren Beitrag steigt gleichzeitig auch die versicherte BU-Rente. Wie stark die Rente tatsächlich wächst, entspricht dabei nicht zwingend exakt dem Prozentsatz, um den sich der Beitrag erhöht. Entscheidend sind die Kalkulation und die konkreten Bedingungen des jeweiligen Vertrages.
Der große Vorteil: Für diese regelmäßigen Erhöhungen ist im Rahmen der vereinbarten Dynamik grundsätzlich keine erneute Riskoprüfung erforderlich. Erkrankungen oder Beschwerden, die erst nach Vertragsabschluss auftreten, verhindern damit nicht automatisch die bereits vertraglich vereinbarten dynamischen Erhöhungen.
Gerade bei einer Schüler-BU kann die Beitragsdynamik eine wichtige Rolle spielen. Wird beispielsweise bereits mit 12 oder 14 Jahren ein Vertrag abgeschlossen, liegen bis zum Ende des Berufslebens möglicherweise mehr als 50 Jahre Vertragslaufzeit vor. Ohne regelmäßige Anpassungen würde die ursprünglich vereinbarte BU-Rente allein durch die Inflation im Laufe der Zeit erheblich an Kaufkraft verlieren.
Die Beitragsdynamik hilft deshalb einerseits dabei, den Versicherungsschutz schrittweise auszubauen, und andererseits, den langfristigen Kaufkraftverlust zumindest teilweise auszugleichen.
Versicherte können einer angebotenen dynamischen Erhöhung in der Regel auch widersprechen. Allerdings sollte dabei auf die konkreten Tarifbedingungen geachtet werden. Je nach Versicherer kann ein wiederholter Widerspruch dazu führen, dass das Recht auf weitere dynamische Erhöhungen eingeschränkt wird oder verloren geht. Bei guten Tarifen bestehen hier entsprechend flexible Regelungen.
Wichtig ist außerdem die Abgrenzung zur Leistungsdynamik. Die Beitragsdynamik erhöht die versicherte BU-Rente während der Zeit, in der noch keine Berufsunfähigkeit eingetreten ist. Eine vereinbarte garantierte Leistungsdynamik greift dagegen erst im Leistungsfall und sorgt dafür, dass eine bereits gezahlte BU-Rente während einer länger andauernden Berufsunfähigkeit jährlich um den vereinbarten Prozentsatz steigt.
Für eine Schüler-BU sollte die Beitragsdynamik deshalb nicht isoliert betrachtet werden. Zusammen mit Nachversicherungsgarantien und einer möglichen Karriereoption bildet die Beitragsdynamik eine wichtige Grundlage dafür, dass aus einer zunächst relativ kleinen Schüler-BU im Laufe des Berufslebens eine ausreichend hohe Absicherung werden kann.
Die finanzielle Angemessenheit bleibt ein eigener Punkt
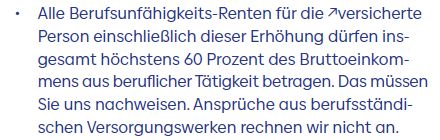
Ein Verzicht auf eine erneute Gesundheits- oder Risikoprüfung bedeutet allerdings nicht automatisch, dass die BU-Rente in beliebiger Höhe erhöht werden kann. Versicherer begrenzen Nachversicherungen regelmäßig durch Höchstbeträge und prüfen insbesondere bei höheren BU-Renten die finanzielle Angemessenheit. Wer beispielsweise 3.000 Euro BU-Rente versichern möchte, benötigt grundsätzlich ein Einkommen, das diese Absicherung nach den Annahmerichtlinien des Versicherers rechtfertigt.
Berufsgruppenprüfung: Kann die Schüler-BU später günstiger werden?
Ein wichtiges Argument für den frühen Abschluss einer Schüler-BU ist die berufliche Einstufung. Der Vertrag wird abgeschlossen, bevor feststeht, welchen Beruf das Kind später tatsächlich ausüben wird. Entscheidet sich der Schüler später für einen körperlich anspruchsvollen oder aus Sicht des Versicherers risikoreicheren Beruf, wird der bestehende Vertrag grundsätzlich nicht allein deshalb automatisch teurer.
Doch was passiert im umgekehrten Fall?
Aus dem Schüler wird vielleicht ein Ingenieur, Informatiker, Arzt oder Betriebswirt mit überwiegender Bürotätigkeit. Der Beruf würde bei einem Neuabschluss möglicherweise günstiger eingestuft als die ursprüngliche Schülertätigkeit. Dann stellt sich die Frage, ob auch der bestehende Vertrag von dieser besseren beruflichen Einstufung profitieren kann.
Genau hier kommt die Berufsgruppenprüfung beziehungsweise die Besserstellungsoption ins Spiel.
Die ursprüngliche Berufsgruppe sichern – Verbesserungen trotzdem mitnehmen
Im Idealfall funktioniert eine Schüler-BU nach einem einfachen Prinzip: Verschlechterungen der beruflichen Situation bleiben ohne Auswirkungen auf den bestehenden Vertrag, Verbesserungen können dagegen berücksichtigt werden.
Ein Beispiel macht den Vorteil deutlich: Ein Schüler schließt mit 14 Jahren eine Berufsunfähigkeitsversicherung ab. Einige Jahre später beginnt er eine handwerkliche Ausbildung. Würde er die BU erst jetzt neu abschließen, könnte seine Tätigkeit aufgrund des höheren körperlichen Anteils möglicherweise deutlich teurer eingestuft werden.
Für seinen bestehenden Vertrag bleibt dagegen grundsätzlich die ursprüngliche Kalkulation maßgeblich. Entscheidet sich der gleiche Schüler stattdessen für ein Studium und arbeitet später beispielsweise als Softwareentwickler überwiegend im Büro, könnte seine neue Tätigkeit aus Sicht des Versicherers günstiger sein als die ursprüngliche Einstufung.
Eine vertraglich vorgesehene Berufsgruppenüberprüfung (auch als Besserstellungsoption bekannt) kann dann die Möglichkeit eröffnen, diese günstigere Einstufung auch im bestehenden Vertrag zu berücksichtigen.
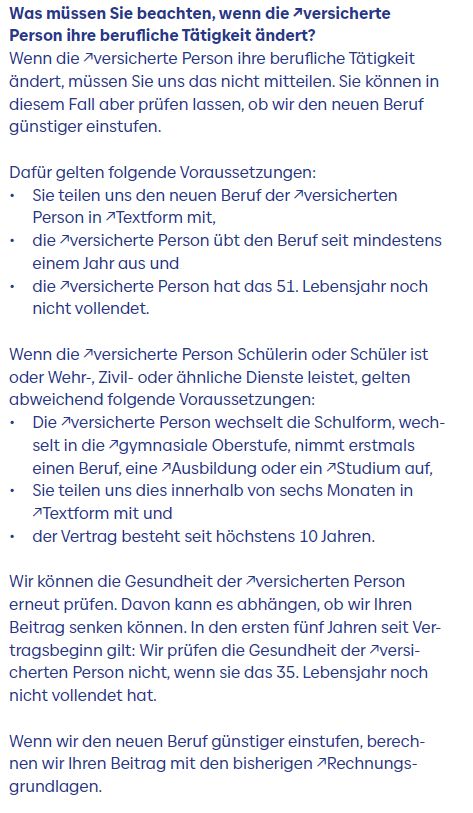
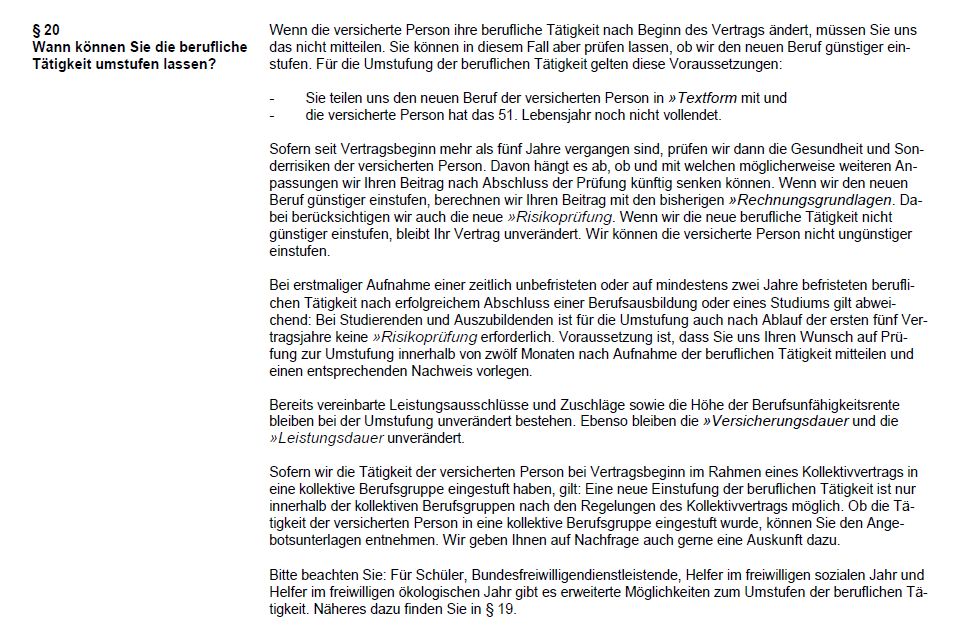
Im besten Fall entsteht damit eine Art Einbahnstraße zugunsten des Versicherten: Eine spätere risikoreichere Tätigkeit führt nicht zu einer Verschlechterung des bestehenden Vertrages, während eine günstigere berufliche Entwicklung die Chance auf eine Besserstellung eröffnet.
Was bringt eine bessere Berufsgruppe?
Eine günstigere Berufsgruppe kann insbesondere Auswirkungen auf den Beitrag haben. Bleibt die versicherte BU-Rente unverändert, kann eine bessere berufliche Einstufung dazu führen, dass für den Versicherungsschutz künftig ein geringerer Beitrag zu zahlen ist. Je nach Ausgestaltung des Tarifs können sich daraus unterschiedliche Möglichkeiten ergeben. Entscheidend ist deshalb, was die Versicherungsbedingungen für die Berufsgruppenüberprüfung konkret vorsehen. Gerade bei einem Vertrag, der möglicherweise bereits im Kindes- oder Jugendalter abgeschlossen wurde und anschließend mehrere Jahrzehnte bestehen soll, kann eine solche Verbesserung finanziell deutlich spürbar sein.
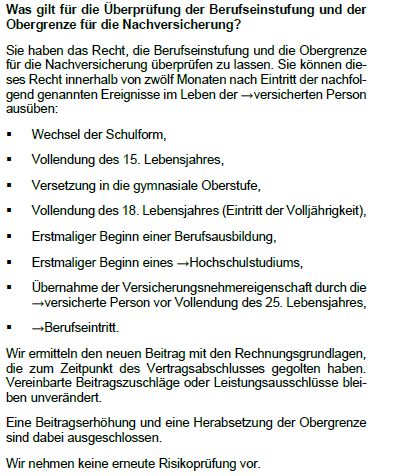
Wann kann die Berufsgruppe überprüft werden?
Auch hier unterscheiden sich die Versicherer deutlich. Bei manchen Tarifen ist eine Überprüfung nur zu bestimmten Ereignissen vorgesehen, andere bieten weitergehende Möglichkeiten. Für Schüler und junge Erwachsene können insbesondere folgende Übergänge interessant sein:
- Wechsel der Schulform,
- Beginn einer Berufsausbildung,
- Beginn eines Studiums,
- Abschluss einer Ausbildung oder eines Studiums,
- erstmaliger Eintritt in das Berufsleben,
- Wechsel des ausgeübten Berufs oder
- Veränderungen innerhalb der beruflichen Tätigkeit.
Gerade der letzte Punkt kann später wichtig werden. Denn nicht nur die Berufsbezeichnung entscheidet über die Einstufung. Auch die konkrete Ausgestaltung einer Tätigkeit kann sich verändern. Wer beispielsweise zunächst überwiegend praktisch arbeitet und später Führungs- oder administrative Aufgaben übernimmt, kann aus Sicht eines BU-Versicherers ein anderes berufliches Risikoprofil aufweisen.
Berufsunfähigkeitsversicherung für Schüler
Als Versicherungsmakler bauen wir Ihrem Kind und Ihnen Ihnen einen Weg, der direkt zur optimalen Absicherung Ihrer Arbeitskraft für das spätere Erwerbsleben führt.
Welche Rolle spielt die Schulform bei der Schüler-BU?
Ein Schüler ist für die Berufsunfähigkeitsversicherung nicht automatisch gleich Schüler. Je nach Versicherer können das Alter des Kindes, die besuchte Klasse und insbesondere die Schulform Einfluss darauf haben, ob und zu welchen Konditionen eine Schüler-BU abgeschlossen werden kann.
Ein Grundschüler kann deshalb anders eingestuft werden als ein Schüler auf einem Gymnasium, einer Real-, Gesamt- oder Gemeinschaftsschule. Einige Versicherer unterscheiden verschiedene Schulformen über ihre Berufsgruppen und damit letztlich auch beim Beitrag.
Andere Anbieter fassen mehrere Schulformen zusammen oder verwenden eigene Einstufungssysteme. Für Eltern bedeutet das: Nicht allein die versicherte BU-Rente und der Tarif entscheiden über den Beitrag. Auch die aktuelle schulische Situation und die Jahrgangsstufe des Kindes können eine Rolle spielen.
Was passiert bei einem späteren Schulwechsel?
Besonders interessant wird die Schulform bei einem späteren Wechsel. Wechselt ein Kind beispielsweise von einer Gemeinschaftsschule auf ein Gymnasium oder kommt in die gymnasiale Oberstufe, kann sich dadurch bei manchen Versicherern die Möglichkeit einer günstigeren Einstufung ergeben.
Hier schließt sich der Kreis zur Berufsgruppenprüfung: Ein guter Schüler-BU-Tarif sollte nicht nur verhindern, dass eine spätere ungünstigere Entwicklung den bestehenden Vertrag verteuert. Er sollte möglichst auch Möglichkeiten vorsehen, von einer günstigeren Entwicklung zu profitieren. Deshalb sollte geprüft werden, ob ein Versicherer bei einem Wechsel der Schulform eine erneute Berufsgruppenprüfung zulässt und ob daraus gegebenenfalls ein niedrigerer Beitrag resultieren kann.
Die Schulform ist wichtig – aber nicht allein entscheidend
Bei der Auswahl einer Schüler-BU sollte die Schulform deshalb berücksichtigt, aber auch nicht überbewertet werden. Ein günstiger Beitrag für einen Gymnasiasten macht einen Tarif nicht automatisch zu einer guten Schüler-BU.
Entscheidend ist das Gesamtpaket.
Wie wird die Schülertätigkeit versichert? Wie hoch kann die anfängliche BU-Rente sein? Welche Nachversicherungsmöglichkeiten bestehen? Wird auf eine erneute Gesundheits- oder Risikoprüfung verzichtet? Gibt es eine Karriereoption? Und kann der Versicherte später von einer günstigeren Berufsgruppe profitieren? Die Schulform bestimmt damit einen Teil der Ausgangssituation. Entscheidend für eine gute Schüler-BU ist aber, wie flexibel der Vertrag auf den weiteren schulischen und beruflichen Lebensweg reagieren kann.
Was ist, wenn das Kind später Beamter wird?
Beim Abschluss einer Schüler-BU lässt sich kaum vorhersehen, welchen beruflichen Weg ein Kind später einschlagen wird. Vielleicht folgt nach der Schule ein Studium, anschließend ein Referendariat und schließlich eine Laufbahn als Beamter. Gerade bei angehenden Lehrern, Beschäftigten in der öffentlichen Verwaltung, Polizisten oder auch anderen Berufen im Vollzugsdienst sowie vielen anderen Beamtenberufen stellt sich dann eine zusätzliche Frage: Reicht die als Schüler abgeschlossene Berufsunfähigkeitsversicherung dann noch aus oder wird eine Absicherung gegen Dienstunfähigkeit benötigt?
Denn Berufsunfähigkeit und Dienstunfähigkeit sind nicht dasselbe.
Bei einer Berufsunfähigkeitsversicherung prüft der Versicherer anhand der vereinbarten Versicherungsbedingungen, ob die versicherte Person ihren zuletzt ausgeübten Beruf aufgrund gesundheitlicher Einschränkungen noch ausüben kann.
Bei Beamten spielt dagegen zusätzlich die Dienstunfähigkeit eine Rolle. Sie betrifft die Frage, ob der Dienstherr den Beamten aus gesundheitlichen Gründen für dauerhaft nicht mehr dienstfähig hält und entsprechende dienstrechtliche Konsequenzen zieht. Eine sogenannte Dienstunfähigkeitsklausel (DU-Klausel) kann diese beiden Systeme miteinander verbinden. Je nach Ausgestaltung erkennt der BU-Versicherer unter bestimmten Voraussetzungen die Entscheidung des Dienstherrn über die Dienstunfähigkeit als Leistungsauslöser an. Wie weit diese Regelung reicht und für welche Beamten sie gilt, hängt von den konkreten Versicherungsbedingungen ab.
Muss eine Schüler-BU deshalb bereits eine DU-Klausel enthalten?
Nicht zwingend. Bei einem 10-, 12- oder 14-jährigen Schüler ist häufig noch völlig offen, ob später überhaupt eine Beamtenlaufbahn eingeschlagen wird. Deshalb sollte die Auswahl einer Schüler-BU nicht allein davon abhängig gemacht werden, ob der Vertrag bereits beim Abschluss eine Dienstunfähigkeitsklausel enthält. Interessanter kann die Frage sein, welche Möglichkeiten der Vertrag für eine spätere Beamtenlaufbahn vorsieht.
Einige Tarife können beispielsweise bereits eine DU-Regelung enthalten. Andere Versicherer sehen Möglichkeiten vor, den bestehenden Schutz später anzupassen oder in einen Tarif mit entsprechender Dienstunfähigkeitsabsicherung zu wechseln.
Dabei sollte genau geprüft werden, unter welchen Voraussetzungen eine solche Anpassung möglich ist. Besonders wichtig sind folgende Fragen:
- Ist bereits eine Dienstunfähigkeitsklausel im Vertrag enthalten?
- Für welche Beamten beziehungsweise Beamtenlaufbahnen gilt sie?
- Kann eine DU-Klausel später eingeschlossen werden?
- Besteht eine Wechseloption in einen entsprechenden Tarif?
- Ist dafür eine erneute Gesundheits- oder Risikoprüfung erforderlich?
- Zu welchen Ereignissen kann die Option genutzt werden?
- Welche Alters- und Fristgrenzen gelten?
- Muss beispielsweise die Ernennung zum Beamten auf Widerruf, auf Probe oder auf Lebenszeit nachgewiesen werden?
Besonders wichtig: Wechsel ohne neue Risikoprüfung
Auch hier zeigt sich wieder, warum langfristige Optionen bei einer Schüler-BU so wichtig sind. Angenommen, ein Kind schließt mit 14 Jahren eine Schüler-BU ab. Acht Jahre später beginnt es nach dem Studium ein Referendariat und wird Beamter auf Widerruf. In der Zwischenzeit sind jedoch gesundheitliche Beschwerden hinzugekommen. Müsste nun für eine neue Dienstunfähigkeitsversicherung eine vollständige Risikoprüfung durchgeführt werden, könnten diese Erkrankungen den Abschluss erschweren oder sogar verhindern.
Eine bereits im ursprünglichen Vertrag verankerte Möglichkeit, den Versicherungsschutz bei Beginn einer Beamtenlaufbahn ohne erneute Gesundheits- beziehungsweise Risikoprüfung entsprechend anzupassen, kann deshalb besonders wertvoll sein.
Genau darin liegt auch bei diesem Thema der langfristige Gedanke einer Schüler-BU: Beim Abschluss muss noch nicht feststehen, welchen beruflichen Weg das Kind später einschlägt. Der Vertrag sollte aber möglichst viele dieser Wege offenhalten.
Wer bei einem Schüler bereits eine spätere Beamtenlaufbahn für möglich hält, sollte deshalb nicht nur nach einer heute vorhandenen DU-Klausel fragen. Mindestens ebenso wichtig ist, ob und unter welchen Voraussetzungen der Vertrag später an eine Beamtenlaufbahn angepasst werden kann.
So beraten wir bei einer Schüler-BU
Eine Berufsunfähigkeitsversicherung für Schüler sollte nicht allein danach ausgewählt werden, welcher Versicherer heute den günstigsten Beitrag oder die höchste anfängliche BU-Rente anbietet. Dafür ist die Laufzeit des Vertrages schlicht zu lang. Wer mit zehn, zwölf oder 14 Jahren eine BU abschließt, trifft möglicherweise eine Entscheidung für die nächsten 50 Jahre oder länger. Deshalb betrachten wir bei der Beratung nicht nur die Situation des Kindes heute. Wir überlegen auch, welche Möglichkeiten der Vertrag für die nächsten Lebensphasen bietet. Dabei wissen wir natürlich nicht, welchen Beruf ein Schüler später einmal ergreifen oder wie hoch sein Einkommen sein wird. Genau deshalb sollte der Vertrag möglichst viele Optionen offenhalten.
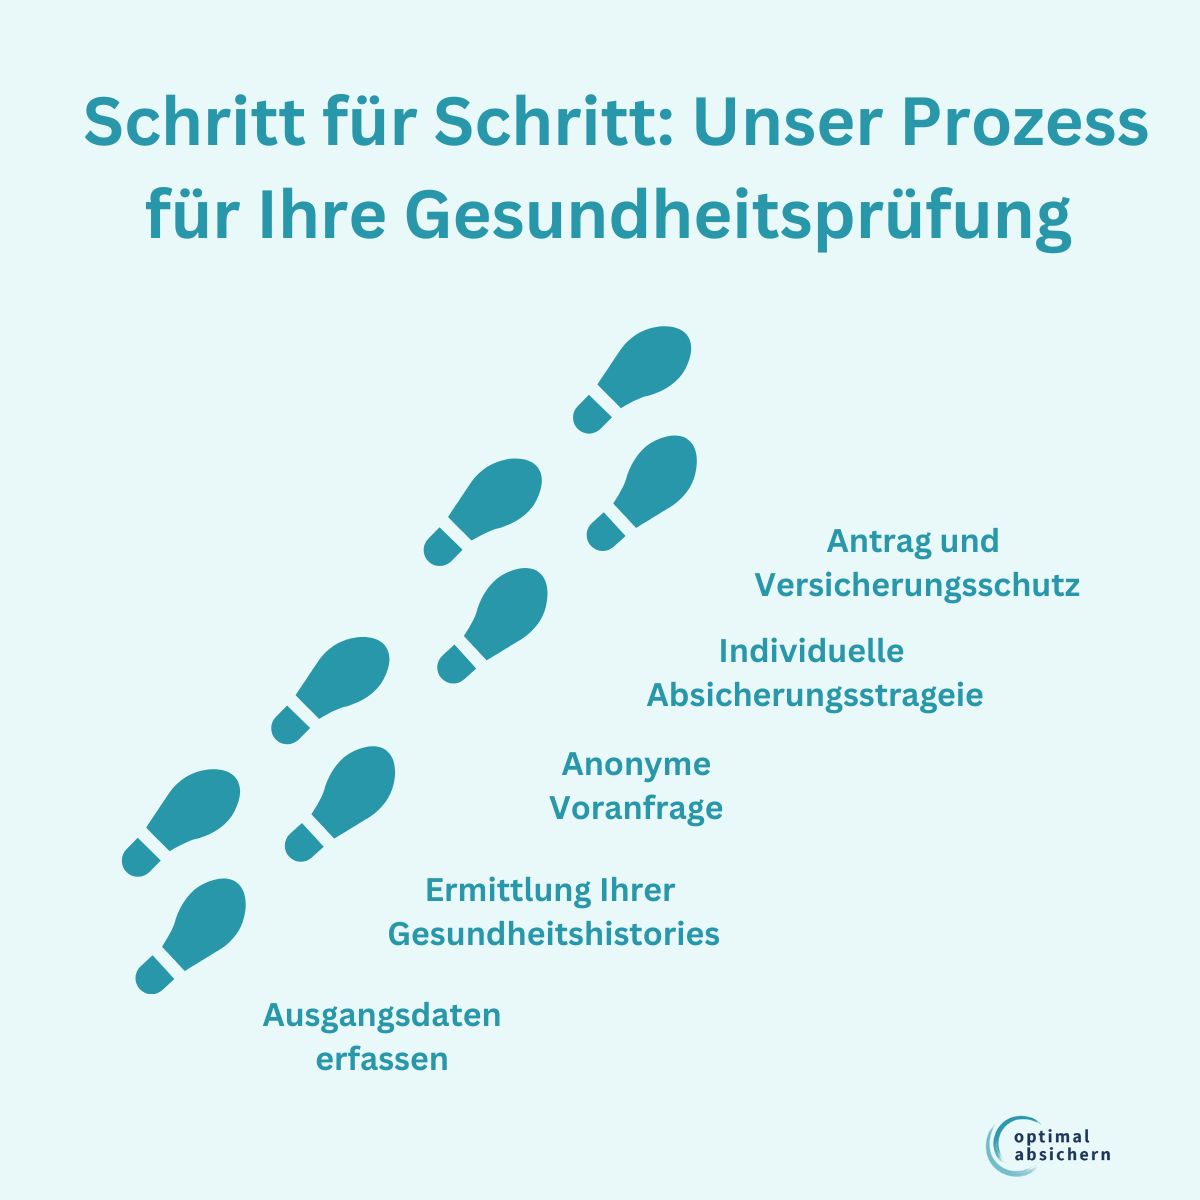
Und so gehen wir vor:
Gesundheitshistorie zusammentragen
Im ersten Schritt sollte geklärt werden, welche Arztbesuche, Untersuchungen und Behandlungen innerhalb der relevanten Abfragezeiträume stattgefunden haben. Bei Kindern und Jugendlichen können dabei andere Unterlagen wichtig sein als bei einem Erwachsenen. Dazu gehören etwa Informationen des Kinder- und Hausarztes, U-Untersuchungen sowie Unterlagen von Fachärzten. Je nach individueller Vorgeschichte können außerdem Behandlungen bei Orthopäden, HNO- oder Hautärzten, Allergologen, Physiotherapeuten, Psychotherapeuten oder anderen Behandlern relevant sein. Dabei geht es nicht darum, möglichst viele medizinische Unterlagen zusammenzutragen. Entscheidend ist, die Fragen des Versicherers vollständig und richtig beantworten zu können.
Diagnosen und Behandlungen einordnen
Eine Diagnose allein erzählt häufig oft nicht die ganze Geschichte. Ein Eintrag in einer Patientenakte kann beispielsweise auf einer einmaligen Untersuchung beruhen. Ein Verdacht wurde vielleicht später nicht bestätigt. Beschwerden sind seit Jahren vollständig ausgeheilt oder eine Behandlung wurde lediglich vorsorglich durchgeführt. Deshalb sollten medizinische Angaben nicht einfach ungeprüft aus einer Patientenakte in einen BU-Antrag übertragen werden. Viel wichtiger ist die Einordnung: Wann bestanden die Beschwerden? Was wurde diagnostiziert? Welche Untersuchungen wurden durchgeführt? Wie wurde behandelt? Wie lange dauerte die Behandlung? Und besteht heute noch eine Einschränkung oder Behandlungsbedürftigkeit? Gerade diese Informationen können für einen Risikoprüfer entscheidend sein, um einen Sachverhalt vernünftig beurteilen zu können.
Unklare Sachverhalte vor dem Antrag klären
Besonders aufmerksam sollte man werden, wenn sich Angaben nicht eindeutig nachvollziehen lassen. Vielleicht findet sich in der Patientenakte eine Diagnose, an die sich weder Eltern noch Kind erinnern können. Möglicherweise wurde ein Diagnoseschlüssel lediglich für die Abrechnung verwendet oder ein Verdacht dokumentiert, ohne dass daraus jemals eine bestätigte Erkrankung geworden ist. Solche Unklarheiten und Falschangaben sollten möglichst vor der Antragstellung geklärt werden. Das kann beispielsweise bedeuten, beim behandelnden Arzt nachzufragen oder einen Befundbericht anzufordern. Ist eine dokumentierte Diagnose medizinisch nicht zutreffend oder längst erledigt, kann gegebenenfalls eine entsprechende ärztliche Klarstellung hilfreich sein. Das Ziel ist nicht, medizinische Sachverhalte „schönzuschreiben“. Es geht darum, dass der Versicherer ein möglichst zutreffendes Bild des tatsächlichen Gesundheitszustandes erhält.
Eigenerklärungen und ärztliche Unterlagen gezielt einsetzen
Nicht jeder medizinische Sachverhalt lässt sich mit einem Kreuz bei „Ja“ oder „Nein“ ausreichend erklären. Bei relevanten Vorerkrankungen kann deshalb eine strukturierte Eigenerklärung sinnvoll sein. Darin lässt sich beispielsweise darstellen, wann Beschwerden bestanden, welche Behandlung erfolgte und ob das Kind inzwischen wieder vollständig beschwerdefrei ist. Bei komplexeren medizinischen Sachverhalten können ergänzend ärztliche Befundberichte oder Stellungnahmen sinnvoll sein. Auch hier gilt allerdings: Mehr Unterlagen sind nicht automatisch besser. Ungefiltert komplette Patientenakten an mehrere Versicherer zu schicken, ist aus unserer Sicht nicht der richtige Weg. Die Unterlagen sollten zunächst geprüft und anschließend diejenigen Informationen zur Verfügung gestellt werden, die für die konkrete Risikoeinschätzung erforderlich und sinnvoll sind.
Bei Bedarf eine anonyme Risikovoranfrage stellen
Gibt es relevante Vorerkrankungen oder ist unklar, wie Versicherer einen bestimmten Sachverhalt bewerten, kann vor dem eigentlichen Antrag eine anonyme Risikovoranfrage sinnvoll sein. Dabei wird die aufbereitete Gesundheitshistorie zunächst ausgewählten Versicherern zur Einschätzung vorgelegt, ohne unmittelbar einen regulären Versicherungsantrag zu stellen. Das ist wichtig, weil Versicherer gesundheitliche Sachverhalte unterschiedlich bewerten können. Während eine Gesellschaft einen Antrag möglicherweise zu normalen Bedingungen annehmen würde, kann ein anderer Versicherer einen Risikozuschlag verlangen, bestimmte Erkrankungen vom Versicherungsschutz ausschließen oder den Antrag zunächst zurückstellen. Eine Risikovoranfrage soll deshalb nicht wahllos an möglichst viele Versicherer geschickt werden. Sinnvoller ist es, auf Basis der Gesundheitshistorie gezielt diejenigen Gesellschaften anzusprechen, deren Tarife fachlich zum Schüler passen und bei denen eine realistische Aussicht auf eine gute Annahmeentscheidung besteht.
Schülerregelungen vergleichen
Anschließend schauen wir uns an, wie die infrage kommenden Versicherer die Tätigkeit als Schüler überhaupt absichern. Dabei gibt es durchaus Unterschiede. Relevant sind beispielsweise das Mindestalter, die versicherbaren Schulformen, die Berufsgruppeneinstufung und insbesondere die Definition der Schülertätigkeit im Leistungsfall. Eine Schüler-BU sollte schließlich nicht nur auf dem Angebot gut aussehen. Entscheidend ist, was der Versicherer unter Berufsunfähigkeit eines Schülers versteht und unter welchen Voraussetzungen tatsächlich eine Leistung erbracht wird.
Die passende BU-Rente festlegen
Im nächsten Schritt stellt sich die Frage nach der Höhe der Absicherung. Wie viel BU-Rente kann für den Schüler aktuell versichert werden? Welche Höchstgrenzen setzt der Versicherer? Und welche Absicherung ist für die konkrete Situation sinnvoll? Dabei betrachten wir die anfängliche BU-Rente allerdings immer nur als Ausgangspunkt. Mindestens genauso wichtig ist, welche Möglichkeiten bestehen, diese Rente später auszubauen.
Nachversicherung und Risikoprüfung vergleichen
Gerade bei einer Schüler-BU gehören die Nachversicherungsmöglichkeiten für uns zu den wichtigsten Auswahlkriterien. Wir prüfen deshalb nicht nur, ob eine Nachversicherungsgarantie vorhanden ist. Wir schauen genauer hin: Welche Ereignisse ermöglichen eine Erhöhung? Gibt es zusätzlich ereignisunabhängige Möglichkeiten? Wie hoch darf bei einem einzelnen Anlass erhöht werden? Welche maximale BU-Rente kann langfristig erreicht werden? Und vor allem: Erfolgt die spätere Erhöhung lediglich ohne erneute Gesundheitsprüfung oder tatsächlich ohne erneute Risikoprüfung? Dieser Unterschied kann gerade bei Schülern entscheidend sein. Denn bis zur späteren Erhöhung können sich nicht nur die Gesundheit, sondern auch Beruf und Freizeitaktivitäten erheblich verändert haben.
Berufsgruppenwechsel und Zukunftsoptionen prüfen
Eine gute Schüler-BU sollte Veränderungen nicht nur verkraften, sondern möglichst auch Chancen bieten, von einer positiven Entwicklung zu profitieren. Deshalb prüfen wir beispielsweise, ob bei einem später günstigeren Beruf eine Berufsgruppenüberprüfung möglich ist. Ebenso betrachten wir Karriereoptionen, Beitragsdynamiken und weitere Möglichkeiten, die BU-Rente mit einem steigenden Einkommen wachsen zu lassen. Auch besondere berufliche Entwicklungen können eine Rolle spielen. Ist beispielsweise eine spätere Beamtenlaufbahn denkbar, schauen wir darauf, welche Möglichkeiten für eine Dienstunfähigkeitsabsicherung bestehen. Bei einem voraussichtlich besonders hohen späteren Absicherungsbedarf kann zudem geprüft werden, ob bereits beim Einstieg eine Zweitvertragslösung sinnvoll ist. Zwei Verträge können jeweils eigene Nachversicherungs- und Karriereoptionen besitzen und damit langfristig zusätzlichen Spielraum schaffen.
Den (oder die) passenden Versicherer auswählen
Erst wenn diese Punkte geklärt sind, treffen wir die eigentliche Tarifentscheidung. Dabei suchen wir nicht pauschal nach der „besten Schüler-BU“. Denn den einen Tarif, der für jedes Kind und jeden denkbaren Lebensweg gleichermaßen optimal ist, gibt es nicht. Für einen Schüler kann eine besonders starke Nachversicherung entscheidend sein. Bei einem anderen steht aufgrund der Gesundheitshistorie zunächst die Versicherbarkeit im Mittelpunkt. Bei einem dritten können Berufsgruppenwechsel, Karriereoptionen oder eine mögliche Beamtenlaufbahn besonders relevant sein. Der passende Tarif ist deshalb derjenige, der zur heutigen Situation passt und gleichzeitig möglichst viele sinnvolle Möglichkeiten für morgen offenhält.
Unsere Beratung endet nicht mit dem Abschluss
Gerade bei einer Schüler-BU ist der Abschluss des Vertrages eigentlich erst der Anfang. Denn in den folgenden Jahren gibt es immer wieder Zeitpunkte, an denen der Versicherungsschutz überprüft werden sollte: Schulwechsel → Ausbildung oder Studium → Berufseinstieg → steigendes Einkommen → Karriere Bei diesen Übergängen können sich Möglichkeiten zur Nachversicherung, zur Verbesserung der Berufsgruppe oder zur Nutzung weiterer vertraglicher Optionen ergeben. Gleichzeitig sollte regelmäßig geprüft werden, ob die versicherte BU-Rente noch zum tatsächlichen Absicherungsbedarf passt. Deshalb verstehen wir eine Schüler-BU nicht als Vertrag, den man einmal abschließt und anschließend für Jahrzehnte in den Ordner legt. Wir verstehen sie als langfristigen Absicherungsplan, der mit dem Kind erwachsen werden sollte.
Eine Schüler-BU muss heute passen – und morgen mitwachsen
Der Abschluss einer Berufsunfähigkeitsversicherung für einen Schüler ist eine langfristige Entscheidung. Deshalb reicht es nicht, nur auf Beitrag und heutige BU-Rente zu schauen. Entscheidend ist, welche Möglichkeiten der Vertrag in zehn, zwanzig oder dreißig Jahren bietet.
Kann die BU-Rente ausreichend erhöht werden? Ist dafür eine neue Gesundheits- oder Risikoprüfung erforderlich? Kann eine günstigere Berufsgruppe berücksichtigt werden? Und funktioniert der Vertrag auch dann noch, wenn aus dem Schüler ein Handwerker, Akademiker, Selbstständiger oder Beamter geworden ist? Eine gute Schüler-BU versichert deshalb nicht nur die Schülertätigkeit von heute. Sie schafft möglichst viel Spielraum für die Arbeitskraft von morgen.
Häufige Fragen zur Berufsunfähigkeitsversicherung für Schüler
Ab welchem Alter kann eine Berufsunfähigkeitsversicherung für Schüler abgeschlossen werden?
Das hängt vom Versicherer ab. Einige Anbieter ermöglichen eine echte Schüler-BU bereits im Grundschulalter, andere setzen ein höheres Mindestalter oder eine bestimmte Klassenstufe voraus. Ein möglichst früher Vertragsbeginn ist aber nicht automatisch das wichtigste Qualitätsmerkmal. Entscheidend ist, wie die Tätigkeit als Schüler versichert wird und welche Möglichkeiten der Vertrag später für Nachversicherung, Berufsgruppenwechsel und Karriere bietet.
Wie kann ein Schüler berufsunfähig sein, obwohl er noch keinen Beruf hat?
Bei einer echten Schüler-BU wird die Tätigkeit als Schüler als versicherte Tätigkeit betrachtet. Im Leistungsfall wird deshalb geprüft, in welchem Umfang das Kind seinen bisherigen Schulalltag aufgrund gesundheitlicher Einschränkungen noch bewältigen kann. Entscheidend ist die konkrete Definition in den Versicherungsbedingungen. Eine Schüler-BU ist deshalb nicht mit einer reinen Schulunfähigkeitsversicherung gleichzusetzen.
Wie hoch sollte die BU-Rente für einen Schüler sein?
Da Schüler noch kein eigenes Erwerbseinkommen haben, begrenzen Versicherer die mögliche BU-Rente. Je nach Anbieter, Alter und Tarif können unterschiedliche Höchstgrenzen gelten. Bei der Auswahl sollte allerdings nicht nur auf die heute maximal versicherbare Rente geschaut werden. Mindestens ebenso wichtig ist, wie weit sich die BU-Rente später über Nachversicherung, Beitragsdynamik und gegebenenfalls Karriereoptionen erhöhen lässt.
Was passiert mit der Schüler-BU nach dem Schulabschluss?
Eine echte Schüler-BU endet grundsätzlich nicht automatisch mit dem Schulabschluss. Der Vertrag läuft weiter, während aus dem Schüler beispielsweise ein Auszubildender, Student oder Berufstätiger wird. Der neue Beruf sollte dem Versicherer entsprechend den vertraglichen Regelungen gemeldet werden, insbesondere wenn dadurch Rechte wie eine Berufsgruppenüberprüfung, Nachversicherung oder andere Zukunftsoptionen genutzt werden können. Ob eine Meldung verpflichtend ist und welche Folgen sie hat, richtet sich nach dem jeweiligen Vertrag.
Wird die Schüler-BU teurer, wenn später ein risikoreicher Beruf ausgeübt wird?
Ein späterer Wechsel in einen risikoreicheren Beruf führt bei einem bestehenden BU-Vertrag grundsätzlich nicht automatisch dazu, dass der Versicherer den Beitrag aufgrund dieses Berufswechsels neu kalkuliert. Genau darin kann ein wesentlicher Vorteil des frühen Abschlusses liegen.
Anders kann die Situation bei einer späteren Erhöhung der BU-Rente aussehen. Hier ist entscheidend, ob der Versicherer lediglich auf eine erneute Gesundheitsprüfung oder umfassender auf eine erneute Risikoprüfung verzichtet. Darf der neue Beruf bei einer Nachversicherung erneut bewertet werden, kann die zwischenzeitlich aufgenommene Tätigkeit für den zusätzlichen Versicherungsschutz relevant werden.
Was ist der Unterschied zwischen Nachversicherung ohne Gesundheitsprüfung und ohne Risikoprüfung?
Bei einem Verzicht auf eine erneute Gesundheitsprüfung werden zwischenzeitlich aufgetretene Erkrankungen und gesundheitliche Beschwerden im Rahmen der vorgesehenen Erhöhung nicht erneut gesundheitlich bewertet.
Eine Risikoprüfung kann darüber hinaus weitere Merkmale umfassen, etwa die inzwischen ausgeübte berufliche Tätigkeit oder bestimmte Freizeitrisiken. Gerade bei Schülern kann deshalb ein weitergehender Verzicht auf eine erneute Risikoprüfung besonders wertvoll sein: Beim Vertragsabschluss lässt sich schließlich noch nicht vorhersehen, welchen Beruf oder welche Hobbys das Kind zehn oder zwanzig Jahre später haben wird.
Die finanzielle Angemessenheit der gewünschten BU-Rente kann trotzdem geprüft werden.
Wie hoch kann die BU-Rente später durch Nachversicherung steigen?
Das hängt erheblich vom jeweiligen Tarif ab. Versicherer können beispielsweise den Erhöhungsbetrag je Nachversicherungsanlass, die insgesamt mögliche Erhöhung, die maximale BU-Gesamtrente und das Alter begrenzen, bis zu dem Nachversicherungsrechte genutzt werden können.
Deshalb reicht ein Häkchen bei „Nachversicherung vorhanden“ für einen Tarifvergleich nicht aus. Gerade bei einer Schüler-BU sollte geprüft werden, wie aus einer anfänglich vielleicht 1.000 oder 1.500 Euro hohen BU-Rente später eine zum tatsächlichen Einkommen passende Absicherung werden kann.
Was ist eine Karriereoption und warum ist sie für Schüler interessant?
Eine Karriereoption beziehungsweise Karrieregarantie kann zusätzliche Erhöhungen ermöglichen, wenn das Einkommen im späteren Berufsleben deutlich steigt. Sie ergänzt damit die klassische Nachversicherung und kann – abhängig vom Tarif – höhere Absicherungen ermöglichen, wenn die normalen Nachversicherungsgrenzen erreicht sind.
Das ist gerade bei Schülern interessant. Beim Abschluss lässt sich nicht absehen, ob das Kind später beispielsweise 3.000 Euro oder ein sehr hohes Einkommen erzielen wird. Bei entsprechenden Karrierewegen muss auch die BU-Rente genügend Entwicklungsspielraum besitzen. Voraussetzungen, Einkommensgrenzen, maximale BU-Renten und Prüfungsverzichte unterscheiden sich allerdings zwischen den Versicherern.
Kann eine günstigere Berufsgruppe später den Beitrag reduzieren?
Das kann je nach Tarif möglich sein. Wird aus einem Schüler später beispielsweise ein Akademiker mit überwiegender Bürotätigkeit, kann dieser Beruf günstiger eingestuft werden als die ursprüngliche Schülereinstufung.
Interessant sind deshalb Tarife, die einen vertraglichen Anspruch auf eine Berufsgruppenüberprüfung beziehungsweise Besserstellung vorsehen. Dabei sollte darauf geachtet werden, wann eine solche Prüfung möglich ist und dass eine ungünstigere Bewertung des neuen Berufs nicht zu einer Verschlechterung des bestehenden Vertrages führt.
Was passiert, wenn bei meinem Kind bereits Erkrankungen oder Diagnosen dokumentiert sind?
Eine Vorerkrankung bedeutet nicht automatisch, dass keine Schüler-BU abgeschlossen werden kann. Entscheidend sind unter anderem die konkrete Diagnose, der Behandlungsverlauf, der aktuelle Gesundheitszustand und die Gesundheitsfragen des jeweiligen Versicherers.
Vor einer Antragstellung sollte die Gesundheitshistorie deshalb sorgfältig aufgearbeitet werden. Unklare Diagnosen sollten möglichst geklärt und relevante Sachverhalte nachvollziehbar dargestellt werden. Bei Vorerkrankungen kann eine anonyme Risikovoranfrage sinnvoll sein, um die Einschätzungen geeigneter Versicherer zu vergleichen, bevor ein regulärer Antrag gestellt wird.
Ist eine Schüler-BU auch sinnvoll, wenn das Kind später Beamter werden möchte?
Das kann sinnvoll sein. Allerdings sind Berufsunfähigkeit und Dienstunfähigkeit nicht dasselbe. Bei einer möglichen Beamtenlaufbahn sollte deshalb zusätzlich geprüft werden, ob der gewählte Vertrag bereits eine geeignete Dienstunfähigkeitsregelung enthält oder später eine entsprechende Anpassungs- beziehungsweise Wechselmöglichkeit bietet.
Besonders interessant können Optionen sein, die einen späteren Wechsel beziehungsweise Einschluss ohne erneute Gesundheits- oder Risikoprüfung ermöglichen. Ob eine solche Regelung vorhanden ist und für welche Beamtenlaufbahnen sie gilt, hängt vom jeweiligen Tarif ab.
Woran erkenne ich eine gute Berufsunfähigkeitsversicherung für Schüler?
Eine gute Schüler-BU lässt sich nicht an einem einzelnen Merkmal erkennen. Entscheidend ist das Zusammenspiel aus einer guten Definition der Schülertätigkeit, einer passenden anfänglichen BU-Rente und langfristig ausreichenden Entwicklungsmöglichkeiten.
Besonders wichtig sind umfangreiche Nachversicherungsrechte, möglichst weitgehende Prüfungsverzichte bei späteren Erhöhungen, eine ausreichende Beitragsdynamik, Karriereoptionen und Möglichkeiten zur Berufsgruppenüberprüfung. Auch eine mögliche Beamtenlaufbahn und bei erwartbar hohem späteren Absicherungsbedarf eine Zweitvertragslösung können berücksichtigt werden.
Der wichtigste Maßstab lautet deshalb nicht: Welcher Tarif bietet heute für einen Schüler die höchste Rente zum niedrigsten Beitrag?
Entscheidender ist: Welcher Vertrag bietet genügend Flexibilität, damit aus der Schüler-BU später eine zum Beruf, Einkommen und Lebensstandard passende Berufsunfähigkeitsabsicherung werden kann?
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.