
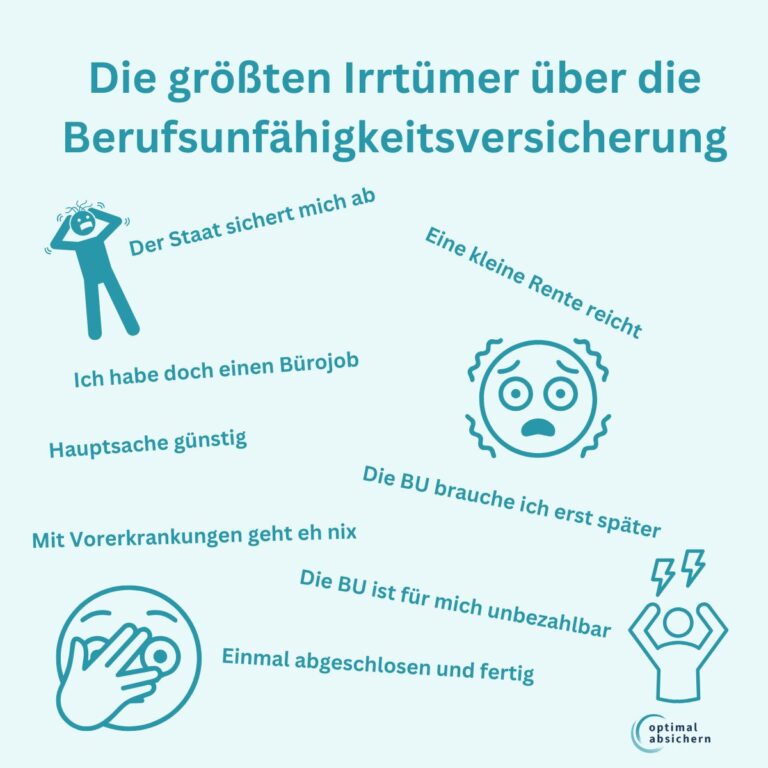
Berufsunfähigkeitsversicherung MythenAcht Irrtümer, die Ihre Absicherung gefährden können
„Ich sitze doch nur im Büro.“ „Der Staat zahlt im Ernstfall.“ Oder: „Mit meinen Vorerkrankungen bekomme ich sowieso keine Berufsunfähigkeitsversicherung mehr.“ Rund um die Berufsunfähigkeitsversicherung halten sich viele Annahmen, die auf den ersten Blick durchaus plausibel klingen. Einige dieser Irrtümer können jedoch dazu führen, dass Menschen ganz auf eine Absicherung verzichten, sie zu spät abschließen oder einen Vertrag wählen, der langfristig nicht zu ihrem Leben passt. Wir zeigen Ihnen acht typische Irrtümer – und erklären, worauf es bei einer guten Absicherung Ihrer Arbeitskraft wirklich ankommt.
Die eigene Arbeitskraft gehört für die meisten Menschen zu ihren wirtschaftlich wertvollsten Gütern. Über Jahrzehnte finanziert das Einkommen nicht nur den täglichen Lebensunterhalt, sondern auch Miete oder Immobilienfinanzierung, Familie, Altersvorsorge und viele persönliche Pläne. Fällt dieses Einkommen dauerhaft oder über einen längeren Zeitraum weg, kann deshalb schnell eine erhebliche finanzielle Lücke entstehen.
Trotzdem wird das Risiko einer Berufsunfähigkeit häufig falsch eingeschätzt. Manche verlassen sich auf die gesetzliche Absicherung, andere halten ihren Beruf für ungefährlich oder verschieben das Thema auf später. Gleichzeitig bestehen rund um Gesundheitsprüfung, Kosten und Vorerkrankungen viele Vorurteile.
Doch auch wer bereits eine Berufsunfähigkeitsversicherung besitzt, sollte sich nicht automatisch in Sicherheit wiegen. Entscheidend ist nicht allein, dass ein Vertrag vorhanden ist. Rentenhöhe, Laufzeit, Versicherungsbedingungen und Möglichkeiten zur späteren Anpassung müssen ebenfalls zur persönlichen Lebenssituation passen.
Deshalb lohnt sich ein genauer Blick auf die häufigsten Irrtümer rund um die Berufsunfähigkeitsversicherung.
Das Wichtigste auf einen Blick
- Beiträge zu einer privaten BU sind grundsätzlich als Vorsorgeaufwendungen absetzbar
- Häufig entsteht daraus jedoch kein zusätzlicher Steuervorteil
- Bei einer Basisrente mit BUZ gelten andere steuerliche Regeln
- Auch eine BU über die betriebliche Altersversorgung wird steuerlich anders behandelt
- Eine private BU-Rente wird im Leistungsfall grundsätzlich nur mit dem geringen Ertragsanteil besteuert
- Entscheidend für die Steuer ist auch, wie die Berufsunfähigkeitsversicherung abgeschlossen wurde
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Die häufigsten Irrtümer über das Risiko einer Berufsunfähigkeit
Viele Fehlentscheidungen bei der Absicherung der Arbeitskraft entstehen bereits bei der Einschätzung des eigenen Risikos. Wer davon ausgeht, dass Berufsunfähigkeit hauptsächlich Menschen mit körperlich anstrengenden Berufen betrifft oder der Staat im Ernstfall ausreichend einspringt, beschäftigt sich möglicherweise gar nicht erst mit einer privaten Absicherung.
Irrtum 1: „Der Staat fängt mich im Ernstfall auf“
Eine der häufigsten Annahmen ist, dass bei gesundheitlichen Problemen automatisch die gesetzliche Rentenversicherung einspringt. Tatsächlich unterscheidet sich die gesetzliche Erwerbsminderungsrente jedoch grundlegend von einer privaten Berufsunfähigkeitsversicherung.
Bei der Erwerbsminderungsrente steht nicht der bisher ausgeübte Beruf im Mittelpunkt. Entscheidend ist vielmehr, wie viele Stunden Sie grundsätzlich noch auf dem allgemeinen Arbeitsmarkt tätig sein können. Wer wegen Krankheit oder Behinderung weniger als drei Stunden täglich arbeiten kann, kann – sofern die weiteren Voraussetzungen erfüllt sind – Anspruch auf eine volle Erwerbsminderungsrente haben. Wer noch mindestens drei, aber weniger als sechs Stunden arbeiten kann, kann teilweise erwerbsgemindert sein.
Bei einer privaten Berufsunfähigkeitsversicherung geht es dagegen grundsätzlich darum, ob Sie Ihren zuletzt ausgeübten Beruf in seiner konkreten Ausgestaltung aus gesundheitlichen Gründen noch ausüben können. Damit verfolgt die BU einen völlig anderen Ansatz.
Unser Tipp: Verlassen Sie sich bei der Planung Ihrer Absicherung nicht allein auf mögliche staatliche Leistungen. Entscheidend ist, welche monatlichen Einnahmen Ihnen tatsächlich fehlen würden, wenn Sie Ihren Beruf dauerhaft nicht mehr ausüben könnten.
Irrtum 2: „Mit einem Bürojob kann ich kaum berufsunfähig werden“
Wer auf einer Baustelle arbeitet, schwere Maschinen bedient oder körperlich anspruchsvolle Tätigkeiten ausübt, kann sich das Risiko einer Berufsunfähigkeit meist gut vorstellen. Bei einem Büroarbeitsplatz erscheint die Gefahr dagegen häufig deutlich geringer.
Doch Berufsunfähigkeit entsteht nicht nur durch Unfälle oder körperlichen Verschleiß. Auch psychische Erkrankungen, Krebs, Erkrankungen des Nervensystems oder Beschwerden am Bewegungsapparat können dazu führen, dass die bisherige berufliche Tätigkeit dauerhaft nicht mehr oder nur noch stark eingeschränkt ausgeübt werden kann.
Bei einem Büroberuf können beispielsweise Konzentrationsfähigkeit, Belastbarkeit, langes Sitzen, Bildschirmarbeit, Termindruck oder Führungsverantwortung wesentliche Bestandteile der Tätigkeit sein. Können zentrale Aufgaben aus gesundheitlichen Gründen nicht mehr bewältigt werden, kann deshalb auch bei einem vermeintlich „ungefährlichen“ Beruf eine Berufsunfähigkeit eintreten.
Entscheidend ist also weniger, wo Sie arbeiten, sondern was Sie in Ihrem Beruf konkret leisten müssen.
Irrtum 3: „Eine BU brauche ich erst, wenn ich richtig Geld verdiene“
Warum sollte sich ein Schüler, Auszubildender oder Student bereits mit Berufsunfähigkeit beschäftigen, wenn das eigentliche Berufsleben noch gar nicht begonnen hat? Gerade diese Frage führt häufig dazu, dass die Absicherung auf später verschoben wird.
Dabei kann ein früher Einstieg Vorteile haben. Bei Abschluss einer Berufsunfähigkeitsversicherung spielen unter anderem Alter, Gesundheitszustand und die versicherte Tätigkeit eine Rolle. Wer jung und gesund ist, kann deshalb unter Umständen bessere Voraussetzungen für den Abschluss haben als einige Jahre später.
Hinzu kommt: Viele moderne Tarife sehen Möglichkeiten vor, die vereinbarte BU-Rente später ohne erneute Gesundheitsprüfung zu erhöhen – beispielsweise beim Einstieg ins Berufsleben, bei Gehaltssteigerungen oder anderen vertraglich definierten Ereignissen.
Auch für Schüler gibt es inzwischen echte Berufsunfähigkeitsversicherungen. Wichtig ist dabei allerdings ein genauer Blick auf die Bedingungen: Wie wird die Tätigkeit als Schüler definiert? Welche Möglichkeiten bestehen später bei Ausbildung, Studium oder Berufseinstieg? Und wie weit lässt sich der Versicherungsschutz zukünftig ausbauen?
Ein früher Abschluss kann deshalb vor allem eines sichern: die Möglichkeit, den Versicherungsschutz später an das eigene Berufsleben anzupassen.
Irrtum 4: „Mit Vorerkrankungen bekomme ich sowieso keine Berufsunfähigkeitsversicherung“
Rückenbeschwerden, Psychotherapie, Allergien, Sportverletzungen oder andere Diagnosen in der Krankenakte bedeuten nicht automatisch, dass eine Berufsunfähigkeitsversicherung nicht mehr möglich ist.
Versicherer bewerten gesundheitliche Vorgeschichten unterschiedlich. Je nach Diagnose, Zeitpunkt, Behandlung und aktuellem Gesundheitszustand kann eine normale Annahme möglich sein. In anderen Fällen kommen ein Risikozuschlag, ein Leistungsausschluss oder tatsächlich auch eine Ablehnung infrage.
Umso wichtiger ist es, nicht vorschnell einen Antrag zu stellen. Vor dem eigentlichen Abschluss sollte zunächst geklärt werden, welche Gesundheitsfragen der jeweilige Versicherer stellt und welche Angaben dafür tatsächlich erforderlich sind.
Dazu kann es sinnvoll sein, Patientenakten, Arztberichte oder Abrechnungsdaten zu prüfen und einzelne Sachverhalte durch Eigenerklärungen oder ärztliche Stellungnahmen nachvollziehbar aufzubereiten. Anschließend kann bei Bedarf über eine anonyme Risikovoranfrage geprüft werden, wie verschiedene Versicherer die Gesundheitshistorie einschätzen.
Unser Grundsatz: Die Gesundheitsfragen sollten nicht erst beim Ausfüllen des Antrags geklärt werden. Idealerweise steht bereits vorher fest, welche Angaben erforderlich sind und wie diese vollständig und nachvollziehbar beantwortet werden.
Ohne Fehler und Irrtümer vorsorgen
Wir begleiten Sie auf dem Weg zur fehlerlosen Arbeitskraftabsicherung.
Auch beim Vertrag selbst lauern typische Irrtümer
Selbst wenn die Entscheidung für eine Berufsunfähigkeitsversicherung gefallen ist, bleiben wichtige Fragen offen. Wie hoch sollte die BU-Rente sein? Wie lange sollte der Vertrag laufen? Welche Möglichkeiten zur späteren Anpassung sind wichtig? Und woran erkennt man überhaupt einen guten Tarif?
Gerade bei diesen Fragen können Entscheidungen, die heute einige Euro Beitrag sparen, langfristig erhebliche Auswirkungen haben.
Irrtum 5: „Eine gute Berufsunfähigkeitsversicherung ist viel zu teuer“
Wie teuer eine Berufsunfähigkeitsversicherung ist, lässt sich nicht pauschal beantworten. Der Beitrag hängt unter anderem vom Eintrittsalter, vom Beruf, vom Gesundheitszustand, von der Höhe der gewünschten BU-Rente, der Vertragslaufzeit und den gewählten Leistungen ab.
Deshalb können sich die Beiträge verschiedener Personen erheblich unterscheiden. Auch die Einstufung eines Berufes kann bei verschiedenen Versicherern unterschiedlich ausfallen.
Wer Kosten sparen möchte, sollte deshalb nicht vorschnell bei der Rentenhöhe oder der Laufzeit kürzen. Eine günstige Versicherung hilft wenig, wenn die vereinbarte Leistung im Ernstfall nicht ausreicht oder der Schutz mehrere Jahre vor dem geplanten Ruhestand endet.
Sinnvoller ist es, verschiedene Vertragsgestaltungen und Versicherer miteinander zu vergleichen und zu prüfen, welche Absicherung zum eigenen finanziellen Rahmen passt.
Irrtum 6: „Eine kleine BU-Rente ist besser als gar keine“
Dieser Satz klingt zunächst vernünftig. Problematisch wird eine sehr niedrige BU-Rente jedoch dann, wenn sie im Leistungsfall nicht annähernd ausreicht, um die laufenden Ausgaben zu decken.
Die BU-Rente soll im Ernstfall einen wesentlichen Teil des wegfallenden Arbeitseinkommens ersetzen. Deshalb sollte die Höhe nicht nach einer pauschalen Prozentzahl bestimmt werden, sondern anhand der persönlichen finanziellen Situation.
Zu berücksichtigen sind beispielsweise:
- laufende Lebenshaltungskosten,
- Miete oder Immobilienfinanzierung,
- Beiträge zur Kranken- und Pflegeversicherung,
- finanzielle Verpflichtungen gegenüber der Familie,
- bestehende Kredite und
- die weitere Altersvorsorge.
Denn mit dem Verlust des Arbeitseinkommens kann noch ein weiteres Problem entstehen: Wer über viele Jahre berufsunfähig ist, kann häufig auch deutlich weniger für das Alter vorsorgen.
Die entscheidende Frage lautet deshalb nicht: „Welche BU-Rente kann ich möglichst günstig versichern?“, sondern: „Wie viel Einkommen brauche ich im Ernstfall?“
Irrtum 7: „Wenn ich einmal eine BU habe, bin ich dauerhaft richtig abgesichert“
Eine Berufsunfähigkeitsversicherung wird häufig über mehrere Jahrzehnte abgeschlossen. In dieser Zeit kann sich das Leben grundlegend verändern. Aus einem Studenten wird ein Gutverdiener, aus einem Single eine Familie und aus einer Mietwohnung möglicherweise eine finanzierte Immobilie.
Eine BU-Rente, die mit 25 Jahren ausreichend erscheint, kann deshalb mit 35 oder 45 Jahren deutlich zu niedrig sein.
Bei der Vertragsgestaltung sollte daher bereits beim Abschluss darauf geachtet werden, wie sich der Versicherungsschutz später weiterentwickeln lässt. Wichtige Instrumente können eine Beitragsdynamik sowie Nachversicherungsmöglichkeiten sein. Einige Tarife bieten darüber hinaus weitergehende Möglichkeiten, die BU-Rente bei steigenden Einkommen oder bestimmten beruflichen Entwicklungen anzupassen.
Auch die vereinbarte Laufzeit verdient Aufmerksamkeit. Ein Vertrag, der deutlich vor dem geplanten Rentenbeginn endet, kann gerade in einer Lebensphase eine Lücke hinterlassen, in der eine neue Absicherung aufgrund des Alters oder der Gesundheit nur noch schwer möglich ist.
Eine gute Berufsunfähigkeitsversicherung sollte deshalb nicht nur zu Ihrem heutigen Leben passen, sondern möglichst auch mit Ihrer weiteren Entwicklung Schritt halten können.
Irrtum 8: „Beim BU-Vergleich kommt es vor allem auf den Preis an“
Der monatliche Beitrag lässt sich leicht vergleichen. Bei einer Berufsunfähigkeitsversicherung ist er jedoch nur eines von mehreren Entscheidungskriterien.
Mindestens ebenso wichtig sind die Versicherungsbedingungen und die konkrete Vertragsgestaltung. Dazu gehören beispielsweise die Definition der Berufsunfähigkeit, Regelungen zur Verweisung, Nachversicherungsmöglichkeiten, Dynamiken und weitere Leistungsvoraussetzungen.
Auch die Gesundheitsprüfung gehört letztlich zum Vergleich. Der Tarif mit den auf dem Papier besten Bedingungen hilft wenig, wenn er aufgrund einer Vorerkrankung nur mit einem problematischen Leistungsausschluss angeboten wird, während ein anderer Versicherer denselben Sachverhalt möglicherweise günstiger bewertet.
Deshalb sollte eine BU-Auswahl mehrere Ebenen berücksichtigen: Welche Absicherung benötigen Sie? Welche Versicherer kommen aufgrund Ihres Berufs und Ihrer Gesundheit infrage? Welche Vertragsbedingungen sind für Sie wichtig? Und erst danach stellt sich die Frage, welches passende Angebot ein gutes Preis-Leistungs-Verhältnis bietet.
Berufsunfähigkeit absichern: Nicht einzelne Punkte, sondern das Gesamtbild zählt
Bei einer Berufsunfähigkeitsversicherung gibt es selten die eine Kennzahl, an der sich ein guter Vertrag erkennen lässt. Eine hohe BU-Rente allein reicht ebenso wenig wie ein günstiger Beitrag oder ein einzelnes besonders gutes Leistungsmerkmal.
Entscheidend ist das Zusammenspiel aus ausreichender Rentenhöhe, passender Laufzeit, guten Versicherungsbedingungen, Möglichkeiten zur späteren Anpassung und einer sorgfältig vorbereiteten Gesundheitsprüfung.
Gerade deshalb sollte eine Berufsunfähigkeitsversicherung nicht nur als Produktvergleich verstanden werden. Es geht vielmehr darum, eine Absicherungsstrategie zu entwickeln, die zur heutigen Situation passt und gleichzeitig genügend Spielraum für die kommenden Jahre bietet.
Bei der BU können Irrtümer langfristig teuer werden
„Ich brauche keine BU“,
„Ich bekomme ohnehin keinen Vertrag“ oder
„Eine kleine Rente wird schon reichen“ – viele dieser Aussagen wirken zunächst nachvollziehbar.
Die Realität ist meist differenzierter.
Eine Berufsunfähigkeitsversicherung sollte sich an Ihrem Beruf, Ihrer finanziellen Situation, Ihrer Gesundheit und Ihren Zukunftsplänen orientieren. Besonders wichtig ist, nicht nur den heutigen Schutz zu betrachten. Eine gute Absicherung sollte sich auch anpassen lassen, wenn Einkommen und finanzielle Verantwortung im Laufe des Lebens steigen. Deshalb gilt: Erst den tatsächlichen Absicherungsbedarf bestimmen, anschließend die Gesundheitshistorie sorgfältig aufbereiten und danach passende Versicherer und Vertragsbedingungen vergleichen. So entsteht aus einer BU-Police eine langfristig tragfähige Absicherung Ihrer Arbeitskraft.
Inhaltsverzeichnis
Können wir ihnen Helfen? H2
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.