
Erwerbsminderungsrente: Voraussetzungen für die staatliche Rente
Was passiert, wenn Sie aus gesundheitlichen Gründen nicht mehr oder nur noch eingeschränkt arbeiten können? Arbeitnehmer sind über die gesetzliche Rentenversicherung grundsätzlich gegen das Risiko einer Erwerbsminderung abgesichert. Allerdings gelten dafür vergleichsweise hohe Voraussetzungen. Entscheidend ist vor allem nicht, ob Sie Ihren bisherigen Beruf noch ausüben können, sondern wie viele Stunden Sie gesundheitlich noch auf dem allgemeinen Arbeitsmarkt arbeiten könnten.
Was passiert, wenn Sie aus gesundheitlichen Gründen nicht mehr oder nur noch eingeschränkt arbeiten können? Arbeitnehmer sind über die gesetzliche Rentenversicherung grundsätzlich gegen das Risiko einer Erwerbsminderung abgesichert. Allerdings gelten dafür klare Voraussetzungen. Entscheidend ist primär, wie viele Stunden Sie gesundheitlich noch auf dem allgemeinen Arbeitsmarkt arbeiten können.
Genau darin liegt ein wichtiger Unterschied zur privaten Berufsunfähigkeitsversicherung. Sie leistet, wenn Sie Ihren konkret ausgeübten Beruf aus gesundheitlichen Gründen nicht mehr ausüben können.
Für die eigene Absicherung ist es wichtig, beide Systeme auseinanderzuhalten. Denn auch wenn Sie Ihren bisherigen Beruf dauerhaft nicht mehr ausüben können, bedeutet das nicht automatisch, dass Sie Anspruch auf eine Erwerbsminderungsrente haben. Umgekehrt können Leistungen aus der gesetzlichen Rentenversicherung und einer privaten Berufsunfähigkeitsversicherung unter bestimmten Voraussetzungen auch nebeneinander bestehen.
Das Wichtigste auf einen Blick
- Die Erwerbsminderungsrente ist eine Leistung der Deutschen Rentenversicherung
- Entscheidend ist, wie viele Stunden Sie noch auf dem allgemeinen Arbeitsmarkt arbeiten können
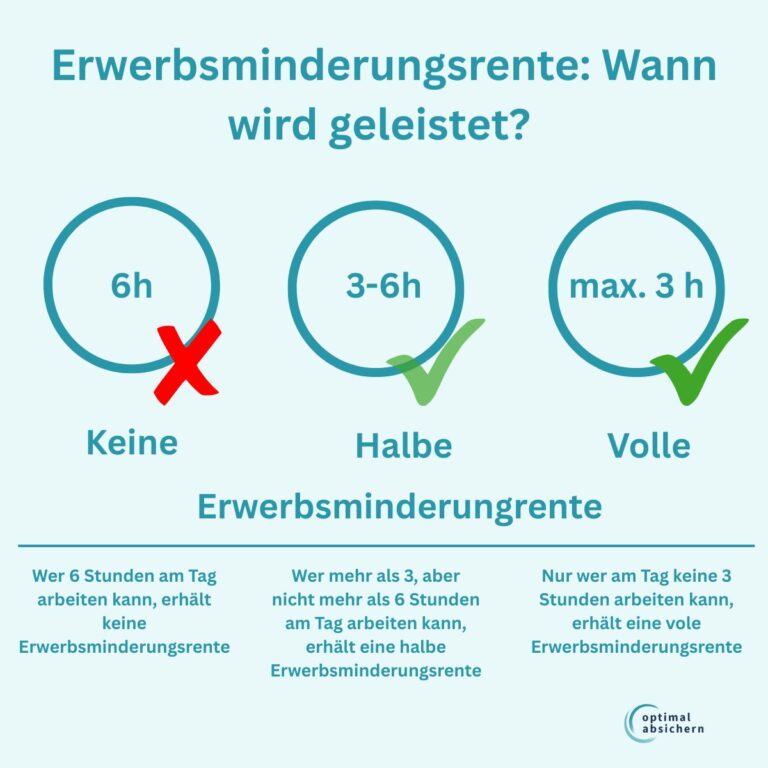
- Bei weniger als drei Stunden täglich kann eine volle Erwerbsminderung vorliegen
- Bei drei bis unter sechs Stunden täglich kann eine teilweise Erwerbsminderung vorliegen
- Zusätzlich müssen bestimmte Versicherungs- und Beitragszeiten erfüllt sein
- Eine BU kann bereits leisten, obwohl noch keine Erwerbsminderungsrente gezahlt wird
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Wann liegt eine Erwerbsminderung vor?
Die Deutsche Rentenversicherung unterscheidet zwischen voller und teilweiser Erwerbsminderung. Maßgeblich ist, wie viele Stunden Sie unter den üblichen Bedingungen des allgemeinen Arbeitsmarktes noch arbeiten können.
- Volle Erwerbsminderung: Sie können wegen Krankheit oder Behinderung auf nicht absehbare Zeit weniger als drei Stunden täglich arbeiten.
- Teilweise Erwerbsminderung: Sie können noch mindestens drei, aber weniger als sechs Stunden täglich arbeiten.
- Keine Erwerbsminderung: Können Sie noch mindestens sechs Stunden täglich arbeiten, besteht grundsätzlich kein Anspruch auf eine Erwerbsminderungsrente.
Weitere Informationen zu den Voraussetzungen finden Sie direkt bei der Deutschen Rentenversicherung.
Erwerbsminderung und Berufsunfähigkeit sind nicht dasselbe
Dieser Unterschied ist für die finanzielle Absicherung besonders wichtig. Bei der gesetzlichen Erwerbsminderungsrente steht prinzipiell nicht Ihr bisheriger Beruf im Mittelpunkt. Geprüft wird vielmehr, wie viele Stunden Sie gesundheitlich überhaupt noch auf dem allgemeinen Arbeitsmarkt tätig sein können.
Ein Beispiel: Eine Handwerkerin kann aufgrund einer Erkrankung ihre körperlich anstrengende Tätigkeit dauerhaft nicht mehr ausüben. Gesundheitlich wäre sie aber noch in der Lage, sechs Stunden oder länger einer leichteren Tätigkeit nachzugehen. Allein die Tatsache, dass sie ihren bisherigen Beruf nicht mehr ausüben kann, begründet bei jüngeren Versicherten deshalb grundsätzlich noch keinen Anspruch auf eine Erwerbsminderungsrente.
Eine private Berufsunfähigkeitsversicherung setzt an einem anderen Punkt an. Hier geht es – abhängig von den vereinbarten Versicherungsbedingungen – darum, ob die versicherte Person ihren zuletzt ausgeübten Beruf aufgrund gesundheitlicher Einschränkungen noch ausüben kann. Bei vielen modernen Tarifen besteht der Leistungsanspruch typischerweise, wenn die versicherte Person ihren Beruf voraussichtlich für mindestens sechs Monate zu mindestens 50 Prozent nicht mehr ausüben kann.
Für die Absicherung Ihrer Arbeitskraft bedeutet das: Eine gesetzliche Erwerbsminderungsrente ist kein Ersatz für eine private Berufsunfähigkeitsversicherung. Beide Leistungen haben unterschiedliche Voraussetzungen und können nebeneinander bestehen.
Mehr darüber, wie die private Absicherung funktioniert, erfahren Sie in unserem Ratgeber zur Berufsunfähigkeitsversicherung
Sonderregelung für vor dem 2. Januar 1961 Geborene
Eine Ausnahme gibt es für Versicherte, die vor dem 2. Januar 1961 geboren wurden. Für diese Personengruppe besteht unter bestimmten Voraussetzungen noch ein Berufsschutz innerhalb der gesetzlichen Rentenversicherung. Sie können eine Rente wegen teilweiser Erwerbsminderung bei Berufsunfähigkeit erhalten.
Für jüngere Versicherte gibt es diesen gesetzlichen Berufsschutz dagegen grundsätzlich nicht mehr. Für sie kommt es bei der Erwerbsminderungsrente darauf an, welches Leistungsvermögen auf dem allgemeinen Arbeitsmarkt noch vorhanden ist.
Welche Versicherungszeiten müssen erfüllt sein?
Neben der medizinisch festgestellten Erwerbsminderung müssen auch versicherungsrechtliche Voraussetzungen erfüllt werden.
Grundsätzlich müssen Sie:
- die allgemeine Wartezeit von fünf Jahren erfüllt haben und
- in den letzten fünf Jahren vor Eintritt der Erwerbsminderung grundsätzlich mindestens drei Jahre Pflichtbeiträge zur gesetzlichen Rentenversicherung gezahlt haben.
Bei der Wartezeit können unterschiedliche rentenrechtliche Zeiten berücksichtigt werden. Unter bestimmten Voraussetzungen kann sich auch der maßgebliche Fünfjahreszeitraum verlängern, beispielsweise wenn aufgrund bestimmter gesetzlich anerkannter Tatbestände zeitweise keine Pflichtbeiträge gezahlt werden konnten.
Darüber hinaus sieht das Rentenrecht verschiedene Sonderregelungen vor, etwa bei Erwerbsminderung infolge eines Arbeitsunfalls oder einer Berufskrankheit sowie für Personen, die bereits in jungen Jahren voll erwerbsgemindert werden. Ob diese Voraussetzungen erfüllt sind, sollte deshalb immer individuell mit der Deutschen Rentenversicherung geklärt werden.
Haben Schüler, Studenten und Selbstständige Anspruch auf Erwerbsminderungsrente?
Auch Schüler, Studierende, Selbstständige und Freiberufler können grundsätzlich eine gesetzliche Erwerbsminderungsrente erhalten. Entscheidend ist allerdings, ob sie die erforderlichen Versicherungszeiten erfüllen. Nach § 43 SGB VI müssen Versicherte grundsätzlich die allgemeine Wartezeit von fünf Jahren erfüllt und innerhalb der letzten fünf Jahre vor Eintritt der Erwerbsminderung mindestens drei Jahre Pflichtbeiträge gezahlt haben. Für bestimmte Personengruppen gelten jedoch Ausnahmen.
Erwerbsminderungsrente für Schüler und Studenten
Schüler und Studierende sind durch den Schul- oder Hochschulbesuch allein normalerweise noch nicht gegen Erwerbsminderung abgesichert. Zwar können Schul- und Studienzeiten ab dem 17. Lebensjahr als Anrechnungszeiten berücksichtigt werden (§ 58 Abs. 1 Satz 1 Nr. 4 SGB VI), sie ersetzen aber nicht die erforderlichen Pflichtbeiträge. Wer bereits während der Schulzeit oder des Studiums rentenversicherungspflichtig arbeitet, kann dagegen entsprechende Ansprüche aufbauen. Das gilt beispielsweise auch für einen Minijob, sofern keine Befreiung von der Rentenversicherungspflicht vorliegt.
Eine wichtige Ausnahme besteht für Berufseinsteiger: Wer innerhalb von sechs Jahren nach Abschluss einer Ausbildung voll erwerbsgemindert wird und in den letzten zwei Jahren vor Eintritt der Erwerbsminderung mindestens zwölf Monate Pflichtbeiträge gezahlt hat, kann bereits vor Ablauf der regulären fünfjährigen Wartezeit eine Erwerbsminderungsrente erhalten. Der Zweijahreszeitraum kann sich durch weitere schulische Ausbildungszeiten verlängern. Diese Sonderregelung ist in § 53 Abs. 2 SGB VI geregelt. Auch bei einer Erwerbsminderung infolge eines Arbeitsunfalls oder einer Berufskrankheit kann die Wartezeit unter den Voraussetzungen des § 53 Abs. 1 SGB VI vorzeitig erfüllt sein.
Erwerbsminderungsrente für Selbstständige und Freiberufler
Selbstständige und Freiberufler sind nicht automatisch von der gesetzlichen Erwerbsminderungsrente ausgeschlossen. Bestimmte Berufsgruppen, etwa selbstständige Lehrer, Hebammen, Künstler oder Publizisten, unterliegen nach § 2 SGB VI der gesetzlichen Rentenversicherungspflicht. Andere Selbstständige können sich unter den Voraussetzungen des § 4 Abs. 2 SGB VI auf Antrag pflichtversichern lassen. Haben sie die erforderlichen Versicherungszeiten erfüllt, können sie ebenfalls Anspruch auf Erwerbsminderungsrente haben.
Wer dagegen ausschließlich privat für das Alter vorsorgt und keine entsprechenden Ansprüche in der gesetzlichen Rentenversicherung erworben hat, erhält auch keine gesetzliche Erwerbsminderungsrente. Freiwillige Rentenversicherungsbeiträge allein reichen für einen Anspruch normalerweise nicht aus. Eine Ausnahme besteht insbesondere für Versicherte, die bereits vor dem 1. Januar 1984 die allgemeine Wartezeit erfüllt und ihre Anwartschaft seitdem lückenlos durch gesetzlich anerkannte Zeiten erhalten haben. Diese Bestandsschutzregelung findet sich in § 241 Abs. 2 SGB VI.
Wie hoch ist die Erwerbsminderungsrente?
Eine pauschale Höhe der Erwerbsminderungsrente gibt es nicht. Sie richtet sich unter anderem danach, welche Rentenansprüche Sie bis zum Eintritt der Erwerbsminderung erworben haben.
Eine wichtige Rolle spielt dabei die sogenannte Zurechnungszeit. Sie soll verhindern, dass Menschen, die bereits in jüngeren Jahren erwerbsgemindert werden, nur aufgrund der bis dahin kurzen Beitragsdauer eine besonders niedrige Rente erhalten.
Bei einem Beginn der Erwerbsminderungsrente im Jahr 2026 reicht die Zurechnungszeit bis zu einem Alter von 66 Jahren und drei Monaten. Die Betroffenen werden bei der Rentenberechnung damit vereinfacht so gestellt, als hätten sie bis zu diesem Zeitpunkt weiter Beiträge auf Grundlage ihrer bisherigen Versicherungsbiografie erworben. Die Altersgrenze der Zurechnungszeit wird schrittweise weiter angehoben.
Abschläge bei der Erwerbsminderungsrente
Bei einer Erwerbsminderungsrente können zusätzlich Abschläge anfallen. Für jeden Monat, in dem die Rente vor dem jeweils maßgebenden Lebensalter beginnt, beträgt der Abschlag 0,3 Prozent. Insgesamt ist der Abschlag bei der Erwerbsminderungsrente auf maximal 10,8 Prozent begrenzt.
Bei einem Rentenbeginn im Jahr 2026 liegt das maßgebende Alter für eine abschlagsfreie Erwerbsminderungsrente bei 65 Jahren.
Warum die Erwerbsminderungsrente allein häufig nicht ausreicht
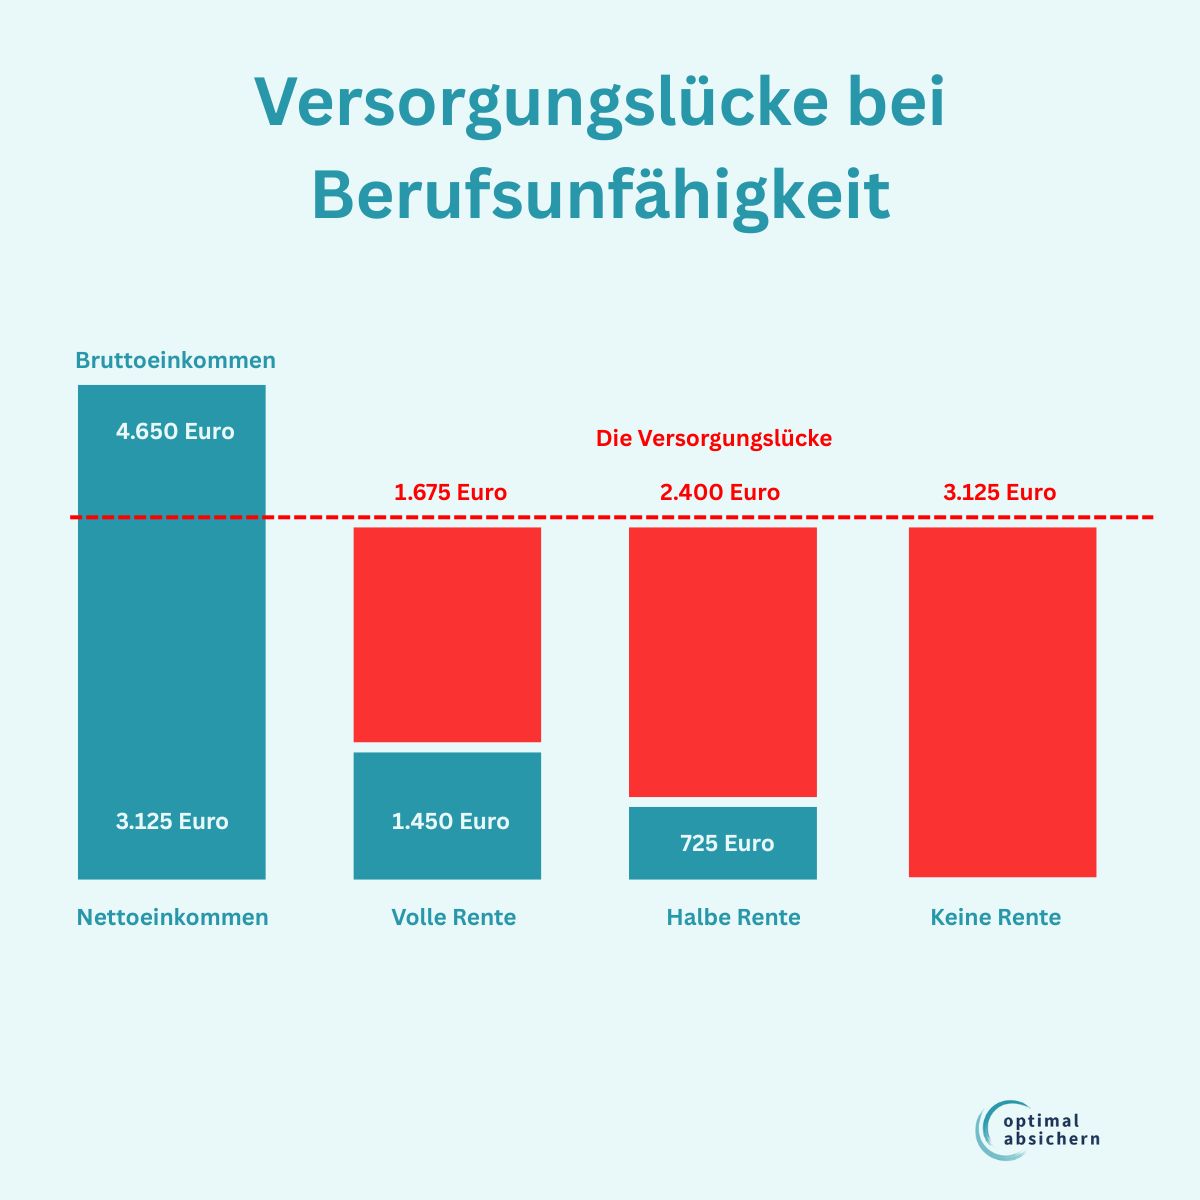
Selbst wenn ein Anspruch auf eine volle Erwerbsminderungsrente besteht, ersetzt diese nicht automatisch das bisherige Arbeitseinkommen. Wie groß die persönliche Versorgungslücke tatsächlich ist, hängt von der individuellen Rentenanwartschaft, dem bisherigen Einkommen und den laufenden finanziellen Verpflichtungen ab.
Hinzu kommt ein weiterer Punkt: Es kann bereits eine erhebliche finanzielle Einschränkung entstehen, obwohl die Voraussetzungen für eine Erwerbsminderungsrente noch gar nicht erfüllt sind. Wer beispielsweise seinen bisherigen Beruf aus gesundheitlichen Gründen nicht mehr ausüben kann, theoretisch aber noch mindestens sechs Stunden in einer anderen Tätigkeit arbeiten könnte, erhält grundsätzlich keine Erwerbsminderungsrente.
Genau diese Lücke soll eine private Berufsunfähigkeitsversicherung schließen. Deshalb sollte bei der Planung der Arbeitskraftabsicherung nicht nur betrachtet werden, welche Ansprüche möglicherweise aus der gesetzlichen Rentenversicherung bestehen. Entscheidend ist vielmehr, welches Einkommen im Ernstfall tatsächlich benötigt wird und wie groß die daraus resultierende Versorgungslücke ist.
Die Erwerbsminderungsrente reicht nicht!
Ohne private Absicherung droht bei einem Aus im Job aus gesundheitlichen Gründen der soziale Absturz. Jetzt mit einer Berufsunfähigkeitsversicherung ein starkes Sicherheitsnetz spannen.
Darf ich trotz Erwerbsminderungsrente arbeiten?
Ja. Der Bezug einer Erwerbsminderungsrente bedeutet nicht automatisch, dass überhaupt kein Einkommen mehr erzielt werden darf. Allerdings müssen sowohl die individuelle Hinzuverdienstgrenze als auch das festgestellte gesundheitliche Leistungsvermögen beachtet werden.
Die früher geltende starre Hinzuverdienstgrenze von 6.300 Euro wurde bereits zum 1. Januar 2023 abgeschafft. Seitdem gelten dynamische Hinzuverdienstgrenzen.
Für das Jahr 2026 gelten folgende Beträge:
- Volle Erwerbsminderungsrente: Hinzuverdienstgrenze von 20.763,75 Euro jährlich.
- Teilweise Erwerbsminderungsrente: mindestens 41.527,50 Euro jährlich. Abhängig vom früheren Einkommen kann die individuelle Grenze auch höher liegen.
Wichtig ist allerdings: Die Hinzuverdienstgrenze ist nur die finanzielle Seite. Gleichzeitig muss die ausgeübte Tätigkeit zu dem gesundheitlichen Leistungsvermögen passen, auf dessen Grundlage die Erwerbsminderungsrente gewährt wurde.
Wer beispielsweise eine volle Erwerbsminderungsrente erhält, weil ein Leistungsvermögen von weniger als drei Stunden täglich festgestellt wurde, sollte deshalb nicht dauerhaft in einem Umfang arbeiten, der dieser Feststellung widerspricht.
Aktuelle Informationen zu den Hinzuverdienstgrenzen bietet die Deutsche Rentenversicherung.
Kann eine private BU-Rente zusätzlich gezahlt werden?
Grundsätzlich können Leistungen aus einer privaten Berufsunfähigkeitsversicherung und eine gesetzliche Erwerbsminderungsrente nebeneinander bezogen werden. Eine private BU-Rente ist grundsätzlich kein Arbeitsentgelt aus einer Beschäftigung und wird nicht allein deshalb als Hinzuverdienst auf die Erwerbsminderungsrente angerechnet.
Ob beide Leistungen tatsächlich gezahlt werden, wird allerdings unabhängig voneinander geprüft. Ein positiver Bescheid der Deutschen Rentenversicherung bedeutet deshalb nicht automatisch, dass auch ein privater Berufsunfähigkeitsversicherer leisten muss. Umgekehrt kann eine private Berufsunfähigkeitsversicherung bereits leisten, obwohl kein Anspruch auf eine gesetzliche Erwerbsminderungsrente besteht.
Einige Berufsunfähigkeitsversicherungen enthalten zwar besondere Regelungen zur Anerkennung einer vollen Erwerbsminderung. Ob und unter welchen Voraussetzungen eine solche Klausel greift, hängt jedoch von den konkreten Versicherungsbedingungen ab.
Mehr zu den Leistungsvoraussetzungen finden Sie in unserem Bereich zur Berufsunfähigkeitsversicherung.
Erwerbsminderungsrente wird häufig zunächst befristet gezahlt
Eine Erwerbsminderungsrente wird nicht automatisch dauerhaft bewilligt. Renten wegen verminderter Erwerbsfähigkeit werden grundsätzlich zunächst befristet geleistet. Eine Befristung kann für längstens drei Jahre ausgesprochen und anschließend verlängert werden.
Eine unbefristete Erwerbsminderungsrente kommt insbesondere dann in Betracht, wenn aus medizinischer Sicht eine Besserung des Gesundheitszustands unwahrscheinlich ist.
Bei einer befristeten Erwerbsminderungsrente muss deshalb rechtzeitig geprüft werden, ob ein Antrag auf Weiterzahlung erforderlich ist.
Wann beginnt die Erwerbsminderungsrente?
Auch der Beginn der Rentenzahlung hängt von der Art der Bewilligung und dem Einzelfall ab. Befristete Erwerbsminderungsrenten beginnen grundsätzlich frühestens mit dem siebten Kalendermonat nach Eintritt der Erwerbsminderung. Es gibt jedoch Ausnahmen und Sonderregelungen.
Gerade deshalb sollte ein möglicher Anspruch frühzeitig geprüft werden. Wer über längere Zeit arbeitsunfähig ist und bei dem eine dauerhafte Einschränkung der Erwerbsfähigkeit absehbar wird, sollte sich frühzeitig mit der Deutschen Rentenversicherung in Verbindung setzen.
Erwerbsminderungsrente beantragen
Die Erwerbsminderungsrente wird nicht automatisch gezahlt. Sie muss bei der Deutschen Rentenversicherung beantragt werden.
Für die Entscheidung benötigt die Rentenversicherung insbesondere Informationen über den Gesundheitszustand und die Versicherungsbiografie. Vorhandene ärztliche Befunde, Krankenhaus- und Reha-Berichte sowie Angaben zu behandelnden Ärzten können für das Verfahren von Bedeutung sein.
Die Deutsche Rentenversicherung prüft anhand der medizinischen Unterlagen und gegebenenfalls weiterer Untersuchungen, welches Leistungsvermögen noch vorhanden ist.
Den Antrag und weitere Informationen zum Verfahren erhalten Sie direkt bei der Deutschen Rentenversicherung.
Was passiert, wenn der Antrag abgelehnt wird?
Wird ein Antrag auf Erwerbsminderungsrente abgelehnt, kann gegen den Bescheid Widerspruch eingelegt werden. Entscheidend ist dabei die im Bescheid angegebene Rechtsbehelfsfrist. Betroffene sollten den Bescheid und insbesondere die medizinische Begründung sorgfältig prüfen.
Je nach Sachverhalt kann es sinnvoll sein, ärztliche Unterlagen zu ergänzen oder fachkundige Unterstützung in Anspruch zu nehmen.
Muss die Erwerbsminderungsrente versteuert werden?
Ja. Auch Renten wegen verminderter Erwerbsfähigkeit unterliegen grundsätzlich der nachgelagerten Besteuerung der gesetzlichen Rentenversicherung.
Bei einem Rentenbeginn im Jahr 2026 beträgt der Besteuerungsanteil 84 Prozent. Die übrigen 16 Prozent der ersten vollen Jahresbruttorente bilden grundsätzlich die Grundlage für den persönlichen Rentenfreibetrag.
Das bedeutet allerdings nicht, dass automatisch 84 Prozent der Rente tatsächlich als Steuer an das Finanzamt gezahlt werden müssen. Der Besteuerungsanteil bestimmt lediglich, welcher Teil der Rente grundsätzlich in die steuerliche Berechnung einfließt. Ob tatsächlich Einkommensteuer anfällt, hängt unter anderem von der Höhe der gesamten steuerpflichtigen Einkünfte und den persönlichen Freibeträgen ab.
Erwerbsminderungsrente oder Berufsunfähigkeitsversicherung?
Die beiden Absicherungen sollten nicht miteinander verwechselt werden. Die Erwerbsminderungsrente ist eine Leistung der gesetzlichen Rentenversicherung und bietet eine grundlegende soziale Absicherung. Die Berufsunfähigkeitsversicherung ist dagegen eine individuell vereinbarte private Absicherung der Arbeitskraft.
Der wesentliche Unterschied liegt in den Leistungsvoraussetzungen:
- Bei der Erwerbsminderungsrente wird grundsätzlich geprüft, wie lange Sie noch auf dem allgemeinen Arbeitsmarkt arbeiten können.
- Bei der Berufsunfähigkeitsversicherung steht grundsätzlich der konkret ausgeübte und versicherte Beruf im Mittelpunkt.
Dadurch kann eine Berufsunfähigkeit bereits vorliegen, obwohl die Voraussetzungen für eine volle oder teilweise Erwerbsminderung nicht erfüllt sind.
Wer sein Einkommen absichern möchte, sollte deshalb nicht allein auf mögliche Ansprüche aus der gesetzlichen Rentenversicherung vertrauen. Sinnvoll ist eine individuelle Betrachtung: Welches Einkommen benötigen Sie im Ernstfall, welche gesetzlichen Ansprüche bestehen und welche Versorgungslücke muss durch eine private Berufsunfähigkeitsversicherung geschlossen werden?
Häufige Fragen zur Erwerbsminderungsrente
Was ist eine volle Erwerbsminderung?
Eine volle Erwerbsminderung liegt grundsätzlich vor, wenn Sie wegen Krankheit oder Behinderung auf nicht absehbare Zeit unter den üblichen Bedingungen des allgemeinen Arbeitsmarktes weniger als drei Stunden täglich arbeiten können. Zusätzlich müssen die versicherungsrechtlichen Voraussetzungen erfüllt sein.
Wann liegt eine teilweise Erwerbsminderung vor?
Eine teilweise Erwerbsminderung liegt grundsätzlich vor, wenn Sie noch mindestens drei, aber weniger als sechs Stunden täglich auf dem allgemeinen Arbeitsmarkt arbeiten können. Die Rente wegen teilweiser Erwerbsminderung soll den dadurch entstehenden Einkommensverlust teilweise ausgleichen.
Kann ich eine Erwerbsminderungsrente erhalten, wenn ich meinen Beruf nicht mehr ausüben kann?
Allein die Tatsache, dass Sie Ihren bisherigen Beruf nicht mehr ausüben können, reicht für nach dem 1. Januar 1961 Geborene grundsätzlich nicht aus. Entscheidend ist, wie viele Stunden Sie gesundheitlich noch in anderen Tätigkeiten auf dem allgemeinen Arbeitsmarkt arbeiten können. Genau hier liegt ein wesentlicher Unterschied zur privaten Berufsunfähigkeitsversicherung.
Was ist der Unterschied zwischen Erwerbsminderung und Berufsunfähigkeit?
Bei der Erwerbsminderung beurteilt die Deutsche Rentenversicherung grundsätzlich das verbleibende Leistungsvermögen auf dem allgemeinen Arbeitsmarkt. Bei einer privaten Berufsunfähigkeitsversicherung ist dagegen nach Maßgabe der Versicherungsbedingungen der konkret ausgeübte Beruf entscheidend. Deshalb kann jemand berufsunfähig sein, ohne gleichzeitig erwerbsgemindert zu sein.
Wie lange muss ich versichert sein, um eine Erwerbsminderungsrente zu bekommen?
Grundsätzlich müssen Sie die allgemeine Wartezeit von fünf Jahren erfüllt haben. Zusätzlich müssen in den letzten fünf Jahren vor Eintritt der Erwerbsminderung grundsätzlich mindestens drei Jahre mit Pflichtbeiträgen vorhanden sein. Für bestimmte Situationen gelten Ausnahmen und Sonderregelungen.
Wie hoch ist die Erwerbsminderungsrente?
Die Höhe ist individuell und hängt insbesondere von den erworbenen Rentenansprüchen ab. Zusätzlich wird bei der Berechnung eine sogenannte Zurechnungszeit berücksichtigt. Einen wichtigen Anhaltspunkt über Ihre persönlichen Ansprüche liefert Ihre Renteninformation beziehungsweise eine Rentenauskunft der Deutschen Rentenversicherung.
Darf ich neben einer vollen Erwerbsminderungsrente arbeiten?
Grundsätzlich ja. Im Jahr 2026 gilt bei voller Erwerbsminderung eine jährliche Hinzuverdienstgrenze von 20.763,75 Euro. Zusätzlich ist jedoch das gesundheitlich festgestellte Leistungsvermögen zu beachten. Eine Tätigkeit, die dauerhaft nicht mit der festgestellten Erwerbsminderung vereinbar erscheint, kann zu einer erneuten Prüfung des Rentenanspruchs führen.
Kann ich Erwerbsminderungsrente und BU-Rente gleichzeitig bekommen?
Grundsätzlich ja. Beide Leistungen beruhen auf unterschiedlichen Anspruchsvoraussetzungen und werden unabhängig voneinander geprüft. Eine private BU-Rente führt deshalb nicht automatisch dazu, dass eine Erwerbsminderungsrente entfällt. Ebenso setzt der Bezug einer privaten BU-Rente nicht voraus, dass die Deutsche Rentenversicherung zuvor eine Erwerbsminderung anerkannt hat.
Wird eine Erwerbsminderungsrente immer dauerhaft gezahlt?
Nein. Erwerbsminderungsrenten werden grundsätzlich zunächst befristet bewilligt. Eine Befristung erfolgt für längstens drei Jahre und kann verlängert werden. Eine unbefristete Rente kommt insbesondere dann infrage, wenn eine Besserung des gesundheitlichen Zustands aus medizinischer Sicht unwahrscheinlich ist.
Ist die Erwerbsminderungsrente steuerpflichtig?
Grundsätzlich ja. Für Personen, deren Rente 2026 beginnt, beträgt der Besteuerungsanteil 84 Prozent. Das bedeutet jedoch nicht, dass auf 84 Prozent der Rente tatsächlich Einkommensteuer gezahlt werden muss. Ob und in welcher Höhe Steuern anfallen, hängt von der individuellen steuerlichen Situation ab.
Reicht die Erwerbsminderungsrente zur Absicherung meines Einkommens aus?
Das lässt sich nur individuell beurteilen. Entscheidend sind die Höhe Ihrer persönlichen Rentenanwartschaft, Ihre laufenden Ausgaben und das Einkommen, das Ihnen im Fall einer Erwerbsminderung fehlt. Hinzu kommt, dass bereits eine Berufsunfähigkeit eintreten kann, ohne dass die Voraussetzungen für eine Erwerbsminderungsrente erfüllt sind. Deshalb ist es sinnvoll, die gesetzliche Absicherung und eine mögliche private Berufsunfähigkeitsversicherung gemeinsam zu betrachten.
Erwerbsminderungsrente ist nur ein Teil der Absicherung
Die gesetzliche Erwerbsminderungsrente ist eine wichtige soziale Absicherung – sie schützt aber nicht automatisch davor, das Einkommen aus dem eigenen Beruf zu verlieren.
Entscheidend ist der Unterschied zwischen Erwerbsminderung und Berufsunfähigkeit: Für die Erwerbsminderungsrente zählt grundsätzlich, wie viele Stunden Sie gesundheitlich noch auf dem allgemeinen Arbeitsmarkt arbeiten können. Ob Sie Ihren bisherigen Beruf noch ausüben können, ist für nach dem 1. Januar 1961 Geborene grundsätzlich nicht entscheidend.
Damit kann eine erhebliche Lücke entstehen: Sie können Ihren bisherigen Beruf aus gesundheitlichen Gründen nicht mehr ausüben und dadurch einen großen Teil Ihres Einkommens verlieren – gleichzeitig aber noch so leistungsfähig sein, dass kein Anspruch auf eine gesetzliche Erwerbsminderungsrente besteht.
Eine private Berufsunfähigkeitsversicherung setzt genau an dieser Stelle an. Sie orientiert sich nach Maßgabe der Versicherungsbedingungen an Ihrem konkret ausgeübten Beruf und kann deshalb bereits leisten, obwohl die Voraussetzungen für eine Erwerbsminderungsrente nicht erfüllt sind.
Für eine verlässliche Absicherung der Arbeitskraft sollten deshalb beide Ebenen betrachtet werden: Welche Leistungen können Sie vom Staat erwarten – und wie groß ist die finanzielle Lücke, wenn Sie Ihren Beruf aus gesundheitlichen Gründen nicht mehr ausüben können?
Die entscheidende Frage lautet deshalb nicht nur: Bekomme ich im Ernstfall eine Erwerbsminderungsrente? Sondern: Reicht meine gesamte Absicherung aus, um mein Einkommen und meinen Lebensstandard zu schützen?
Inhaltsverzeichnis
Können wir ihnen Helfen? H2
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.