
Berufsunfähigkeitsversicherung Welche Entscheidungen Ihre Absicherung langfristig besser machen
Die Auswahl einer Berufsunfähigkeitsversicherung besteht aus zahlreichen Entscheidungen, die sich unmittelbar auf Ihren späteren Versicherungsschutz auswirken. Wie hoch sollte die Berufsunfähigkeitsrente sein? Bis zu welchem Alter sollte der Vertrag laufen? Welche Dynamiken sind sinnvoll? Und worauf kommt es bei den Versicherungsbedingungen tatsächlich an?
Viele dieser Fragen lassen sich nicht pauschal beantworten. Sie hängen von Ihrem Beruf, Ihrem Einkommen, Ihrer familiären Situation und Ihren persönlichen Zukunftsplänen ab. Deshalb betrachten wir jede Berufsunfähigkeitsversicherung als individuelles Gesamtkonzept und nicht als Sammlung einzelner Tarifmerkmale.
Auf dieser Übersichtsseite finden Sie die wichtigsten Themen rund um die Gestaltung einer Berufsunfähigkeitsversicherung – verständlich erklärt und Schritt für Schritt aufgebaut. Die weiterführenden Fachartikel vertiefen einzelne Aspekte und helfen Ihnen dabei, die Zusammenhänge besser zu verstehen.
Das Wichtigste auf einen Blick
- Die Gesundheitsprüfung beeinflusst Annahme, Zuschläge und Leistungsausschlüsse
- Vorerkrankungen bedeuten nicht automatisch eine Ablehnung
- Grundlage sind Patientenquittungen, Krankenakten und Arztunterlagen
- Eigenerklärungen und Atteste schaffen Klarheit bei medizinischen Sachverhalten
- Anonyme Risikovoranfragen erfolgen gezielt – nicht wahllos
- Ein strukturierter Prozess verbessert die Chancen auf optimalen Versicherungsschutz
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Die richtige Absicherung entsteht aus drei Bausteinen
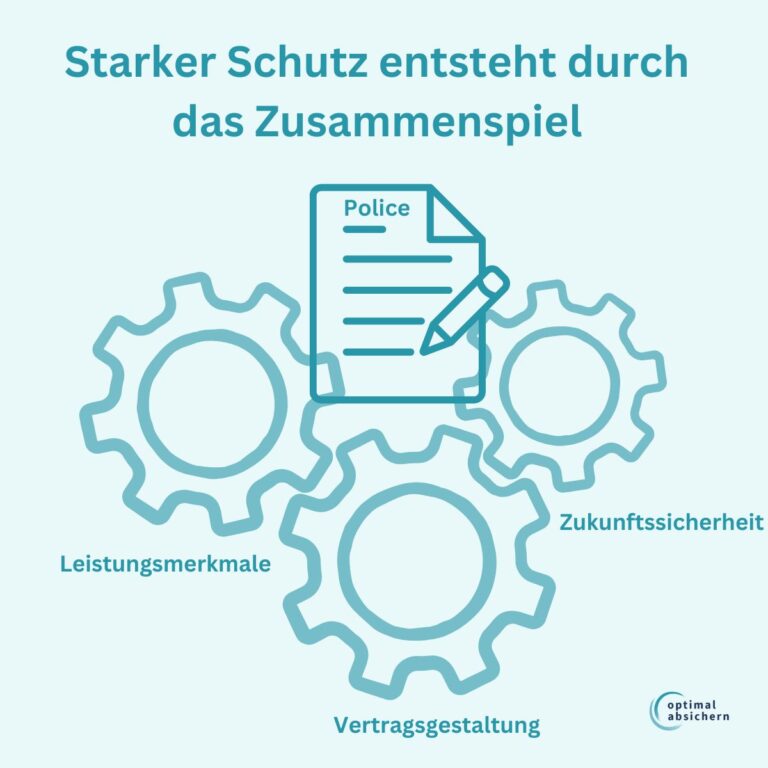
Eine leistungsstarke Berufsunfähigkeitsversicherung entsteht nicht durch eine einzelne gute Entscheidung, sondern durch das Zusammenspiel verschiedener Faktoren. Deshalb gliedern wir dieses Thema bewusst in drei Bereiche, die aufeinander aufbauen.
- Die Vertragsgestaltung bildet das Fundament Ihrer Berufsunfähigkeitsversicherung. Hier geht es um Fragen wie die passende Rentenhöhe, die Laufzeit des Vertrags oder die optimale Gestaltung der Beiträge.
- Die Zukunftssicherheit sorgt dafür, dass Ihr Versicherungsschutz auch in vielen Jahren noch zu Ihrem Leben passt. Dynamiken, Nachversicherungsmöglichkeiten und ausreichend hohe Renten schaffen die notwendige Flexibilität für Veränderungen im Berufs- und Privatleben.
- Die Leistungsmerkmale entscheiden schließlich darüber, wie gut Ihre Berufsunfähigkeitsversicherung im Ernstfall funktioniert. Sie regeln wichtige Details der Leistungsprüfung und unterscheiden leistungsstarke Tarife oft deutlicher als der Beitrag selbst.
Gemeinsam bilden diese drei Bereiche die Grundlage für eine Berufsunfähigkeitsversicherung, die nicht nur heute überzeugt, sondern Sie langfristig zuverlässig begleitet.
Die richtige Vertragsgestaltung
Die Qualität einer Berufsunfähigkeitsversicherung entscheidet sich nicht erst im Leistungsfall, sondern bereits bei der Vertragsgestaltung. Viele wichtige Entscheidungen werden schon bei Vertragsabschluss getroffen und begleiten Sie oft über Jahrzehnte. Umso wichtiger ist es, die eigene Absicherung nicht allein nach dem Beitrag oder einem vermeintlichen Testsieger auszuwählen, sondern den Vertrag individuell auf die persönliche Lebens- und Berufssituation abzustimmen.
Dabei geht es um weit mehr als die Wahl eines Versicherers. Wie hoch sollte die Berufsunfähigkeitsrente sein, damit sie Ihr Einkommen im Ernstfall ausreichend ersetzt? Bis zu welchem Alter sollte der Versicherungsschutz bestehen? Reicht ein einzelner Vertrag aus oder bietet eine Aufteilung auf zwei Versicherer langfristige Vorteile? Und wie lassen sich Beiträge richtig vergleichen, wenn Versicherer mit unterschiedlichen Zahl- und Bruttobeiträgen werben?
Diese Fragen bilden das Fundament jeder Berufsunfähigkeitsversicherung. Werden sie sorgfältig beantwortet, entsteht ein Vertrag, der nicht nur heute passt, sondern auch langfristig eine stabile Grundlage für Ihre finanzielle Absicherung schafft. Deshalb entwickeln wir keine Standardlösung, sondern eine Berufsunfähigkeitsversicherung, die zu Ihrer persönlichen Situation passt.
Weitere Informationen in diesem Artikel
Wie hoch sollte die Berufsunfähigkeitsrente sein?
Bis zu welchem Endalter sollte die Berufsunfähigkeitsversicherung laufen?
Auch morgen noch ausreichend abgesichert
Eine Berufsunfähigkeitsversicherung wird häufig über einen Zeitraum von 30 oder sogar 40 Jahren abgeschlossen. In dieser Zeit verändern sich Einkommen, Lebenshaltungskosten und persönliche Lebensumstände oft erheblich. Was heute ausreichend erscheint, kann in einigen Jahren bereits zu wenig sein. Deshalb sollte eine gute Berufsunfähigkeitsversicherung nicht nur den aktuellen Bedarf berücksichtigen, sondern genügend Flexibilität bieten, um auf Veränderungen reagieren zu können.
Steigende Einkommen, Inflation oder neue familiäre Verpflichtungen können dazu führen, dass die ursprünglich vereinbarte Berufsunfähigkeitsrente später nicht mehr ausreicht. Gleichzeitig setzen Versicherer Grenzen für die maximal versicherbare Rentenhöhe. Wer diese Zusammenhänge bereits beim Abschluss kennt, kann seinen Versicherungsschutz so gestalten, dass er auch in Zukunft den eigenen Bedarf möglichst zuverlässig abdeckt.
Dynamiken, Nachversicherungsmöglichkeiten oder besondere Optionen wie eine Karrieregarantie gehören deshalb zu den wichtigsten Instrumenten einer langfristig durchdachten Berufsunfähigkeitsversicherung. Sie helfen dabei, den Versicherungsschutz Schritt für Schritt an das eigene Leben anzupassen, ohne jedes Mal einen neuen Vertrag abschließen zu müssen. Bereits heute berücksichtigen wir mögliche Veränderungen, damit Ihre Absicherung auch morgen noch Ihren tatsächlichen Bedarf deckt.
Weitere Informationen in diesen Artikeln
Wie viel Berufsunfähigkeitsrente ist maximal möglich?
Beitragsdynamik – damit Ihre BU mit Ihrem Leben mitwächst
Leistungsdynamik – Kaufkraft auch im Leistungsfall erhalten
Nachversicherungsgarantie in der Berufsunfähigkeitsversicherung
Leistungsstarke Versicherungsbedingungen
Viele Berufsunfähigkeitsversicherungen unterscheiden sich auf den ersten Blick nur geringfügig. Die eigentlichen Qualitätsunterschiede zeigen sich jedoch häufig erst in den Versicherungsbedingungen. Dort ist geregelt, unter welchen Voraussetzungen Leistungen erbracht werden, welche Rechte und Pflichten Versicherungsnehmer und Versicherer haben und wie ein Leistungsfall abgewickelt wird.
Gerade im Ernstfall können einzelne Klauseln einen erheblichen Unterschied machen. Moderne Versicherungsbedingungen verzichten beispielsweise auf eine konkrete Verweisung, ermöglichen unter bestimmten Voraussetzungen Leistungen bereits während einer längeren Arbeitsunfähigkeit oder schaffen durch klare Regelungen beim Leistungsanerkenntnis zusätzliche Sicherheit. Diese Details fallen beim Vertragsabschluss oft kaum auf, gewinnen aber dann an Bedeutung, wenn die Berufsunfähigkeitsversicherung tatsächlich in Anspruch genommen werden muss.
Deshalb betrachten wir die Versicherungsbedingungen nicht isoliert, sondern immer im Kontext Ihrer persönlichen Situation. Denn nicht jede Klausel ist für jeden Menschen gleich wichtig. Entscheidend ist, dass der Vertrag die Risiken absichert, die für Ihren Beruf und Ihre Lebensplanung wirklich relevant sind. Bei der Tarifauswahl prüfen wir deshalb nicht nur den Beitrag, sondern vor allem die Bedingungen, die im Leistungsfall wirklich entscheidend sind.
Weitere Informationen in diesen Artikeln
Arbeitsunfähigkeitsklausel – Leistung schon vor der Berufsunfähigkeit?
Verzicht auf die konkrete Verweisung – ein entscheidendes Qualitätsmerkmal
Die richtige Absicherung entsteht durch das richtige Gesamtkonzept
Die Höhe der Berufsunfähigkeitsrente, die Laufzeit des Vertrags, sinnvolle Dynamiken und leistungsstarke Versicherungsbedingungen greifen wie Zahnräder ineinander. Erst wenn diese Bausteine aufeinander abgestimmt sind, entsteht eine Berufsunfähigkeitsversicherung, die Ihren Lebensstandard langfristig sichern kann. Genau deshalb betrachten wir jeden Vertrag als individuelles Gesamtkonzept und begleiten Sie Schritt für Schritt auf dem Weg zu einer Absicherung, die wirklich zu Ihnen passt.
Die häufigsten Fragen zur Absicherung mit einer Berufsunfähigkeitsversicherung
Wie hoch sollte eine Berufsunfähigkeitsrente sein?
Bis zu welchem Alter sollte eine Berufsunfähigkeitsversicherung laufen?
Warum sind Dynamiken in einer Berufsunfähigkeitsversicherung so wichtig?
Was ist der Unterschied zwischen Beitragsdynamik und Leistungsdynamik?
Warum unterscheiden sich Netto- und Bruttobeitrag?
Versicherer kalkulieren ihre Berufsunfähigkeitsversicherung mit einem Bruttobeitrag. Überschüsse werden derzeit an die Versicherten weitergegeben und reduzieren den tatsächlich zu zahlenden Nettobeitrag. Entwickeln sich diese Überschüsse anders als erwartet, kann der Beitrag bis maximal zum Bruttobeitrag steigen. Deshalb sollte bei einem Tarifvergleich nicht ausschließlich der aktuelle Zahlbeitrag betrachtet werden. Ein Blick auf den Bruttobeitrag zeigt, wie groß der mögliche Beitragsspielraum eines Tarifs ist und liefert zusätzliche Informationen über dessen langfristige Kalkulation.
Wann kann eine Zwei-Vertrags-Lösung sinnvoll sein?
Welche Versicherungsbedingungen sind besonders wichtig?
Was bedeutet der Verzicht auf die konkrete Verweisung?
Was bringt eine Arbeitsunfähigkeitsklausel?
Warum sollte eine Berufsunfähigkeitsversicherung individuell geplant werden?
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.