
Berufsunfähigkeitsversicherung Konkrete Verweisung und Lebensstellung
Die sogenannte Verweisung ist eines der wichtigsten Schlagworte für viele Kunden, obwohl die Verweisung in der Praxis eher selten eine Rolle spielt. Unterschieden wird zwischen der abstrakten Verweisung und der konkreten Verweisung. Der Unterschied: Bei einer abstrakten Verweisung würde die Rentenzahlung eingestellt (oder gar nicht erst bewilligt) werden, wenn der Versicherte theoretisch noch in einem anderen Beruf arbeiten könnte. In der Praxis spielt die abstrakte Verweisung bei modernen Berufsunfähigkeitsversicherungen heute keine Rolle mehr. Die konkrete Verweisung dagegen führt zu einer Einstellung der Rentenzahlung, wenn der Versicherte tatsächlich in einem anderen Beruf arbeitet.
Heißt das also, dass ich meinen Anspruch auf Zahlung der BU-Rente verliere, wenn ich während oder nach einer Erkrankung wieder einen Job annehme? So einfach ist es nicht, denn bei der konkreten Verweisung spielen mehrere Faktoren zusammen.
Aber der Reihe nach.
Grundsätzlich lässt sich die konkrete Verweisung aber so beschreiben: Der BU-Versicherer kann die Rentenzahlung einstellen oder verweigern, wenn ein Versicherter trotz Erkrankung aus freien Stücken einen Beruf ausübt, der seiner Qualifikation und den bisherigen Lebensumständen entspricht und der ihm gesundheitlich nicht zusetzt. Dabei kommt es neben dem Einkommen auch auf die soziale Wertschätzung des neuen Berufes im Vergleich zu der vor Eintritt der BU ausgeübten Tätigkeit an.
Eine komplexe Regelung also. Und damit ist es lohnend, sich mit dem Leistungsmerkmal des konkreten Verweisungsverzichts einmal vertraut zu machen.
Das Wichtigste auf einen Blick
- Lebensstellung: Entscheidend ist die Gleichwertigkeit der neuen Tätigkeit
- Einzelfallprüfung: Einkommen, Verantwortung und Ansehen bestimmen die Verweisung
- Akademiker: Kammerberufe profitieren häufig von besonderen Schutzregelungen
- Studenten & Auszubildende: Maßgeblich ist oft der angestrebte Beruf, nicht der aktuelle Status.
- Selbstständige: Die Umorganisation des Betriebs steht meist im Vordergrund
- Komplettverzicht auf konkrete Verweisung: Mehr Berufsschutz, aber nicht automatisch die bessere BU
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Wie regeln die Versicherer die konkrete Verweisung?
Die konkrete Verweisung gehört zu den Regelungen einer Berufsunfähigkeitsversicherung, die sich auf den ersten Blick oft ähnlich lesen, im Detail aber durchaus Unterschiede aufweisen können. Zwar orientieren sich die meisten Versicherer an denselben rechtlichen Grundsätzen, dennoch lohnt sich ein Blick in die jeweiligen Versicherungsbedingungen. Die Alte Leipziger etwa regelt die konkrete Verweisung im ersten Schritt so:
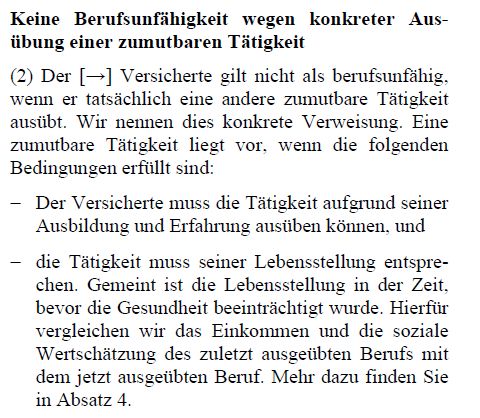
Und dort in Absatz 4 wird dann die konkrete Verweisung mit der Lebensstellung und dem Bezug zum Einkommen genauer definiert:
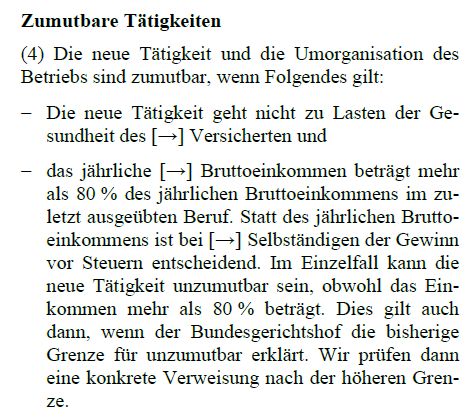
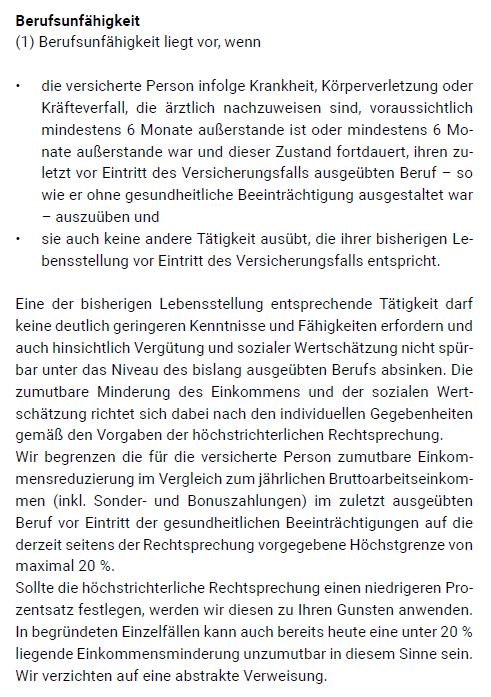
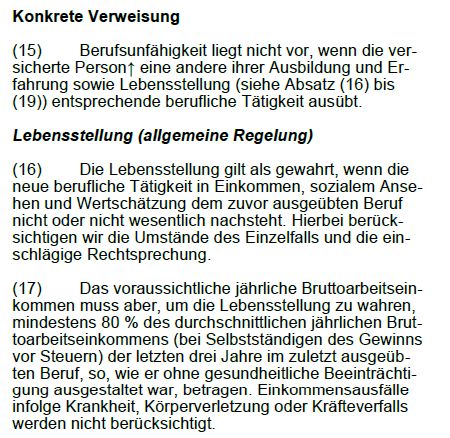
Die Beispiele zeigen, dass die grundlegenden Voraussetzungen einer konkreten Verweisung bei den meisten Versicherern vergleichbar sind. Unterschiede finden sich vor allem in der Formulierung und in der Frage, wie detailliert die Kriterien zur bisherigen Lebensstellung beschrieben werden. Genau deshalb genügt es nicht, lediglich zu prüfen, ob eine konkrete Verweisung vorgesehen ist. Entscheidend ist vielmehr, wie der Versicherer die Gleichwertigkeit einer neuen Tätigkeit bewertet und welche Maßstäbe er dabei an Einkommen, Qualifikation, Verantwortung und sozialer Stellung anlegt.
Wie sieht die konkrete Verweisung in der Praxis aus?
Ob eine konkrete Verweisung möglich ist, entscheidet sich immer anhand des Einzelfalls. Maßgeblich ist dabei nicht allein die Frage, ob jemand nach einer Berufsunfähigkeit wieder arbeitet. Entscheidend ist vielmehr, welche Tätigkeit tatsächlich ausgeübt wird und ob diese der bisherigen Lebensstellung entspricht. Die folgenden Beispiele zeigen, wie unterschiedlich die Bewertung ausfallen kann.
Tischler wird Fachberater im Möbelhaus
Ein Tischler entwickelt aufgrund schwerer Rückenprobleme gesundheitliche Einschränkungen und kann seinen handwerklichen Beruf nicht mehr ausüben. Seine Berufsunfähigkeitsversicherung erkennt die Berufsunfähigkeit an und zahlt die vereinbarte Rente. Nach einiger Zeit findet er eine neue Tätigkeit in einem Möbelhaus. Dort berät er Kunden bei der Planung von Küchen und hochwertigen Möbeln.
Die Arbeit erfolgt überwiegend im Sitzen und belastet ihn körperlich kaum noch. Gleichzeitig kann er seine langjährige Fachkenntnis aus dem Handwerk nutzen. Auch sein Einkommen bewegt sich in einer ähnlichen Größenordnung wie zuvor. In einem solchen Fall wird eine konkrete Verweisung möglich sein. Zwar übt der Versicherte nicht mehr seinen ursprünglichen Beruf als Tischler aus, seine neue Tätigkeit entspricht jedoch hinsichtlich Qualifikation, Verantwortung und Einkommen weitgehend seiner bisherigen Lebensstellung.
Der Versicherer könnte daher prüfen, ob die Voraussetzungen für die Zahlung der BU-Rente weiterhin vorliegen.
Mitarbeiter einer Werbeagentur arbeitet in Teilzeit als Assistenzkraft
Ein Mitarbeiter einer Werbeagentur leidet unter einer psychischen Erkrankung und kann die hohen Anforderungen seines bisherigen Berufs dauerhaft nicht mehr bewältigen. Die Berufsunfähigkeitsversicherung erkennt die Berufsunfähigkeit an. Nach einer längeren Behandlungsphase gelingt ihm der Wiedereinstieg ins Berufsleben.
Aufgrund seiner gesundheitlichen Situation kann er jedoch nur noch in Teilzeit arbeiten. Er übernimmt in einem Medienunternehmen einfache organisatorische Aufgaben und unterstützt dort die Verwaltung. Die Tätigkeit ist deutlich weniger anspruchsvoll als seine frühere Arbeit, beinhaltet weniger Verantwortung und wird aufgrund der geringeren Qualifikation sowie der reduzierten Arbeitszeit wesentlich schlechter vergütet. In diesem Fall wäre eine konkrete Verweisung deutlich schwieriger zu begründen. Die neue Tätigkeit unterscheidet sich sowohl hinsichtlich der Verantwortung als auch beim Einkommen erheblich von der bisherigen beruflichen Stellung.
Allein die Tatsache, dass der Versicherte wieder arbeitet, würde daher in der Regel nicht ausreichen, um die Zahlung der BU-Rente einzustellen.
Das entscheidende Kriterium ist die Lebensstellung
Die Beispiele zeigen, dass nicht jede neue Tätigkeit automatisch zum Verlust des Leistungsanspruchs führt. Wer nach einer Berufsunfähigkeit einen neuen Job annimmt, muss deshalb nicht befürchten, dass die Berufsunfähigkeitsversicherung automatisch sofort die Leistungen einstellt. Vielmehr kommt es darauf an, ob die neue Tätigkeit der bisherigen Lebensstellung entspricht. Dabei spielen insbesondere die Qualifikation, die Verantwortung, die soziale Stellung und das erzielte Einkommen eine zentrale Rolle.
Erst wenn diese Faktoren in ihrer Gesamtheit mit dem früheren Beruf vergleichbar sind, kann eine konkrete Verweisung überhaupt in Betracht kommen.
Akademiker und konkrete Verweisung: Sonderregeln bei vielen Versicherern
Bei der konkreten Verweisung gelten nicht für alle Berufsgruppen dieselben Maßstäbe. Einige Versicherer sehen für bestimmte akademische Berufe und insbesondere für sogenannte Kammerberufe besondere Regelungen vor. Dazu gehören beispielsweise Ärzte, Zahnärzte, Tierärzte, Apotheker, Rechtsanwälte, Notare, Steuerberater oder Wirtschaftsprüfer.
Der Hintergrund ist einfach: Bei diesen Berufen spielt nicht nur das Einkommen eine wichtige Rolle, sondern auch die besondere berufliche Qualifikation, die Zulassung und die gesellschaftliche Stellung. Ein Rechtsanwalt ist nicht allein deshalb Rechtsanwalt, weil er juristische Tätigkeiten ausübt. Er besitzt eine anwaltliche Zulassung. Ähnliches gilt für Ärzte, Steuerberater oder Apotheker.
Die Nürnberger formuliert beispielsweise, dass bei Kammerberufen nur auf andere Tätigkeiten verwiesen werden kann, die ebenfalls die entsprechende Berufsqualifikation und Zulassung voraussetzen. Ein Rechtsanwalt könnte danach nur auf eine andere Tätigkeit verwiesen werden, für die ebenfalls eine Zulassung als Rechtsanwalt erforderlich ist. Ein Tierarzt wiederum nur auf eine Tätigkeit, die ausschließlich Tierärzten vorbehalten ist.
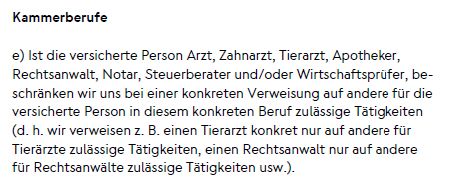
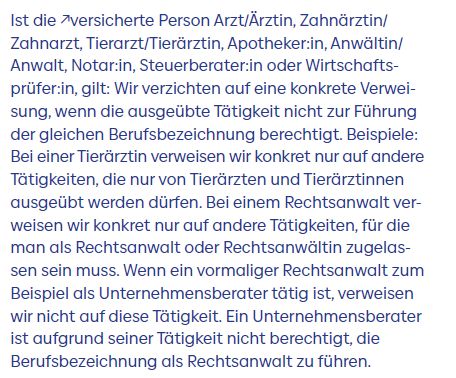
Diese Klauseln für Kammerberufe wirken auf den ersten Blick attraktiv.
Schließlich schließen sie eine konkrete Verweisung in bestimmten Konstellationen ganz oder teilweise aus. Bei der Bewertung sollte jedoch berücksichtigt werden, dass Angehörige von Kammerberufen häufig bereits durch die allgemeinen Regeln zur konkreten Verweisung einen vergleichsweise starken Schutz genießen.
Der Grund liegt in der sogenannten Lebensstellung. Bei Berufen wie Arzt, Rechtsanwalt, Steuerberater oder Wirtschaftsprüfer spielen nicht nur das Einkommen, sondern auch die berufliche Qualifikation, die Zulassung, die Verantwortung und das gesellschaftliche Ansehen eine wichtige Rolle. Genau diese Faktoren sind häufig schwer auf andere Tätigkeiten übertragbar.
Ein Rechtsanwalt, der aufgrund gesundheitlicher Einschränkungen seine anwaltliche Tätigkeit aufgeben muss und später als juristischer Mitarbeiter in einem Unternehmen arbeitet, wird in vielen Fällen bereits deshalb nicht auf diese Tätigkeit konkret verwiesen werden können, weil die bisherige Lebensstellung nicht mehr erreicht wird. Zwar nutzt er weiterhin seine juristischen Kenntnisse, die neue Tätigkeit geht jedoch regelmäßig mit einer geringeren beruflichen Eigenständigkeit, weniger Verantwortung und oftmals auch einem geringeren sozialen Status einher.
Ähnliches wird für Ärzte gelten, die nach einer Erkrankung nur noch administrative Aufgaben übernehmen können, oder für Steuerberater, die später als Sachbearbeiter in einer Steuerabteilung tätig sind. Selbst wenn fachliche Berührungspunkte bestehen, bedeutet dies nicht automatisch, dass die neue Tätigkeit der bisherigen Lebensstellung entspricht. Die Sonderregelungen einiger Versicherer schaffen deshalb primär zusätzliche Klarheit und Rechtssicherheit. Sie verhindern Diskussionen darüber, ob eine andere Tätigkeit möglicherweise doch noch als gleichwertig angesehen werden könnte. In vielen Fällen wäre jedoch bereits nach den allgemeinen Maßstäben der konkreten Verweisung fraglich, ob eine Verweisung überhaupt zulässig wäre.
Lebensstellung bei Auszubildenden und Studenten
Die konkrete Verweisung setzt normalerweise voraus, dass die bisherige Lebensstellung mit einer später ausgeübten Tätigkeit verglichen werden kann. Genau hier entsteht bei Studenten und Auszubildenden ein besonderes Problem: Sie haben ihren eigentlichen Zielberuf noch gar nicht erreicht.
Ein Student der Humanmedizin ist noch kein Arzt. Ein Jurastudent ist noch kein Rechtsanwalt. Und ein Auszubildender zum Industriemechaniker übt zwar bereits Tätigkeiten in seinem Ausbildungsbetrieb aus, hat den angestrebten Beruf aber noch nicht vollständig erlernt.
Würde man bei einer Berufsunfähigkeit ausschließlich auf die aktuelle Situation abstellen, könnten Studenten und Auszubildende erhebliche Nachteile haben. Ihre aktuelle Lebensstellung ist häufig noch von einem vergleichsweise geringen Einkommen und einer eingeschränkten beruflichen Verantwortung geprägt. Die eigentliche berufliche Perspektive würde bei der Beurteilung der Berufsunfähigkeit weitgehend unberücksichtigt bleiben.
Deshalb enthalten leistungsstarke Berufsunfähigkeitsversicherungen spezielle Regelungen für diese Personengruppen.
Regelungen für Studenten
Bei Studenten wird in der Berufsunfähigkeitsversicherung meist auf den Beruf abgestellt, den man mit einem Studium anstrebt. Die Alte Leipziger berücksichtigt bei Studenten in der zweiten Hälfte der gesetzlich vorgesehenen oder üblicherweise zu erwartenden Studiendauer ausdrücklich die Lebensstellung, die normalerweise mit erfolgreichem Studienabschluss erreicht wird.
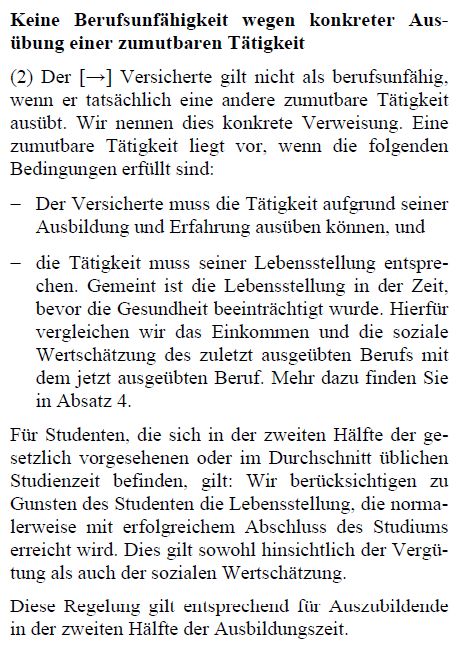
Damit wird nicht allein auf die aktuelle Situation des Studenten im Studium abgestellt. Vielmehr fließt bereits die berufliche Perspektive in die Beurteilung ein. Bei einem angehenden Arzt, Ingenieur oder Juristen kann dies einen erheblichen Unterschied machen, weil sich Einkommen und soziale Stellung nach dem Abschluss regelmäßig deutlich verändern.
So sieht es für Auszubildende aus
Auch bei Auszubildenden berücksichtigen viele Versicherer, dass der eigentliche Zielberuf noch nicht erreicht wurde. Die LV 1871 stellt beispielsweise darauf ab, ob der angestrebte Ausbildungsberuf noch ausgeübt werden kann. Gleichzeitig wird bei der Prüfung einer späteren konkreten Verweisung auf die Lebensstellung abgestellt, die vor Eintritt der Berufsunfähigkeit bestand beziehungsweise mit dem angestrebten Beruf verbunden gewesen wäre.
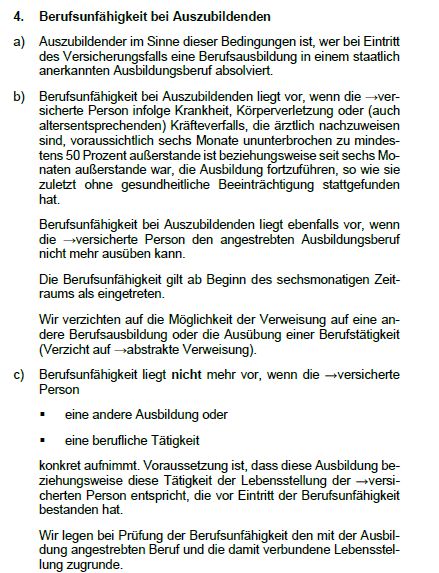
Damit wird verhindert, dass ein Auszubildender allein deshalb auf eine andere Tätigkeit verwiesen werden kann, weil diese seinem Status als Auszubildender entspricht. Stattdessen wird berücksichtigt, welchen Beruf die Ausbildung eigentlich zum Ziel hatte.
Warum diese Regelungen wichtig sind
Für Studenten und Auszubildende können solche Klauseln einen erheblichen Unterschied machen. Ohne entsprechende Regelungen könnte ein Student, der kurz vor dem Abschluss seines Medizinstudiums berufsunfähig wird, im Extremfall so behandelt werden wie jeder andere Student ohne abgeschlossene Berufsausbildung. Die spätere Tätigkeit als Arzt würde bei der Beurteilung der Lebensstellung keine Rolle spielen.
Moderne Bedingungen versuchen deshalb, die bereits erreichte Ausbildungs- oder Studienphase zu berücksichtigen und die zukünftige berufliche Entwicklung in die Bewertung einzubeziehen. Je weiter ein Studium oder eine Ausbildung fortgeschritten ist, desto stärker orientiert sich die Lebensstellung häufig am angestrebten Beruf und nicht mehr ausschließlich an der aktuellen Situation.
Gerade für Studenten und Auszubildende lohnt sich deshalb ein genauer Blick in die Versicherungsbedingungen. Die Frage, ab welchem Zeitpunkt die Lebensstellung des späteren Zielberufs berücksichtigt wird und welche Maßstäbe für eine konkrete Verweisung gelten, kann im Leistungsfall erhebliche Auswirkungen auf den Versicherungsschutz haben.
BU-Absicherung professionell vorbereiten
Die Berufsunfähigkeitsversicherung ist komplex.
Eine gute Vorbereitung entscheidet oft über Annahme oder Ablehnung. Wir prüfen anonym bei mehreren Versicherern, welche Optionen für Sie bestehen.
Was ist bei Selbstständigen?
Während bei Arbeitnehmern häufig die Frage im Mittelpunkt steht, ob eine andere Tätigkeit der bisherigen Lebensstellung entspricht, gelten für Selbstständige zusätzliche Regeln. Hier kommt ein Begriff ins Spiel, der in der Praxis häufig sogar wichtiger ist als die konkrete Verweisung: die Umorganisation des Betriebs.
Der Hintergrund ist einfach: Ein selbstständiger Unternehmer ist oft nicht nur fachlich tätig, sondern übernimmt gleichzeitig organisatorische, kaufmännische und leitende Aufgaben. Fällt ein Teil dieser Tätigkeiten aufgrund gesundheitlicher Einschränkungen weg, bedeutet dies nicht automatisch, dass eine Berufsunfähigkeit vorliegt. Viele Versicherer prüfen zunächst, ob der Betrieb so umgestaltet werden kann, dass die selbstständige Tätigkeit weiterhin ausgeübt werden kann.
Was bedeutet Umorganisation?
Unter einer Umorganisation versteht man die Anpassung der betrieblichen Abläufe, Aufgaben oder Zuständigkeiten, damit der Selbstständige trotz gesundheitlicher Einschränkungen weiterhin tätig sein kann.
Ein typisches Beispiel wäre ein Handwerksmeister, der aufgrund einer Rückenverletzung keine körperlichen Arbeiten mehr ausführen kann. Wenn er künftig ausschließlich die Kundenberatung, die Angebotskalkulation und die Betriebsführung übernimmt und die körperlichen Tätigkeiten an Mitarbeiter delegiert werden können, könnte eine zumutbare Umorganisation vorliegen.
In diesem Fall würde keine Berufsunfähigkeit bestehen, obwohl bestimmte Tätigkeiten nicht mehr ausgeübt werden können, auch wenn genau diese Tätigkeiten vorher bestimmend für seinen Arbeitsalltag waren.
Wann ist eine Umorganisation zumutbar?
Die Versicherer dürfen allerdings nicht jede theoretisch denkbare Veränderung verlangen. Die LV 1871 stellt beispielsweise darauf ab, dass die Stellung als Betriebsinhaber erhalten bleiben muss und die Umorganisation weder erhebliche Kapitalinvestitionen noch erhebliche Einkommenseinbußen verursachen darf.
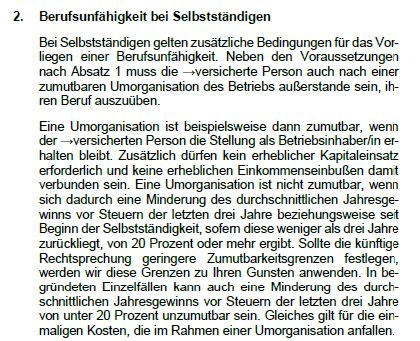
Gleichzeitig nennt die LV 1871 klare Grenzen. So soll eine Umorganisation insbesondere dann nicht verlangt werden können, wenn dadurch der durchschnittliche Jahresgewinn der letzten Jahre um mehr als 20 Prozent sinken würde. Auch erhebliche Investitionen oder grundlegende Veränderungen des Unternehmenskonzepts sollen dem Versicherten nicht zugemutet werden.
Wann verzichten Versicherer auf die Prüfung einer Umorganisation?
Besonders interessant sind die Fälle, in denen Versicherer auf eine Umorganisationsprüfung ganz oder teilweise verzichten. Bei der LV 1871 erfolgt ein solcher Verzicht beispielsweise,
- wenn weniger als fünf Mitarbeiter beschäftigt werden,
- wenn die versicherte Person zu mindestens 90 Prozent kaufmännische, planerische, leitende oder organisatorische Tätigkeiten ausübt,
- oder wenn bestimmte berufsständische Versorgungswerke betroffen sind, etwa bei Ärzten, Apothekern, Architekten, Rechtsanwälten, Steuerberatern oder Wirtschaftsprüfern.
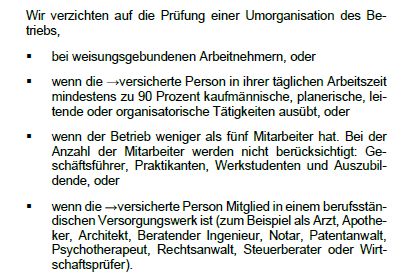
Gerade für kleinere Betriebe und viele Freiberufler kann dies ein erheblicher Vorteil sein. Denn dadurch entfällt eine häufig komplexe Diskussion darüber, ob der Betrieb theoretisch umorganisiert werden könnte.
Warum die Umorganisation für Selbstständige so wichtig ist
Für Selbstständige entscheidet sich die Frage der Berufsunfähigkeit häufig nicht allein daran, ob einzelne Tätigkeiten gesundheitlich noch möglich sind. Vielmehr geht es darum, ob der Betrieb so angepasst werden kann, dass die unternehmerische Tätigkeit insgesamt fortgeführt werden kann. Deshalb gehört die Umorganisationsklausel zu den wichtigsten Regelungen in einer Berufsunfähigkeitsversicherung für Selbstständige. Während Arbeitnehmer meist auf die konkrete Verweisung und die Lebensstellung achten sollten, sollten Unternehmer und Freiberufler insbesondere prüfen, unter welchen Voraussetzungen eine Umorganisation verlangt wird und in welchen Fällen der Versicherer darauf verzichtet. Genau hier zeigen sich häufig größere Unterschiede zwischen den einzelnen Tarifen als bei der eigentlichen konkreten Verweisung.
Verzichten Versicherer komplett auf die konkrete Verweisung?
Während die meisten Berufsunfähigkeitsversicherer die konkrete Verweisung grundsätzlich vorsehen und lediglich unterschiedlich ausgestalten, gehen einige Versicherer einen Schritt weiter. Sie verzichten ganz oder weitgehend auf ihr Recht, im Leistungsfall konkret zu verweisen.
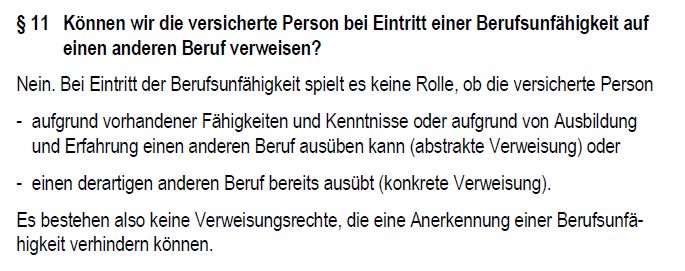
Der HDI verzichtet in bestimmten Tarifkonstellationen auf die konkrete Verweisung. Dort spielt bei Eintritt der Berufsunfähigkeit weder eine Rolle, ob die versicherte Person theoretisch einen anderen Beruf ausüben könnte, noch ob sie eine andere Tätigkeit tatsächlich bereits ausübt.
Die Bayerische sieht im Prestige-Schutz ebenfalls einen vollständigen Verzicht auf die konkrete Verweisung vor:
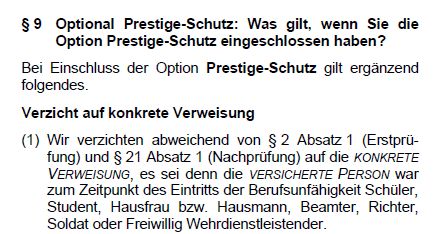
Für den Versicherten bedeutet das: Wird Berufsunfähigkeit im zuletzt ausgeübten Beruf festgestellt, kann der Versicherer die Leistung nicht mit dem Argument verweigern oder später einstellen, dass eine andere Tätigkeit ausgeübt wird, die der bisherigen Lebensstellung entspricht.
Doch ist ein solcher Verzicht tatsächlich immer die bessere Lösung? Das spricht dafür:
Klare und leicht verständliche Regelungen
Ein wesentlicher Vorteil liegt in der Rechtssicherheit. Bei einer klassischen konkreten Verweisung kann es im Leistungsfall zu Diskussionen darüber kommen, ob eine neue Tätigkeit hinsichtlich Einkommen, Verantwortung oder sozialer Wertschätzung mit dem bisherigen Beruf vergleichbar ist.
Verzichtet der Versicherer vollständig auf die konkrete Verweisung, entfällt diese Diskussion.
Die Frage reduziert sich auf einen einzigen Punkt: Besteht Berufsunfähigkeit im versicherten Beruf oder nicht? Das schafft Transparenz und kann Streitpotenzial reduzieren.
Der eigentliche Beruf bleibt vollständig geschützt
Ein vollständiger Verzicht stärkt den Berufsschutz.
Die Berufsunfähigkeitsversicherung sichert dann tatsächlich den konkret ausgeübten Beruf ab und nicht die allgemeine Fähigkeit, weiterhin einer vergleichbaren Tätigkeit nachzugehen.
Gerade für Menschen mit einer starken beruflichen Identität kann dies ein attraktiver Gedanke sein. Ein Chirurg bleibt beispielsweise berufsunfähig, wenn er aufgrund einer Erkrankung nicht mehr operieren kann – selbst wenn er später als medizinischer Berater tätig wird.
Arbeit wird nicht „bestraft“
Ein weiteres Argument betrifft die gesellschaftliche Perspektive.
Viele Menschen möchten trotz gesundheitlicher Einschränkungen weiterhin beruflich aktiv bleiben. Manche aus finanziellen Gründen. Andere, weil Arbeit Struktur, soziale Kontakte und Lebensqualität schafft.
Ein vollständiger Verzicht auf die konkrete Verweisung ermöglicht genau das. Die versicherte Person kann eine andere Tätigkeit aufnehmen, ohne befürchten zu müssen, dass dadurch die BU-Rente verloren geht.
Gerade vor dem Hintergrund des Fachkräftemangels wird dieses Argument zunehmend diskutiert. Wer noch vorhandene Fähigkeiten einsetzen kann, soll dazu ermutigt und nicht durch leistungsrechtliche Konsequenzen davon abgehalten werden.
Ausgleich für zu niedrig abgesicherte BU-Renten
In der Praxis sind viele BU-Renten eher knapp kalkuliert.
Wird beispielsweise eine BU-Rente von 1.500 Euro vereinbart, kann deren Kaufkraft über viele Jahre erheblich sinken – insbesondere dann, wenn keine Leistungsdynamik vereinbart wurde.
Die Möglichkeit, zusätzlich einer anderen Tätigkeit nachzugehen, kann helfen, diese Versorgungslücke zu schließen, ohne dass der Anspruch auf die BU-Rente verloren geht.
Und das sind die Argumente, die eher gegen den absoluten Verzicht auf konkrete Verweisung sprechen:
Die Gefahr von Fehlanreizen
Kritiker eines vollständigen Verzichts verweisen auf ein grundsätzliches Problem.
Die Berufsunfähigkeitsversicherung soll den Verlust der beruflichen Leistungsfähigkeit absichern. Sie ist eigentlich nicht dafür gedacht, ein zusätzliches Einkommen zu ermöglichen. Im Extremfall kann eine versicherte Person eine BU-Rente beziehen und gleichzeitig ein relevantes Einkommen aus einer anderen Tätigkeit erzielen.
Je nach Höhe der versicherten Rente kann die finanzielle Situation dadurch sogar besser sein als vor Eintritt der Berufsunfähigkeit. Das widerspricht zumindest teilweise dem ursprünglichen Gedanken der Einkommensabsicherung.
Das Leistungsmerkmal muss finanziert werden
Versicherungsschutz ist niemals kostenlos.
Wenn ein Versicherer auf Kontroll- und Verweisungsmöglichkeiten verzichtet, übernimmt er ein zusätzliches Risiko. Dieses Risiko muss kalkuliert werden. Die Folge können höhere Beiträge sein.
Deshalb stellt sich immer die Frage, ob das dafür eingesetzte Budget an anderer Stelle möglicherweise einen größeren Nutzen stiften würde.
Widerspricht dem Versicherungsgedanken
Volle Versicherungsleistung trotz vollem Einkommen? Das widerspricht dem Versicherungsgedanken. Eine Versicherungsleistung soll ja niemanden besser stellen, als er oder sie zum Zeitpunkt des Schadenereignisses gestellt war.
Wie wichtig ist dieses Merkmal wirklich?
Der vollständige Verzicht auf die konkrete Verweisung gehört zweifellos zu den kundenfreundlichsten Regelungen, die ein Berufsunfähigkeitstarif bieten kann. Gleichzeitig sollte seine Bedeutung nicht überschätzt werden.
Zum einen sind Fälle, in denen tatsächlich eine konkrete Verweisung vorgenommen wird, vergleichsweise selten. Zum anderen verfügen viele hochwertige Tarife bereits über enge Voraussetzungen für eine zulässige Verweisung. In vielen Leistungsfällen scheitert eine konkrete Verweisung ohnehin daran, dass die neue Tätigkeit die bisherige Lebensstellung nicht erreicht.
Der praktische Unterschied zwischen einer sehr kundenfreundlichen Verweisungsklausel und einem vollständigen Verzicht ist deshalb häufig kleiner, als die Marketingaussagen vermuten lassen.
Starkes Qualitätsmerkmal, aber nicht entscheidend
Ein vollständiger Verzicht auf die konkrete Verweisung verbessert den Berufsschutz und schafft klare Verhältnisse im Leistungsfall. Wer trotz Berufsunfähigkeit weiterhin arbeiten möchte, erhält dadurch maximale Flexibilität und muss keine Diskussionen über Einkommen, Verantwortung oder soziale Stellung einer neuen Tätigkeit führen.
Gleichzeitig sollte dieses Merkmal nie isoliert betrachtet werden. Für die Qualität einer Berufsunfähigkeitsversicherung sind Faktoren wie die Höhe der versicherbaren Rente, die Definition der Berufsunfähigkeit, Nachversicherungsmöglichkeiten, Regelungen für Schüler, Studenten und Selbstständige oder die finanzielle Stabilität des Versicherers meist deutlich wichtiger.
Der Verzicht auf die konkrete Verweisung ist deshalb ein interessantes Leistungsplus. Er kann ein Tarifargument sein, sollte aber in den meisten Fällen nicht das entscheidende Auswahlkriterium für oder gegen eine Berufsunfähigkeitsversicherung darstellen.
Häufige Fragen zur konkreten Verweisung und zur Lebensstellung
Was bedeutet konkrete Verweisung in der Berufsunfähigkeitsversicherung?
Von einer konkreten Verweisung spricht man, wenn eine versicherte Person nach Eintritt der Berufsunfähigkeit tatsächlich eine andere berufliche Tätigkeit ausübt und der Versicherer prüft, ob diese Tätigkeit der bisherigen Lebensstellung entspricht.
Maßgeblich sind dabei nicht nur das Einkommen, sondern auch Qualifikation, Verantwortung und soziale Wertschätzung des neuen Berufs. Erst wenn die neue Tätigkeit insgesamt als gleichwertig angesehen werden kann, kommt eine konkrete Verweisung überhaupt in Betracht. Die bloße Aufnahme einer Arbeit reicht dafür nicht aus.
Verliere ich meine BU-Rente automatisch, wenn ich nach einer Erkrankung wieder arbeite?
Nein. Die Aufnahme einer neuen Tätigkeit führt nicht automatisch zum Verlust der Berufsunfähigkeitsrente. Entscheidend ist vielmehr, ob die neue Tätigkeit die bisherige Lebensstellung erreicht.
Wer beispielsweise nur noch in Teilzeit arbeitet, deutlich weniger verdient oder eine Tätigkeit mit geringerer Verantwortung ausübt, wird häufig weiterhin Anspruch auf seine BU-Rente haben. Die konkrete Verweisung ist deshalb immer eine Einzelfallentscheidung.
Was versteht man unter der „Lebensstellung“ in der Berufsunfähigkeitsversicherung?
Die Lebensstellung ist das zentrale Kriterium der konkreten Verweisung. Sie beschreibt die berufliche und wirtschaftliche Stellung, die vor Eintritt der Berufsunfähigkeit bestanden hat.
Bei der Beurteilung werden insbesondere Einkommen, berufliche Verantwortung, Qualifikation, Entscheidungsbefugnisse und die soziale Wertschätzung des Berufs berücksichtigt. Dabei erfolgt stets eine Gesamtbetrachtung aller Faktoren und nicht lediglich ein Vergleich des Einkommens.
Welche Rolle spielt das Einkommen bei der konkreten Verweisung?
Das Einkommen ist ein wichtiges, aber nicht das einzige Kriterium. In vielen Bedingungswerken und Gerichtsentscheidungen gelten dauerhafte Einkommenseinbußen von mehr als etwa 20 Prozent als Hinweis darauf, dass die bisherige Lebensstellung nicht mehr erreicht wird.
Allerdings kann auch bei einem vergleichbaren Einkommen eine konkrete Verweisung ausscheiden, wenn die neue Tätigkeit deutlich weniger Verantwortung oder gesellschaftliches Ansehen mit sich bringt. Umgekehrt reicht ein hohes Einkommen allein ebenfalls nicht aus, um automatisch eine Gleichwertigkeit anzunehmen.
Können Akademiker und Kammerberufe besser vor einer Verweisung geschützt sein?
Ja. Einige Versicherer sehen für Ärzte, Zahnärzte, Apotheker, Rechtsanwälte, Steuerberater oder Wirtschaftsprüfer besondere Regelungen vor. Hintergrund ist, dass diese Berufe durch Zulassungen, berufsrechtliche Vorgaben und eine besondere gesellschaftliche Stellung geprägt sind.
In manchen Tarifen kann deshalb nur auf andere Tätigkeiten verwiesen werden, die ebenfalls die entsprechende Berufsqualifikation voraussetzen. Allerdings genießen viele Angehörige dieser Berufe bereits durch die allgemeinen Regeln zur Lebensstellung einen vergleichsweise starken Schutz.
Können Studenten konkret verwiesen werden?
Grundsätzlich ja. Allerdings stellt sich bei Studierenden die Frage, welche Lebensstellung überhaupt als Vergleichsmaßstab herangezogen werden soll. Leistungsstarke Tarife berücksichtigen deshalb häufig den später angestrebten Beruf und nicht nur den Status als Student.
Insbesondere in fortgeschrittenen Studienphasen wird häufig auf die Lebensstellung abgestellt, die mit einem erfolgreichen Studienabschluss typischerweise verbunden wäre. Dadurch wird verhindert, dass Studenten im Leistungsfall benachteiligt werden.
Wie wird die konkrete Verweisung bei Auszubildenden beurteilt?
Warum spielt die Umorganisation bei Selbstständigen eine so große Rolle?
Ist ein vollständiger Verzicht auf die konkrete Verweisung automatisch besser?
Wie häufig kommt eine konkrete Verweisung in der Praxis tatsächlich vor?
Worauf sollte bei den Bedingungen zur konkreten Verweisung besonders geachtet werden?
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.