
Berufsunfähigkeitsversicherung NachversicherungSo kann Ihre BU-Rente mit Ihrem Leben und Ihren Ansprüchen wachsen
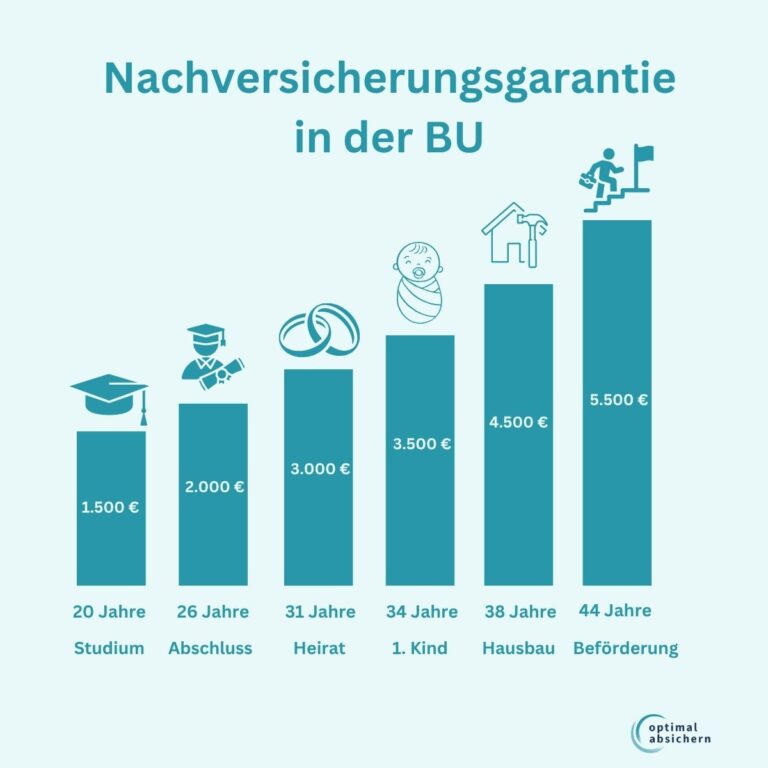
Bei der Berufsunfähigkeitsversicherung gilt: Was heute finanziell gut passt, kann in zehn oder zwanzig Jahren schon ganz anders aussehen. Das Einkommen steigt, aus dem Berufseinstieg wird eine Karriere, eine Familie kommt hinzu oder eine Immobilie wird finanziert. Eine BU-Rente, die beim Abschluss sinnvoll bemessen war, kann deshalb später deutlich zu niedrig sein.
Besonders wichtig ist das für Schüler, Studenten und Berufseinsteiger. Sie starten häufig mit einer vergleichsweise niedrigen BU-Rente, während ihr Einkommen später erheblich steigen kann. Aber auch bei Berufstätigen kann sich der Absicherungsbedarf durch Gehaltssprünge, berufliche Veränderungen oder neue finanzielle Verpflichtungen deutlich erhöhen.
Eine gute Berufsunfähigkeitsversicherung sollte deshalb nicht nur heute ausreichend absichern, sondern auch Spielraum für morgen bieten. Genau dafür gibt es die Nachversicherungsgarantie: Sie ermöglicht es, die BU-Rente später unter bestimmten Voraussetzungen zu erhöhen, ohne dafür einen komplett neuen Vertrag abschließen zu müssen.
Das Wichtigste auf einen Blick
- BU-Rente erhöhen: Der Versicherungsschutz lässt sich später an einen höheren Bedarf anpassen
- Garantie: Gute Tarife verzichten bei der Erhöhung auf eine erneute Gesundheits- und Risikoprüfung
- Anlässe nutzen: Berufseinstieg, Gehaltssteigerung oder Familiengründung ermöglichen Erhöhung
- Grenzen prüfen: Fristen, Alter und maximale Rentenhöhen unterscheiden sich je nach Tarif
- Flexibel bleiben: Dynamik, Nachversicherung und Karrieregarantie ergänzen sich
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Was bedeutet Nachversicherungsgarantie bei einer Berufsunfähigkeitsversicherung?
Unter einer Nachversicherungsgarantie versteht man das vertraglich vereinbarte Recht, die bestehende Berufsunfähigkeitsabsicherung nachträglich zu erhöhen, wenn die in den Versicherungsbedingungen genannten Voraussetzungen erfüllt sind. Charakteristisch ist, dass für diese Erhöhung zumindest auf eine erneute Gesundheitsprüfung verzichtet wird. Wie weit dieser Verzicht reicht und ob darüber hinaus beispielsweise auch Beruf, Freizeitrisiken oder andere Risikomerkmale nicht erneut bewertet werden dürfen, ist eine der wesentlichen Qualitätsfragen eines BU-Tarifs.
Der Hintergrund ist einfach: Bei Abschluss einer Berufsunfähigkeitsversicherung wird der Gesundheitszustand geprüft. Der Versicherer entscheidet auf dieser Grundlage, ob und zu welchen Bedingungen er das Risiko übernimmt. Wird der Vertrag angenommen, ist der damalige Gesundheitszustand für den bestehenden Versicherungsschutz grundsätzlich maßgeblich. Möchte die versicherte Person Jahre später einen zusätzlichen, völlig neuen BU-Vertrag abschließen, beginnt dagegen regelmäßig eine neue Risikoprüfung. Erkrankungen und Beschwerden, die erst nach Abschluss des ersten Vertrages aufgetreten sind, können dann relevant werden.
Eine leistungsfähige Nachversicherungsgarantie verhindert innerhalb ihrer Grenzen genau dieses Problem. Sie sichert gewissermaßen bereits beim ersten Vertragsabschluss die Möglichkeit, den Versicherungsschutz später auszubauen. Wer beispielsweise mit 22 Jahren gesund eine BU abschließt und mit 32 Jahren wegen einer inzwischen aufgetretenen Rücken-, Gelenk- oder psychischen Erkrankung nur noch schwer neuen Versicherungsschutz erhalten würde, kann eine vertraglich vorgesehene Nachversicherung möglicherweise trotzdem nutzen. Voraussetzung ist immer, dass sämtliche Bedingungen der entsprechenden Erhöhungsoption erfüllt sind.
Die Formulierung „Garantie“ darf dabei nicht missverstanden werden. Sie bedeutet nicht, dass die BU-Rente jederzeit, beliebig oft und in jeder gewünschten Höhe erhöht werden kann. Garantiert wird vielmehr ein bestimmtes Recht zur Erhöhung innerhalb klar definierter Regeln. Genau deshalb muss man sich diese Regeln ansehen, wenn man die Qualität einer Nachversicherungsgarantie bewerten möchte.
Warum die Nachversicherungsgarantie langfristig so wichtig ist
Die Höhe einer sinnvoll gewählten Berufsunfähigkeitsrente orientiert sich grundsätzlich daran, welches Einkommen im Leistungsfall ersetzt beziehungsweise welche Versorgungslücke geschlossen werden soll. Denn bei einer Berufsunfähigkeit fällt nicht einfach nur das bisherige Gehalt weg. Die BU-Rente muss einen wesentlichen Teil der finanziellen Verpflichtungen auffangen, die auch ohne Arbeitseinkommen weiterbestehen.
Dazu gehören beispielsweise:
- Lebenshaltungskosten: Ausgaben für den täglichen Lebensunterhalt laufen weiter.
- Wohnen: Miete, Nebenkosten oder eine Immobilienfinanzierung müssen weiterhin bezahlt werden.
- Krankenversicherung: Auch die Absicherung im Krankheitsfall verursacht weiterhin Kosten.
- Familie: Unterhalts- und andere familiäre Verpflichtungen können bestehen bleiben.
- Altersvorsorge: Besonders wichtig ist, dass auch nach Eintritt einer Berufsunfähigkeit weiter für das Alter vorgesorgt werden muss.
Gerade der letzte Punkt wird leicht unterschätzt. Wer aufgrund einer Berufsunfähigkeit langfristig weniger oder gar kein Erwerbseinkommen mehr erzielt, verliert nicht nur sein aktuelles Gehalt. Häufig fehlen gleichzeitig Beiträge zur Altersversorgung und die finanziellen Möglichkeiten, privat weiteres Vermögen für den Ruhestand aufzubauen. Eine ausreichend bemessene BU-Rente muss deshalb mehr leisten, als lediglich die heutigen Lebenshaltungskosten zu decken.
Mit steigendem Einkommen verändert sich auch der angemessene BU-Schutz. Wer als Student zunächst eine niedrigere Rente absichert, kann bereits nach dem Berufseinstieg einen erheblich höheren Bedarf haben. Dasselbe gilt für Beschäftigte, deren Einkommen durch Beförderungen oder Arbeitgeberwechsel wächst, ebenso wie für Selbstständige, deren wirtschaftlicher Erfolg sich erst einige Jahre nach der Gründung deutlich entwickelt.
Hinzu kommt die Inflation. Eine heute vereinbarte monatliche BU-Rente besitzt in 20 oder 30 Jahren nicht mehr dieselbe Kaufkraft. Eine Beitragsdynamik kann dem entgegenwirken, löst aber nur einen Teil des Problems: Sie sorgt für regelmäßige, schrittweise Erhöhungen. Größere Einkommenssprünge oder erhebliche Veränderungen des Absicherungsbedarfs lassen sich damit allein häufig nicht schnell genug auffangen. Hier übernimmt die Nachversicherung eine andere Funktion.
Vier Bausteine für eine BU, die langfristig mitwächst
- Ausgangsrente: Sie sollte den aktuellen Absicherungsbedarf möglichst passend abdecken.
- Beitragsdynamik: Sie lässt BU-Rente und Versicherungsschutz regelmäßig mitwachsen.
- Nachversicherung: Sie ermöglicht größere, gezielte Anpassungen bei verändertem Bedarf.
- Karrieregarantie: Sie kann zusätzlichen Spielraum schaffen, wenn das Einkommen später besonders stark steigt.
Wie wir mit falschen Diagnosen in der Praxis umgehen
Der Umgang mit solchen Konstellationen erfordert eine strukturierte Vorgehensweise. Ziel ist es, die vorhandenen Informationen vollständig zu erfassen, korrekt einzuordnen und nachvollziehbar aufzubereiten.
Vollständige Datengrundlage schaffen
Zunächst wird eine belastbare Datengrundlage aufgebaut. Dazu gehören insbesondere:
- Patientenquittungen der gesetzlichen Krankenversicherung bzw. Abrechnungsdaten der PKV
- gezielt angeforderte Arztunterlagen
- eine klare, zeitlich strukturierte Auflistung aller Diagnosen
Dieser Schritt ist entscheidend, da eine Einschätzung ohne vollständige Unterlagen regelmäßig zu Fehleinschätzungen führt.
Diagnosen systematisch analysieren
Im nächsten Schritt werden die vorliegenden Diagnosen strukturiert ausgewertet:
- Welche Diagnosen sind für die Risikoprüfung relevant?
- Handelt es sich um einmalige oder wiederkehrende Ereignisse?
- Liegt eine gesicherte Diagnose, ein Ausschluss oder lediglich ein Verdacht vor?
Dabei erfolgt eine Einordnung entlang der Fragen, die Versicherer in ihren Gesundheitsfragen zugrunde legen.
Auffällige oder falsche Diagnosen identifizieren
Anschließend werden Diagnosen identifiziert, die einer genaueren Betrachtung bedürfen. Typische Auffälligkeiten sind:
- Diagnosen, die nicht zum tatsächlichen Verlauf passen
- Einträge, die nie behandelt wurden
- Codierungen, die erkennbar der Abrechnung dienten
Wichtig ist dabei eine sachliche Herangehensweise: Ziel ist nicht die Bewertung, sondern die fundierte Einordnung.
Jetzt auf die Experten vertrauen
Die Berufsunfähigkeitsversicherung ist komplex, die Nachversicherung ein sehr spezielles Thema. Sichern Sie sich den optimalen Versicherungsschutz. Wir begleiten Sie als Experten.
Besonders wichtig für Schüler, Studenten und Berufseinsteiger
Je früher eine Berufsunfähigkeitsversicherung abgeschlossen wird, desto größer ist häufig die Unsicherheit darüber, welche Rentenhöhe Jahrzehnte später benötigt wird. Gleichzeitig kann gerade ein früher Abschluss Vorteile haben. Junge Menschen verfügen häufig über eine noch kurze medizinische Vorgeschichte, und die berufliche Einstufung kann günstiger sein als nach einer späteren beruflichen Veränderung. Das allein macht jedoch noch keinen langfristig guten Vertrag aus. Ein entscheidender Punkt ist, ob der zunächst vielleicht kleinere Versicherungsschutz später ausreichend ausgebaut werden kann.
Ein Student kann beispielsweise aufgrund seines noch fehlenden Erwerbseinkommens nicht zwangsläufig eine beliebig hohe BU-Rente versichern. Nach Studienabschluss und Berufseinstieg verändert sich diese Situation erheblich. Das gilt besonders bei Berufsgruppen, bei denen das Einkommen in den ersten Berufsjahren deutlich steigt. Ein Medizinstudent kann später Facharzt oder Oberarzt werden, ein Jurastudent Partner einer Kanzlei, ein Ingenieur Führungskraft und ein Informatiker hochbezahlter Spezialist oder Unternehmer. Ein Vertrag, der zu Studienzeiten günstig und passend aussieht, kann bei einer später nur begrenzt möglichen Nachversicherung zum Engpass werden.
Deshalb sollte bei jungen Menschen nicht nur betrachtet werden, welche BU-Rente heute versichert werden kann, sondern auch, welche BU-Rente mit diesem Vertrag künftig erreichbar ist. In der Beratung kann diese zweite Frage langfristig sogar entscheidender sein als ein geringer Beitragsunterschied zwischen zwei Tarifen.
Ereignisabhängige Nachversicherung: Welche Veränderungen können eine Erhöhung ermöglichen?
Die klassische Nachversicherung ist an bestimmte Ereignisse gebunden. Tritt ein in den Versicherungsbedingungen genanntes Ereignis ein, darf die versicherte Person innerhalb einer festgelegten Frist eine Erhöhung beantragen. Welche Ereignisse anerkannt werden, ist nicht gesetzlich einheitlich geregelt. Jeder Versicherer definiert seinen eigenen Katalog, und selbst zwischen verschiedenen Tarifen eines Versicherers können Unterschiede bestehen.
Viele Ereignisse betreffen Veränderungen, bei denen typischerweise ein höherer finanzieller Absicherungsbedarf entstehen kann. Dazu gehören familiäre Entwicklungen ebenso wie Veränderungen in Ausbildung, Beruf und Einkommen. Übliche Kategorien sind insbesondere:
- Familie und Partnerschaft: etwa Eheschließung, Geburt oder Adoption eines Kindes und je nach Tarif weitere familiäre Veränderungen.
- Ausbildung und Studium: beispielsweise Ausbildungs- oder Studienabschluss, Staatsexamen, Promotion oder Aufnahme der ersten beruflichen Tätigkeit.
- Beruf und Einkommen: etwa Berufseinstieg, Beförderung, Arbeitgeberwechsel oder eine tariflich definierte Gehaltssteigerung.
- Selbstständigkeit: beispielsweise die Aufnahme einer hauptberuflichen selbstständigen Tätigkeit oder bei manchen Regelungen eine nachhaltige Gewinnsteigerung.
- Immobilien: häufig Kauf, Bau oder Finanzierung einer selbst genutzten Immobilie, teilweise verbunden mit bestimmten Mindestfinanzierungssummen.
- Versorgung: beispielsweise der Wegfall bestimmter betrieblicher oder berufsständischer Versorgungsansprüche.
Diese Aufzählung darf nicht als allgemeingültiger Ereigniskatalog verstanden werden. Gerade in den Details unterscheiden sich die Bedingungen deutlich. Ein Versicherer kann eine allgemeine „Einkommenssteigerung“ nennen, während ein anderer einen bestimmten prozentualen Anstieg verlangt. Beim Immobilienerwerb kann eine bestimmte Darlehenshöhe Voraussetzung sein. Bei Selbstständigen können andere Nachweise verlangt werden als bei Angestellten.
Für die Bewertung eines Tarifs reicht deshalb eine möglichst lange Liste von Nachversicherungsereignissen allein nicht aus. Entscheidend ist, ob die Ereignisse zur voraussichtlichen Lebens- und Karriereentwicklung des Versicherten passen und ob die Voraussetzungen in der Praxis realistisch erfüllt werden können.
Warum der Anlass allein noch keine Erhöhung auslöst
Ein häufiger Irrtum besteht darin, dass eine Nachversicherung automatisch erfolgt, sobald beispielsweise geheiratet, ein Kind geboren oder ein höheres Einkommen erreicht wird. Das ist nicht der Fall. Die Nachversicherung ist ein vertragliches Recht, das aktiv ausgeübt werden muss. Der Versicherer erwartet in der Regel einen Antrag auf Erhöhung und einen geeigneten Nachweis dafür, dass das in den Bedingungen definierte Ereignis tatsächlich eingetreten ist.
Damit kommt der Frist für die Nachversicherung eine große praktische Bedeutung zu. Wird beispielsweise ein Studienabschluss oder eine Gehaltserhöhung grundsätzlich als Anlass anerkannt, der entsprechende Antrag aber erst nach Ablauf der vertraglich vorgesehenen Frist gestellt, kann das Nachversicherungsrecht aus diesem Ereignis verloren sein. Wie viel Zeit für den Antrag bleibt, unterscheidet sich von Tarif zu Tarif. Je nach Versicherungsbedingungen können dafür unterschiedliche Zeiträume vorgesehen sein. Entscheidend ist deshalb immer die Regelung im eigenen Vertrag.
Nachversicherung bedeutet: selbst aktiv werden
- Ereignis prüfen: Ist die Veränderung im eigenen Vertrag als Nachversicherungsanlass vorgesehen?
- Frist beachten: Bis wann muss die Erhöhung beantragt werden?
- Nachweis einreichen: Welche Unterlagen verlangt der Versicherer für das Ereignis?
- Bedarf prüfen: Wie hoch sollte die BU-Rente aufgrund der neuen Situation künftig sein?
- Erhöhung beantragen: Das Nachversicherungsrecht muss innerhalb der vorgesehenen Frist ausgeübt werden.
Gerade deshalb sollte eine Berufsunfähigkeitsversicherung nach dem Abschluss nicht für Jahrzehnte unbeachtet in einem Ordner verschwinden. Veränderungen bei Beruf, Einkommen und Familie sind gute Anlässe, den bestehenden Versicherungsschutz zu überprüfen. Eine solche Prüfung gehört sinnvollerweise zur laufenden Betreuung einer BU. Wer erst nach mehreren Jahren feststellt, dass die versicherte Rente längst nicht mehr zum Einkommen und zum tatsächlichen Absicherungsbedarf passt, hat möglicherweise wertvolle Erhöhungsmöglichkeiten verstreichen lassen.
Nachversicherung ohne Ereignis: Flexibilität auch ohne Hochzeit, Kind oder Immobilienkauf
Neben der klassischen ereignisabhängigen Nachversicherung sehen verschiedene BU-Tarife die Möglichkeit vor, die versicherte Rente innerhalb bestimmter Grenzen auch ohne konkretes Lebensereignis zu erhöhen. Eine solche ereignisunabhängige oder anlassunabhängige Nachversicherung kann ein wichtiges Qualitätsmerkmal sein. Denn ein steigender Absicherungsbedarf hält sich nicht zwangsläufig an den Ereigniskatalog eines Versicherungsvertrags.
So kann sich das Einkommen beispielsweise über mehrere Jahre kontinuierlich erhöhen, ohne dass eine einzelne Gehaltssteigerung die in den Bedingungen verlangte Schwelle für eine ereignisabhängige Nachversicherung erreicht. Vielleicht wurde auch ein früheres Ereignis nicht rechtzeitig genutzt. Oder der Versicherte ist beim Abschluss bewusst mit einer niedrigeren BU-Rente gestartet und möchte den Schutz einige Jahre später ausbauen, obwohl aktuell weder eine Heirat noch ein Immobilienerwerb oder ein anderes klassisches Nachversicherungsereignis vorliegt.
Eine anlassunabhängige Nachversicherung schafft für solche Situationen zusätzlichen Spielraum. Sie bedeutet allerdings nicht, dass die BU-Rente jederzeit und in beliebiger Höhe erhöht werden kann. Auch diese Option ist an die jeweiligen Versicherungsbedingungen gebunden.
Auch ohne Ereignis gelten Grenzen
Je nach Tarif können insbesondere folgende Einschränkungen vorgesehen sein:
- Vertragsdauer: Die anlassunabhängige Erhöhung kann beispielsweise nur während der ersten Vertragsjahre möglich sein.
- Altersgrenze: Das Nachversicherungsrecht kann mit Erreichen eines bestimmten Alters enden.
- Häufigkeit: Die Anzahl anlassunabhängiger Erhöhungen kann begrenzt sein.
- Erhöhungshöhe: Für die einzelne Nachversicherung kann eine maximale zusätzliche BU-Rente gelten.
- Gesamtrente: Auch die insgesamt erreichbare Berufsunfähigkeitsrente kann begrenzt sein.
- Weitere Voraussetzungen: Der Tarif kann zusätzliche Bedingungen für die Nutzung der Option vorsehen.
Für die Bewertung einer Berufsunfähigkeitsversicherung sollte deshalb nicht nur geprüft werden, ob eine anlassunabhängige Nachversicherung vorhanden ist. Mindestens ebenso wichtig ist, wie lange diese Möglichkeit besteht, wie häufig sie genutzt werden darf und welche zusätzliche beziehungsweise gesamte BU-Rente damit erreicht werden kann.
Genau diese Unterschiede werden auch für den Vergleich der Nachversicherungsgarantien verschiedener Versicherer wichtig. Ein Tarif kann auf den ersten Blick mit einer anlassunabhängigen Nachversicherung punkten, in der Praxis aber durch eine niedrige Altersgrenze oder geringe Erhöhungsmöglichkeiten deutlich weniger flexibel sein als ein anderer Vertrag.
Ohne Gesundheitsprüfung – aber auch ohne Risikoprüfung?
Einer der fachlich wichtigsten Punkte bei der Nachversicherungsgarantie liegt in der Unterscheidung zwischen Gesundheitsprüfung und Risikoprüfung. Beide Begriffe werden häufig gleichgesetzt, bedeuten aber nicht dasselbe. Ein Tarif kann vorsehen, dass bei einer Nachversicherung keine neuen Gesundheitsfragen beantwortet werden müssen. Das ist ein wichtiger Vorteil – bedeutet jedoch nicht automatisch, dass der Versicherer vollständig auf eine erneute Bewertung des Risikos verzichtet.
Bei einer Gesundheitsprüfung geht es vor allem um den Gesundheitszustand der versicherten Person. Eine Risikoprüfung kann deutlich weiter reichen und zusätzlich andere Veränderungen berücksichtigen, die seit Abschluss der Berufsunfähigkeitsversicherung eingetreten sind.
Gesundheitsprüfung und Risikoprüfung: Wo liegt der Unterschied?
- Gesundheitsprüfung: Hier können insbesondere Erkrankungen, Beschwerden, ärztliche Behandlungen, Medikamente, Operationen und andere medizinische Umstände abgefragt werden.
- Risikoprüfung: Sie kann darüber hinaus beispielsweise den inzwischen ausgeübten Beruf, besondere berufliche Gefahren, risikorelevante Freizeitaktivitäten oder weitere für die Versicherbarkeit relevante Umstände umfassen.
Für die Nachversicherung ist dieser Unterschied entscheidend. Hat sich seit dem ursprünglichen Vertragsabschluss der Gesundheitszustand verschlechtert, schützt der Verzicht auf eine erneute Gesundheitsprüfung davor, dass diese neuen Erkrankungen oder Beschwerden für die vorgesehene Erhöhung erneut bewertet werden. Hat sich dagegen beispielsweise der Beruf verändert oder wurde zwischenzeitlich ein risikorelevantes Hobby aufgenommen, ist damit noch nicht automatisch geklärt, ob auch diese Veränderungen für die Nachversicherung ohne Bedeutung sind.
Ein Beispiel zeigt, warum die Formulierung wichtig ist
Ein Student schließt mit 22 Jahren eine Berufsunfähigkeitsversicherung ab. Er ist gesund, übt noch keinen besonders risikoreichen Beruf aus und hat keine für die Risikoprüfung relevanten Freizeitaktivitäten. Acht Jahre später möchte er seine BU-Rente über eine Nachversicherung erhöhen. Inzwischen sind gesundheitliche Beschwerden aufgetreten, gleichzeitig hat sich möglicherweise auch seine berufliche oder private Risikosituation verändert.
Verzichtet der Versicherer bei der Nachversicherung auf eine erneute Gesundheitsprüfung, werden die zwischenzeitlich aufgetretenen gesundheitlichen Veränderungen im Rahmen der vorgesehenen Erhöhung nicht erneut geprüft. Daraus lässt sich aber noch nicht automatisch ableiten, dass auch ein neuer Beruf oder ein inzwischen aufgenommenes risikorelevantes Hobby unberücksichtigt bleiben. Dafür kommt es darauf an, wie weit der Verzicht des Versicherers tatsächlich reicht.
Für die Tarifprüfung ist deshalb die Formulierung „Nachversicherung ohne Gesundheitsprüfung“ allein nicht ausreichend. Leistungsstärker ist eine Regelung, bei der der Versicherer im Rahmen der vorgesehenen Nachversicherung umfassend auf eine erneute Gesundheits- und Risikoprüfung verzichtet.
Darauf sollte bei den Bedingungen geachtet werden
- Gesundheitszustand: Werden seit Vertragsabschluss neu aufgetretene Erkrankungen und Beschwerden nicht erneut geprüft?
- Beruf: Spielt eine zwischenzeitliche Veränderung der beruflichen Tätigkeit bei der Erhöhung eine Rolle?
- Freizeitrisiken: Können neu aufgenommene risikorelevante Hobbys berücksichtigt werden?
- Weitere Risiken: Darf der Versicherer andere seit Vertragsabschluss hinzugekommene Risikomerkmale erneut bewerten?
Für einen hochwertigen Tarifvergleich sollte deshalb nicht nur festgehalten werden, ob Gesundheitsfragen bei der Nachversicherung entfallen. Entscheidend ist die konkrete Formulierung in den Versicherungsbedingungen: Welche Risikomerkmale darf der Versicherer bei einer Erhöhung erneut prüfen – und auf welche Prüfung verzichtet er ausdrücklich? Genau hier können sich Nachversicherungsgarantien unterscheiden, die auf den ersten Blick nahezu identisch erscheinen.
Eine Nachversicherung konserviert nicht automatisch alle alten Konditionen
Aus dem Verzicht auf eine erneute Gesundheitsprüfung wird gelegentlich eine falsche Schlussfolgerung gezogen: Wenn der Gesundheitszustand des ursprünglichen Vertragsabschlusses gewissermaßen geschützt ist, müsse auch die zusätzliche BU-Rente zu denselben Konditionen wie beim ersten Abschluss versichert werden. Das ist nicht der Fall.
Die Nachversicherung sichert in erster Linie das vertragliche Recht auf zusätzlichen Versicherungsschutz unter den vereinbarten Voraussetzungen. Wird dieser Schutz Jahre später erweitert, muss die zusätzliche Leistung neu kalkuliert werden. Dabei kann insbesondere das bei der Erhöhung erreichte Alter eine Rolle spielen.
Nachversicherung: Was bleibt – und was kann sich ändern?
Was geschützt sein kann:
- keine erneute Gesundheitsprüfung
- bei leistungsstarken Regelungen keine erneute Risikoprüfung
- vertraglich vereinbartes Recht auf Erhöhung innerhalb der festgelegten Grenzen
Was nicht automatisch festgeschrieben ist:
- der ursprüngliche Beitrag beziehungsweise das damalige Eintrittsalter
- der Preis für die zusätzlich versicherte BU-Rente
- die technische Umsetzung der zusätzlichen Absicherung
- das für die zusätzliche Leistung maßgebliche Bedingungswerk – dies hängt von der konkreten Vertragsgestaltung ab
Ein Beispiel verdeutlicht den Unterschied: Wer mit 22 Jahren eine BU-Rente von 1.500 Euro abschließt und mit 35 Jahren weitere 500 Euro versichert, kann nicht davon ausgehen, dass diese zusätzlichen 500 Euro proportional genauso günstig sind wie die ursprünglich versicherte Rente. Der große Vorteil liegt vielmehr darin, dass zwischenzeitlich eingetretene gesundheitliche Veränderungen einer bedingungsgemäß möglichen Erhöhung nicht entgegenstehen, soweit der Versicherer auf eine erneute Gesundheitsprüfung verzichtet.
Auch die technische Umsetzung sollte geprüft werden. Je nach Tarif kann die bestehende BU-Rente innerhalb des Vertrags erhöht werden oder die zusätzliche Absicherung auf andere Weise umgesetzt werden. Damit kann auch die Frage verbunden sein, welche Versicherungsbedingungen für den zusätzlichen Schutz gelten.
Der entscheidende Vorteil der Nachversicherung ist deshalb keine Preisgarantie, sondern eine Versicherbarkeitsgarantie innerhalb der vereinbarten Grenzen: Das Recht auf eine spätere Erhöhung wird bereits zu einem Zeitpunkt vereinbart, an dem der Versicherte die Voraussetzungen für den Abschluss der ursprünglichen BU erfüllt.
Wie hoch kann die BU-Rente durch Nachversicherung steigen?
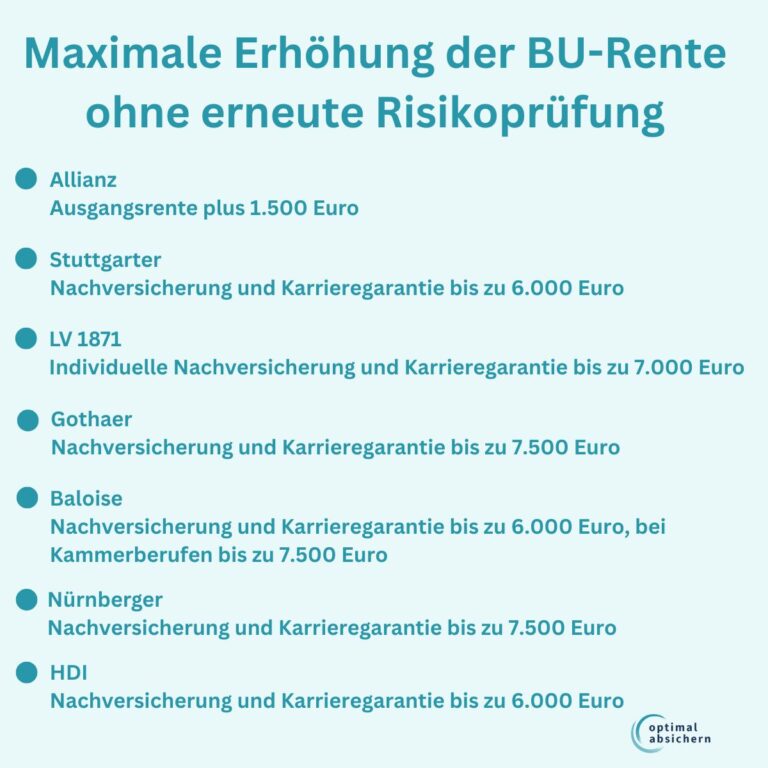
Wie weit eine Berufsunfähigkeitsrente durch Nachversicherung erhöht werden kann, gehört zu den wichtigsten Qualitätsmerkmalen eines BU-Tarifs. Eine einzelne Zahl reicht für die Bewertung allerdings nicht aus. Versicherer können den Spielraum auf mehreren Ebenen begrenzen – und erst das Zusammenspiel dieser Grenzen entscheidet darüber, welche BU-Rente langfristig tatsächlich erreichbar ist.
So kann zunächst die einzelne Erhöhung begrenzt sein. Ein Versicherer kann beispielsweise festlegen, bis zu welchem Betrag die monatliche BU-Rente aufgrund eines bestimmten Ereignisses angehoben werden darf. Daneben kann eine weitere Grenze für die Summe aller Nachversicherungen während der Vertragslaufzeit gelten. Schließlich sehen Tarife häufig eine maximal erreichbare BU-Rente vor, die über die regulären Nachversicherungsmöglichkeiten nicht überschritten werden kann.
Drei Grenzen, die besonders wichtig sind
- Erhöhung je Anlass: Wie stark darf die BU-Rente aufgrund eines einzelnen Nachversicherungsereignisses steigen?
- Nachversicherung insgesamt: Wie viel zusätzliche BU-Rente kann über alle Nachversicherungen hinweg aufgebaut werden?
- Maximale BU-Rente: Bis zu welcher monatlichen Gesamtrente kann der Vertrag durch Nachversicherung überhaupt wachsen?
Hinzu kommen weitere Voraussetzungen. Dazu können Altersgrenzen, das Verhältnis zwischen bisheriger und zusätzlicher BU-Rente sowie die finanzielle Angemessenheit gehören. Selbst wenn der Tarif theoretisch eine hohe Nachversicherung ermöglicht, muss die versicherte Gesamtleistung regelmäßig zum aktuellen Einkommen passen. Bestehen mehrere Berufsunfähigkeitsversicherungen, können außerdem die bereits bei anderen Gesellschaften versicherten BU-Renten und gegebenenfalls weitere anrechenbare Versorgungen berücksichtigt werden.
Finanzielle Angemessenheit: Warum eine Garantie keine beliebig hohe BU-Rente erlaubt
Eine Berufsunfähigkeitsversicherung soll das wegfallende Erwerbseinkommen beziehungsweise den daraus finanzierten Lebensstandard absichern. Sie ermöglicht deshalb nicht unabhängig vom tatsächlichen Einkommen eine beliebig hohe Versicherungsleistung. Versicherer arbeiten mit Regeln zur sogenannten finanziellen Angemessenheit, die auch bei einer späteren Nachversicherung eine wichtige Rolle spielen.
Wie diese Angemessenheit berechnet wird, unterscheidet sich zwischen den Gesellschaften und teilweise auch nach Einkommenshöhe und beruflicher Situation. Bei Angestellten wird typischerweise auf das Einkommen abgestellt. Bei Selbstständigen kann die Beurteilung komplexer sein, weil beispielsweise Gewinn, Nachhaltigkeit der Einkünfte und mehrjährige Betrachtungszeiträume relevant werden können.
Das Nachversicherungsrecht ist nicht automatisch die mögliche Rentenhöhe
Bei einer Nachversicherung müssen deshalb zwei Fragen voneinander getrennt werden: Darf die BU-Rente aufgrund der Versicherungsbedingungen erhöht werden – und ist die gewünschte neue Rentenhöhe finanziell angemessen? Das vertragliche Recht auf eine Erhöhung kann grundsätzlich bestehen, obwohl die gewünschte BU-Rente aufgrund des aktuellen Einkommens nicht in voller Höhe versichert werden kann.
Für die mögliche Erhöhung können insbesondere folgende Punkte eine Rolle spielen:
- Aktuelles Einkommen: Die neue Gesamtabsicherung muss in einem angemessenen Verhältnis zum Einkommen stehen.
- Berufliche Situation: Bei Angestellten und Selbstständigen können unterschiedliche Berechnungsgrundlagen gelten.
- Bestehende BU-Renten: Bereits vorhandener Versicherungsschutz kann bei der Prüfung berücksichtigt werden.
- Weitere Versorgungen: Je nach Annahmerichtlinien können weitere bestehende Absicherungen relevant sein.
Dieser Punkt wird besonders wichtig, wenn die Berufsunfähigkeitsabsicherung auf mehrere Verträge verteilt wurde. Wer beispielsweise bei zwei Versicherern eine BU besitzt, kann in beiden Verträgen über eigene Nachversicherungsrechte verfügen. Daraus folgt jedoch nicht, dass beide Verträge unabhängig voneinander bis zu ihren jeweiligen Höchstgrenzen erhöht werden können. Bei der Prüfung der finanziellen Angemessenheit kann die bereits insgesamt bestehende Absicherung maßgeblich sein.
Die Nachversicherungsgarantie beantwortet die Frage, ob eine Erhöhung ohne erneute Gesundheits- beziehungsweise Risikoprüfung möglich ist. Die finanzielle Angemessenheit entscheidet zusätzlich darüber, wie hoch diese Erhöhung tatsächlich ausfallen kann.
Altersgrenzen können den Wert einer Nachversicherung erheblich beeinflussen
Nachversicherungsgarantien gelten nicht zwingend bis zum Ende der Versicherungsdauer. Ein BU-Vertrag kann beispielsweise bis zum 67. Lebensjahr laufen, während bestimmte Erhöhungsmöglichkeiten bereits viele Jahre früher enden. Das vereinbarte Endalter der Berufsunfähigkeitsversicherung sagt deshalb zunächst nichts darüber aus, wie lange die BU-Rente über eine Nachversicherung angepasst werden kann.
Hinzu kommt, dass innerhalb eines Tarifs unterschiedliche Altersgrenzen gelten können. Eine anlassunabhängige Nachversicherung kann beispielsweise früher enden als eine anlassbezogene Erhöhung. Für besondere Erhöhungsoptionen oder eine Karrieregarantie können wiederum eigene Grenzen vorgesehen sein. Die pauschale Angabe „Nachversicherung bis Alter X“ reicht für einen aussagekräftigen Tarifvergleich deshalb häufig nicht aus.
Bei Altersgrenzen genau hinschauen
- Anlassabhängige Nachversicherung: Bis zu welchem Alter können Lebensereignisse für eine Erhöhung genutzt werden?
- Anlassunabhängige Nachversicherung: Wie lange besteht die Möglichkeit, auch ohne bestimmtes Ereignis zu erhöhen?
- Karrieregarantie: Gibt es hierfür eine eigene Altersgrenze?
- Weitere Sonderoptionen: Gelten für einzelne Erhöhungsmöglichkeiten abweichende Altersgrenzen?
Für junge Versicherte wirken Altersgrenzen von beispielsweise 40, 45 oder 50 Jahren beim Vertragsabschluss zunächst weit entfernt. Langfristig können sie jedoch erheblich an Bedeutung gewinnen. Gerade Führungskarrieren, erfolgreiche Selbstständigkeiten oder größere Einkommenssprünge entwickeln sich häufig erst im weiteren Berufsleben. Ein Vertrag, dessen Erhöhungsmöglichkeiten vergleichsweise früh enden, kann deshalb ausgerechnet dann an Flexibilität verlieren, wenn das Einkommen und damit der Absicherungsbedarf besonders stark steigen.
Entscheidend ist deshalb nicht nur, ob ein Tarif eine Nachversicherungsgarantie bietet, sondern wie lange die einzelnen Erhöhungsmöglichkeiten tatsächlich genutzt werden können. In unserem Marktvergleich berücksichtigen wir Altersgrenzen daher differenziert nach der jeweiligen Form der Nachversicherung.
Nachversicherung und Beitragsdynamik sind keine Alternativen
Eine gute Beitragsdynamik und eine gute Nachversicherungsgarantie werden gelegentlich gegeneinander ausgespielt. Tatsächlich erfüllen sie unterschiedliche Aufgaben und ergänzen sich. Wer seine Berufsunfähigkeitsversicherung langfristig flexibel gestalten möchte, sollte deshalb nicht zwischen beiden Instrumenten wählen, sondern darauf achten, wie gut sie zusammenspielen.
Bei einer Beitragsdynamik werden Beitrag und versicherte BU-Rente regelmäßig nach den vertraglichen Regeln erhöht. Auf diese Weise wächst der Versicherungsschutz schrittweise mit. Das kann helfen, Kaufkraftverluste durch Inflation und einen moderat steigenden Absicherungsbedarf aufzufangen.
Die Nachversicherung ist dagegen für gezielte größere Anpassungen gedacht. Angenommen, eine ursprünglich vereinbarte BU-Rente von 1.500 Euro ist durch mehrere Dynamikerhöhungen inzwischen auf etwa 1.800 Euro gestiegen. Nach dem Berufseinstieg und einer deutlichen Gehaltssteigerung ergibt eine neue Bedarfsprüfung jedoch, dass inzwischen 2.500 Euro angemessen wären. Über eine Nachversicherung lässt sich dieser größere Sprung möglicherweise deutlich schneller schließen als allein über die jährliche Dynamik.
Vier Instrumente – vier unterschiedliche Aufgaben
| Instrument | Wofür ist es gedacht? | Wann wirkt es? |
|---|---|---|
| Beitragsdynamik | Kontinuierliches Mitwachsen der BU-Rente | Regelmäßig während der Vertragslaufzeit |
| Nachversicherung | Gezielte größere Anpassung der BU-Rente | Bei vereinbarten Ereignissen oder je nach Tarif auch ohne Anlass |
| Karrieregarantie | Zusätzlicher Spielraum bei besonders starken Einkommenssteigerungen | Bei Erfüllung der tariflich definierten Voraussetzungen |
| Leistungsdynamik | Steigerung der bereits gezahlten BU-Rente | Während einer bestehenden Berufsunfähigkeit im Leistungsbezug |
Für einen langfristig flexiblen BU-Vertrag kann das Zusammenspiel dieser Instrumente wichtiger sein als die isolierte Betrachtung eines einzelnen Leistungsmerkmals. Die Ausgangsrente schafft die Basis, die Beitragsdynamik sorgt für kontinuierliches Wachstum, die Nachversicherung ermöglicht größere Anpassungen und eine Karrieregarantie kann bei einer besonders starken Einkommensentwicklung zusätzlichen Spielraum schaffen.
Beitragsdynamik und Leistungsdynamik nicht verwechseln
Auch innerhalb des Begriffs „Dynamik“ muss unterschieden werden. Die Beitragsdynamik greift während der aktiven Versicherungszeit. Beitrag und versicherte BU-Rente werden regelmäßig erhöht, solange die vertraglichen Voraussetzungen erfüllt sind und der Versicherte die jeweilige Erhöhung annimmt. Sie sorgt damit dafür, dass der Versicherungsschutz bereits vor Eintritt einer Berufsunfähigkeit wachsen kann.
Eine garantierte Rentensteigerung im Leistungsfall – häufig als Leistungsdynamik bezeichnet – setzt dagegen erst ein, wenn Berufsunfähigkeit eingetreten ist, der Versicherer leistet und die vertraglichen Voraussetzungen erfüllt sind. Die bereits gezahlte BU-Rente erhöht sich dann entsprechend der vereinbarten Regelung.
Der entscheidende Unterschied
- Beitragsdynamik = vor der Berufsunfähigkeit: Die versicherte BU-Rente soll während der Vertragslaufzeit mitwachsen.
- Leistungsdynamik = während der Berufsunfähigkeit: Die bereits gezahlte BU-Rente soll im Leistungsbezug weiter steigen.
Beide Mechanismen adressieren damit unterschiedliche Risiken. Die Beitragsdynamik soll verhindern, dass die versicherte Rente schon vor Eintritt einer Berufsunfähigkeit zunehmend hinter Einkommen, Lebensstandard und Kaufkraft zurückbleibt. Die Leistungsdynamik soll dagegen verhindern, dass eine einmal festgestellte BU-Rente während eines möglicherweise jahrzehntelangen Leistungsbezugs durch die Inflation real immer weniger wert wird.
Eine Leistungsdynamik ersetzt deshalb weder die Beitragsdynamik noch eine leistungsfähige Nachversicherungsgarantie.
Werden Dynamikerhöhungen auf Nachversicherungsgrenzen angerechnet?
Dieser Punkt ist technisch und wird in einfachen Tarifvergleichen leicht übersehen. Langfristig kann er jedoch erheblichen Einfluss darauf haben, wie weit eine Berufsunfähigkeitsversicherung tatsächlich mit dem Einkommen wachsen kann.
Angenommen, ein Versicherter startet mit einer BU-Rente von 1.500 Euro und nimmt über viele Jahre regelmäßig an den angebotenen Dynamikerhöhungen teil. Dadurch ist seine versicherte Rente inzwischen deutlich gestiegen. Später möchte er zusätzlich ein Nachversicherungsrecht nutzen. Nun kommt es darauf an, wie der jeweilige Tarif seine Erhöhungs- und Höchstgrenzen definiert und wie bereits erfolgte Dynamikerhöhungen dabei behandelt werden.
Je nach Versicherungsbedingungen können Dynamikerhöhungen und Nachversicherungen bei bestimmten Grenzen unterschiedlich berücksichtigt werden. Deshalb reicht es nicht aus, lediglich die maximale Nachversicherungssumme eines Tarifs zu kennen. Entscheidend ist, welcher zusätzliche Spielraum nach bereits erfolgten Erhöhungen tatsächlich noch vorhanden ist.
Warum die Anrechnung einen großen Unterschied machen kann
- Hohe Nachversicherungsgrenze: Sie ist nur dann wirklich wertvoll, wenn ausreichend Erhöhungsspielraum erhalten bleibt.
- Langjährige Dynamik: Viele Dynamikerhöhungen können die BU-Rente bereits erheblich gesteigert haben.
- Tarifliche Höchstgrenzen: Entscheidend ist, welche Erhöhungen bei welcher Grenze berücksichtigt werden.
- Langfristige Flexibilität: Besonders interessant sind Regelungen, bei denen Dynamik und Nachversicherung sinnvoll nebeneinander genutzt werden können.
Für unseren Tarifvergleich ist deshalb eine Frage besonders wichtig: Werden Erhöhungen aus der Beitragsdynamik auf die Nachversicherungsgrenzen angerechnet – und wenn ja, auf welche? Erst mit dieser Information kann beurteilt werden, wie groß der tatsächliche Erhöhungsspielraum eines Tarifs langfristig ist.
Was geschieht mit Ausschlüssen oder Risikozuschlägen aus dem ursprünglichen Vertrag?
Nicht jeder BU-Vertrag wird zu normalen Bedingungen abgeschlossen. Aufgrund einer Vorerkrankung kann etwa ein Leistungsausschluss vereinbart worden sein. In anderen Fällen übernimmt der Versicherer das Risiko gegen einen Risikozuschlag.
Bei einer späteren Nachversicherung sollte deshalb geklärt werden, wie solche besonderen Vereinbarungen für den zusätzlichen Versicherungsschutz behandelt werden. Ein bestehender Leistungsausschluss verschwindet nicht allein deshalb, weil die versicherte Rente erhöht wird. Auch ein vereinbarter Risikozuschlag kann für die zusätzliche Leistung oder deren Kalkulation relevant sein.
Bei besonderen Vereinbarungen genau hinschauen
- Leistungsausschluss: Gilt eine ursprünglich vereinbarte Ausschlussklausel auch für die nachversicherte BU-Rente?
- Risikozuschlag: Wie wird ein bestehender Zuschlag bei der zusätzlichen Leistung berücksichtigt?
- Nachversicherung: Welche Regelungen enthalten die Bedingungen ausdrücklich für bereits bestehende besondere Vereinbarungen?
Wie dies konkret umgesetzt wird, ergibt sich aus dem jeweiligen Vertrag und den Bedingungen der Nachversicherung. Für Versicherte mit besonderen Vereinbarungen sollte dieser Punkt deshalb bereits beim ursprünglichen Abschluss berücksichtigt werden. Schließlich geht es nicht nur darum, ob später erhöht werden darf, sondern auch darum, unter welchen Bedingungen der zusätzliche Versicherungsschutz besteht.
Welche Bedingungen gelten für die zusätzliche BU-Rente?
Auch die technische Umsetzung einer Nachversicherung verdient Aufmerksamkeit. Bei manchen Tarifen wird die versicherte Rente innerhalb des bestehenden Vertrags erhöht. Andere Modelle können zusätzliche Vertragsbestandteile oder eine neue Versicherung vorsehen. Für die langfristige Qualität der Nachversicherung kann deshalb wichtig sein, auf welcher vertraglichen Grundlage der zusätzliche Versicherungsschutz eingerichtet wird.
Besonders interessant wird diese Frage bei älteren BU-Verträgen. Ein Versicherter kann vor vielen Jahren einen Vertrag mit einem sehr guten Bedingungswerk abgeschlossen haben. Möchte er heute eine Nachversicherung nutzen, sollte geklärt sein, ob die zusätzliche Leistung vollständig zu den bisherigen Bedingungen versichert wird oder ob für bestimmte Bestandteile andere beziehungsweise aktuelle Vertragsgrundlagen maßgeblich werden.
Fünf Fragen zur zusätzlichen BU-Rente
- Vertragsgestaltung: Wird lediglich die bestehende BU-Rente erhöht oder entsteht technisch ein zusätzlicher Vertrag?
- Versicherungsbedingungen: Welches Bedingungswerk gilt für die zusätzlich versicherte BU-Rente?
- Beitrag: Auf welcher Grundlage wird der Beitrag für die Erhöhung kalkuliert?
- Besondere Vereinbarungen: Wie werden bestehende Ausschlüsse, Zuschläge oder andere individuelle Vereinbarungen behandelt?
- Weitere Optionen: Gelten für die zusätzliche Rente dieselben Regelungen beispielsweise zur Dynamik und zu weiteren Erhöhungsmöglichkeiten?
Für viele Versicherte werden diese technischen Details im Alltag zunächst kaum eine Rolle spielen. Bei sehr langfristigen Verträgen, älteren Bedingungswerken oder hohen BU-Renten können sie jedoch einen erheblichen Unterschied machen. Eine gute Nachversicherung sollte deshalb nicht nur danach beurteilt werden, wie viel zusätzliche BU-Rente möglich ist, sondern auch danach, zu welchen vertraglichen Bedingungen diese zusätzliche Absicherung erfolgt.
Top-BU sichern
Wir helfen Ihnen dabei, den besten BU-Schutz zu bekommen. Perfekte Nachversicherungsgarantien inklusive. Wir begleiten Sie als Experten.
Was passiert, wenn bereits Berufsunfähigkeit oder Arbeitsunfähigkeit eingetreten ist?
Nachversicherungsoptionen sollen zukünftige Veränderungen des Absicherungsbedarfs ermöglichen. Sie sind nicht dafür gedacht, den Versicherungsschutz erst dann erheblich auszuweiten, wenn ein Versicherungsfall bereits eingetreten ist oder sich unmittelbar konkretisiert.
Deshalb können die Versicherungsbedingungen Einschränkungen enthalten, wenn bereits Leistungen wegen Berufsunfähigkeit beantragt wurden, eine Berufsunfähigkeit besteht oder Leistungen aus einer vereinbarten Arbeitsunfähigkeitsklausel geltend gemacht werden. Je nach Tarif kann außerdem relevant sein, ob bereits ein Leistungsantrag gestellt wurde oder eine bestimmte Arbeitsunfähigkeit aktuell andauert.
In diesen Situationen sollte besonders genau geprüft werden
- BU-Leistungsantrag gestellt: Ist eine Nachversicherung während einer laufenden Leistungsprüfung noch möglich?
- Berufsunfähigkeit festgestellt: Ruhen oder entfallen Nachversicherungsrechte während eines bestehenden Leistungsfalls?
- AU-Leistungen beantragt oder bezogen: Gelten Einschränkungen, wenn bereits Leistungen aus einer Arbeitsunfähigkeitsklausel beansprucht werden?
- Längere Arbeitsunfähigkeit: Spielt eine aktuell bestehende oder länger andauernde Arbeitsunfähigkeit für die Erhöhung eine Rolle?
- Nach Ende des Leistungsfalls: Können Nachversicherungsrechte später wieder genutzt werden oder bleiben Einschränkungen bestehen?
Diese Regelungen unterscheiden sich von Tarif zu Tarif. Sie sollten in einem detaillierten Marktvergleich deshalb ebenso berücksichtigt werden wie klassische Alters-, Frist- und Rentengrenzen. Eine Nachversicherungsgarantie ist nur dann wirklich umfassend bewertet, wenn auch klar ist, in welchen Situationen sie vorübergehend oder dauerhaft nicht mehr genutzt werden kann.
Wie viel kostet eine Nachversicherung?
Wer die versicherte BU-Rente erhöht, erhält zusätzlichen Versicherungsschutz – und zahlt dafür grundsätzlich auch einen höheren Beitrag. Die Nachversicherung ist also keine kostenlose Aufstockung der Leistung. Ihr entscheidender Vorteil besteht vielmehr darin, dass die zusätzliche Absicherung unter den vereinbarten Voraussetzungen ohne eine vollständig neue Gesundheits- beziehungsweise Risikoprüfung möglich sein kann.
Wie hoch der zusätzliche Beitrag ausfällt, hängt von der konkreten Tarifgestaltung ab. Eine Rolle kann insbesondere das Alter zum Zeitpunkt der Erhöhung spielen. Ein zusätzlicher Rentenbaustein, der beispielsweise mit 35 Jahren eingerichtet wird, wird nicht automatisch so kalkuliert, als wäre er bereits mit 22 Jahren abgeschlossen worden. Auch bestehende Risikozuschläge oder andere individuelle Vertragsvereinbarungen können für die Berechnung relevant sein.
Wovon kann der zusätzliche Beitrag abhängen?
- Alter bei der Erhöhung: Die zusätzliche Leistung wird zu einem späteren Zeitpunkt eingerichtet.
- Höhe der zusätzlichen BU-Rente: Je stärker der Versicherungsschutz steigt, desto höher fällt grundsätzlich auch der zusätzliche Beitrag aus.
- Tarifliche Kalkulation: Entscheidend sind die Regelungen des jeweiligen Versicherers und Tarifs.
- Bestehende Zuschläge: Bereits vereinbarte Risikozuschläge können je nach Vertragsgestaltung auch für die Erhöhung relevant sein.
Das hat eine praktische Konsequenz: Eine tatsächlich benötigte Erhöhung sollte nicht ohne Grund aufgeschoben werden. Wer heute erkennbar unterversichert ist, sollte nicht allein mit dem Argument warten, dass eine Nachversicherung auch später noch möglich sei. Fristen oder Altersgrenzen können den Spielraum einschränken, und zusätzlicher Versicherungsschutz wird mit zunehmendem Alter nicht automatisch günstiger.
Eine Nachversicherung ist in erster Linie eine Versicherbarkeitsoption – keine Preisgarantie. Sie sichert das Recht auf zusätzlichen Schutz, nicht den ursprünglichen Beitrag für die spätere Erhöhung.
Warum eine gute Nachversicherung keine zu niedrige Anfangsrente rechtfertigt
Gerade weil moderne BU-Tarife teilweise umfangreiche Erhöhungsmöglichkeiten bieten, besteht die Gefahr, die Bedeutung der anfänglichen Rentenhöhe zu unterschätzen. Die Überlegung „Wir beginnen klein und erhöhen später einfach“ kann problematisch sein.
Eine Nachversicherung ist immer an bestimmte Voraussetzungen und Grenzen gebunden. Möglicherweise tritt der erforderliche Anlass nicht ein, eine Frist wird verpasst oder die maximal zulässige Erhöhung reicht nicht aus. Auch die finanzielle Angemessenheit oder eine Altersgrenze kann den möglichen Spielraum begrenzen.
Die aktuelle Absicherung zählt zuerst
- Heute unterversichert: Eine spätere Nachversicherung hilft nicht, wenn bereits vorher eine Berufsunfähigkeit eintritt.
- Erhöhung nicht garantiert: Fristen, Altersgrenzen und maximale Rentenhöhen können den Spielraum begrenzen.
- Anlass kann fehlen: Nicht jede spätere Veränderung löst automatisch ein Nachversicherungsrecht aus.
- Bedarf kann schneller steigen: Einkommen und finanzielle Verpflichtungen können sich stärker entwickeln als die vorhandenen Erhöhungsoptionen.
Vor allem besteht bis zur tatsächlichen Erhöhung nur der ursprünglich vereinbarte Versicherungsschutz. Wer heute beispielsweise 2.500 Euro BU-Rente benötigt, aber lediglich 1.200 Euro versichert, ist bei einer kurzfristig eintretenden Berufsunfähigkeit auch nur mit diesen 1.200 Euro abgesichert. Welche Nachversicherungsmöglichkeiten für spätere Jahre theoretisch bestanden hätten, spielt dann keine Rolle mehr.
Die sinnvolle Logik lautet deshalb: Die heutige BU-Rente sollte den heutigen Bedarf möglichst angemessen abdecken. Die Nachversicherung schafft zusätzliche Flexibilität für den Bedarf von morgen.
Praxisbeispiel: Von der Medizinstudentin zur Oberärztin
Wie stark sich der Absicherungsbedarf im Laufe des Berufslebens verändern kann, zeigt ein vereinfachtes Beispiel. Die genannten Rentenhöhen dienen ausschließlich dazu, die Mechanik zu verdeutlichen und stellen keine pauschale Empfehlung für bestimmte Berufsgruppen dar.
Mit 23 Jahren: Studium
Eine 23-jährige Medizinstudentin schließt eine Berufsunfähigkeitsversicherung ab. Aufgrund ihrer damaligen Einkommens- und Lebenssituation wird zunächst eine BU-Rente von 1.500 Euro vereinbart. Gleichzeitig enthält ihr Vertrag eine Beitragsdynamik und umfangreiche Nachversicherungsoptionen. Für diesen Zeitpunkt kann die Gestaltung vollkommen angemessen sein.
Nach dem Studium: Berufseinstieg
Nach Abschluss des Studiums beginnt sie ihre Tätigkeit als Assistenzärztin. Mit dem ersten vollen Berufseinkommen verändert sich auch ihr Absicherungsbedarf deutlich. Nun wird geprüft, ob der Berufseinstieg nach den Bedingungen ihres Vertrags ein Nachversicherungsereignis darstellt. Ist dies der Fall und wird die vorgesehene Frist eingehalten, kann die BU-Rente entsprechend der tariflichen Grenzen erhöht werden, ohne eine vollständig neue Gesundheitsprüfung durchführen zu müssen.
Nach der Facharztausbildung: Einkommen steigt weiter
In den folgenden Jahren wächst die BU-Rente zusätzlich durch die vereinbarte Beitragsdynamik. Nach Abschluss der Facharztausbildung steigt auch das Einkommen erneut. Je nach Vertragsgestaltung kann nun beispielsweise die berufliche Qualifikation oder die damit verbundene Einkommenssteigerung ein weiteres Nachversicherungsrecht eröffnen.
Später: Oberarztposition und neue Grenzen
Übernimmt die Versicherte später eine Oberarztposition, liegt ihr Einkommen möglicherweise erheblich über dem Niveau beim ursprünglichen Vertragsabschluss. Genau jetzt zeigt sich, wie zukunftsfähig der Vertrag tatsächlich gestaltet wurde.
- Nachversicherung: Reichen die klassischen Erhöhungsmöglichkeiten noch aus?
- Höchstrente: Ist die maximal erreichbare BU-Rente bereits ausgeschöpft?
- Karrieregarantie: Bestehen zusätzliche Erhöhungsmöglichkeiten aufgrund der starken Einkommensentwicklung?
- Finanzielle Angemessenheit: Lässt das aktuelle Einkommen die gewünschte höhere BU-Rente zu?
Das Beispiel zeigt, weshalb eine Berufsunfähigkeitsversicherung für junge Versicherte nicht ausschließlich anhand der anfänglichen Rentenhöhe oder des heutigen Beitrags beurteilt werden sollte. Entscheidend ist vielmehr die Entwicklungsmöglichkeit des gesamten Vertrags: Wie gut kann der Versicherungsschutz mit Ausbildung, Berufseinstieg, Einkommen und Karriere Schritt halten?
Wann reicht eine klassische Nachversicherung nicht mehr aus?
Klassische Nachversicherungsoptionen sind leistungsfähig, haben aber typischerweise Grenzen. Gerade bei einer überdurchschnittlich starken Einkommensentwicklung kann deshalb irgendwann der Punkt erreicht sein, an dem die regulären Erhöhungsmöglichkeiten nicht mehr ausreichen.
Das kann beispielsweise Ärzte, Juristen, Unternehmensberater, spezialisierte IT-Fachkräfte, Ingenieure, Führungskräfte oder erfolgreiche Selbstständige betreffen. Wer mit einer vergleichsweise niedrigen BU-Rente startet und innerhalb von zehn oder fünfzehn Jahren ein deutlich höheres Einkommen erzielt, benötigt möglicherweise eine wesentlich größere Rentensteigerung, als über die klassische Nachversicherung möglich ist.
Typische Situation: Die Karriere wächst schneller als die BU-Rente
- Niedrige Startrente: Schüler, Studenten und Berufseinsteiger beginnen häufig mit einer begrenzten BU-Rente.
- Starke Gehaltsentwicklung: Einkommen kann sich innerhalb weniger Berufsjahre erheblich erhöhen.
- Nachversicherungsgrenzen: Die maximalen Erhöhungen der klassischen Nachversicherung können irgendwann ausgeschöpft sein.
- Steigender Absicherungsbedarf: Mit Einkommen und Lebensstandard wächst häufig auch die benötigte BU-Rente.
Aus diesem Grund haben verschiedene Versicherer ihre Tarife um sogenannte Karrieregarantien beziehungsweise vergleichbare einkommensabhängige Erhöhungsoptionen erweitert. Dabei kann die BU-Rente bei entsprechend gestiegenem Einkommen und unter den vertraglich festgelegten Voraussetzungen über die klassischen Nachversicherungsgrenzen hinaus erhöht werden.
Die Karrieregarantie ersetzt die klassische Nachversicherung nicht. Sie erweitert vielmehr die langfristigen Anpassungsmöglichkeiten eines Vertrags für Situationen, in denen sich Einkommen und Karriere besonders stark entwickeln.
Was ist eine Karrieregarantie?
Bei einer Karrieregarantie steht weniger ein klassisches privates Lebensereignis wie Heirat, Geburt eines Kindes oder Immobilienerwerb im Mittelpunkt. Entscheidend ist vielmehr die wirtschaftliche beziehungsweise berufliche Entwicklung. Steigt das Einkommen in einem vom Versicherer definierten Umfang, kann dadurch eine zusätzliche Erhöhung der BU-Rente möglich werden.
Auch eine Karrieregarantie ist jedoch kein unbegrenztes Recht auf eine beliebig hohe Berufsunfähigkeitsrente. Je nach Tarif gelten unterschiedliche Voraussetzungen und Höchstgrenzen. Deshalb sagt allein die Aussage „Karrieregarantie vorhanden“ noch wenig darüber aus, wie leistungsfähig die Regelung tatsächlich ist.
Darauf kommt es bei einer Karrieregarantie an
- Einkommenssteigerung: Wie stark muss das Einkommen gestiegen sein, damit die Garantie genutzt werden kann?
- Altersgrenze: Bis zu welchem Alter steht die zusätzliche Erhöhungsmöglichkeit zur Verfügung?
- Erhöhungshöhe: Um welchen Betrag darf die BU-Rente angehoben werden?
- Maximale BU-Rente: Welche Gesamtrente kann mithilfe der Karrieregarantie erreicht werden?
- Häufigkeit: Wie oft kann die Karrieregarantie während der Vertragslaufzeit genutzt werden?
- Berufliche Situation: Welche Regelungen gelten für Angestellte, Selbstständige oder andere Berufsgruppen?
- Nachweise: Wie muss die entsprechende Einkommensentwicklung gegenüber dem Versicherer belegt werden?
Damit gilt für die Karrieregarantie dasselbe wie für die klassische Nachversicherung: Entscheidend ist nicht, ob sie im Tarif vorhanden ist, sondern wie sie in den Versicherungsbedingungen ausgestaltet wurde.
In unserem gesonderten Ratgeber zur Karrieregarantie in der Berufsunfähigkeitsversicherung gehen wir detailliert darauf ein, welche Varianten es gibt, welche Voraussetzungen erfüllt werden müssen und worauf insbesondere Berufseinsteiger, Gutverdiener und Selbstständige achten sollten.
Dynamik, Nachversicherung und Karrieregarantie richtig zusammendenken
Die langfristige Anpassung einer Berufsunfähigkeitsversicherung lässt sich am besten als Zusammenspiel verschiedener Instrumente verstehen. Keines davon löst sämtliche Probleme allein. Sie setzen vielmehr an unterschiedlichen Stellen an und können sich sinnvoll ergänzen.
| Instrument | Hauptaufgabe | Typischer Nutzen |
|---|---|---|
| Beitragsdynamik | Regelmäßige Erhöhung vor Eintritt der BU | Kaufkraft und laufende Entwicklung berücksichtigen |
| Nachversicherung | Größere gezielte Erhöhung | Lebensereignisse, Berufseinstieg und höheren Absicherungsbedarf auffangen |
| Karrieregarantie | Zusätzliche Erhöhung bei starker Einkommensentwicklung | Größere Karriere- und Gehaltssprünge berücksichtigen |
| Leistungsdynamik | Erhöhung einer bereits gezahlten BU-Rente | Kaufkraft während einer langjährigen Berufsunfähigkeit erhalten |
Welche Bausteine besonders wichtig sind, hängt vom Lebensweg ab
Eine leistungsfähige Berufsunfähigkeitsversicherung muss nicht zwingend bei jedem dieser Punkte die theoretisch höchste am Markt verfügbare Leistung besitzen. Entscheidend ist vielmehr, dass die Kombination zur persönlichen Situation und zur erwartbaren Entwicklung passt.
- Schüler und Studenten: Langfristige Erhöhungsmöglichkeiten sind für Schüler und Studierende besonders wichtig, weil Einkommen und Karriereentwicklung noch weitgehend offen sind.
- Berufseinsteiger: Nachversicherung und Karrieregarantie können größere Einkommenssprünge in den ersten Berufsjahren auffangen.
- Gutverdiener und Führungskräfte: Hohe Erhöhungs- und Gesamtrenten sowie leistungsfähige Karriereoptionen können besonders relevant sein.
- Selbstständige: Entscheidend ist zusätzlich, wie der Versicherer Einkommens- beziehungsweise Gewinnsteigerungen bewertet und von Selbstständigen und Freiberuflern nachgewiesen haben möchte.
- Versicherte mit weitgehend stabiler Einkommenssituation: Hier können kontinuierliche Dynamikerhöhungen gegenüber umfangreichen Karriereoptionen stärker in den Vordergrund rücken.
Die entscheidende Frage lautet deshalb nicht: Welcher Tarif bietet die meisten Erhöhungsoptionen? Sondern: Welche Erhöhungsoptionen benötige ich, damit meine BU-Rente auch in zehn, zwanzig oder dreißig Jahren noch zu meinem Einkommen und meinem Leben passen kann?
Welche Nachversicherungsgarantie bietet welcher Versicherer?
Genau hier unterscheiden sich die Tarife am Markt teilweise erheblich. Eine bloße Kennzeichnung „Nachversicherung vorhanden“ reicht deshalb für einen aussagekräftigen Vergleich nicht aus. Entscheidend ist, wie flexibel die BU-Rente tatsächlich erhöht werden kann, welche Voraussetzungen dafür erfüllt sein müssen und wo der jeweilige Tarif seine Grenzen setzt.
Für unsere Marktübersicht betrachten wir deshalb nicht nur einzelne Höchstbeträge, sondern die Nachversicherungsgarantie als Ganzes. Dabei werden insbesondere folgende Kriterien berücksichtigt:
Diese Punkte vergleichen wir bei den BU-Versicherern
- Art der Nachversicherung: Gibt es anlassabhängige und/oder anlassunabhängige Erhöhungsmöglichkeiten?
- Nachversicherungsereignisse: Welche privaten, beruflichen und finanziellen Veränderungen werden anerkannt?
- Fristen: Wie lange kann ein Nachversicherungsrecht nach Eintritt eines Ereignisses ausgeübt werden?
- Altersgrenzen: Bis zu welchem Alter stehen die unterschiedlichen Erhöhungsmöglichkeiten zur Verfügung?
- Erhöhung je Vorgang: Wie viel zusätzliche BU-Rente kann mit einer einzelnen Nachversicherung erreicht werden?
- Gesamter Erhöhungsspielraum: Wie stark kann die BU-Rente über sämtliche Nachversicherungen hinweg steigen?
- Maximale BU-Rente: Welche monatliche Gesamtrente kann über die Erhöhungsoptionen erreicht werden?
- Gesundheits- und Risikoprüfung: Auf welche erneuten Prüfungen verzichtet der Versicherer ausdrücklich?
- Beitragsdynamik: Werden bereits erfolgte Dynamikerhöhungen auf bestimmte Nachversicherungsgrenzen angerechnet?
- Finanzielle Angemessenheit: Welche Einkommensgrenzen und Anrechnungsregeln gelten bei einer Erhöhung?
- Leistungsfall: Welche Einschränkungen bestehen beispielsweise bei laufender Arbeitsunfähigkeit oder einem BU-Leistungsantrag?
- Junge Versicherte: Welche besonderen Regelungen gibt es für Schüler, Studenten und Berufseinsteiger?
- Karrieregarantie: Gibt es zusätzliche Erhöhungsmöglichkeiten bei starken Einkommenssteigerungen und welche Grenzen gelten dafür?
Was macht eine wirklich gute Nachversicherungsgarantie aus?
Eine leistungsfähige Nachversicherung zeichnet sich nicht durch eine einzelne besonders hohe Zahl aus. Entscheidend ist vielmehr das Zusammenspiel verschiedener Regelungen. Ein Tarif kann beispielsweise eine hohe maximale Erhöhung erlauben, aber gleichzeitig durch kurze Fristen, niedrige Altersgrenzen oder eine eingeschränkte Risikoprüfung deutlich weniger flexibel sein als ein anderer Vertrag.
Bei der Tarifprüfung kommt es deshalb darauf an, die Nachversicherung als Gesamtsystem zu betrachten. Besonders wichtig sind dabei die Flexibilität der Erhöhungsmöglichkeiten, die langfristig erreichbare BU-Rente und die Frage, wie weit der Versicherer bei einer späteren Erhöhung tatsächlich auf eine erneute Prüfung verzichtet.
Diese Merkmale sprechen für eine starke Nachversicherung
- Anlassunabhängige Erhöhung: Die BU-Rente kann innerhalb bestimmter Grenzen auch ohne konkretes Lebensereignis angepasst werden.
- Praxisnahe Ereignisse: Berufseinstieg, Einkommenssteigerungen, Familiengründung und andere typische Veränderungen werden berücksichtigt.
- Großzügige Fristen: Nachversicherungsrechte gehen nicht bereits nach sehr kurzen Zeiträumen verloren.
- Ausreichende Altersgrenzen: Erhöhungsmöglichkeiten stehen möglichst lange während des Berufslebens zur Verfügung.
- Hoher Entwicklungsspielraum: Einzelne Erhöhungen und die insgesamt erreichbare BU-Rente sind ausreichend dimensioniert.
- Verzicht auf Gesundheits- und Risikoprüfung: Nicht nur neue Gesundheitsfragen, sondern möglichst auch andere veränderte Risikomerkmale bleiben unberücksichtigt.
- Günstige Behandlung der Dynamik: Bereits erfolgte Dynamikerhöhungen schränken zukünftige Nachversicherungsmöglichkeiten möglichst wenig ein.
- Karrieregarantie: Bei stark steigenden Einkommen bestehen zusätzliche Erhöhungsmöglichkeiten über die klassische Nachversicherung hinaus.
Gerade bei jungen Menschen sollte ausreichend Entwicklungsspielraum vorhanden sein. Wer heute als Schüler, Student oder Berufseinsteiger mit einer vergleichsweise niedrigen BU-Rente startet, benötigt später möglicherweise ein Vielfaches dieser Absicherung. Dann entscheidet nicht die anfängliche Rentenhöhe allein über die Qualität des Vertrags, sondern vor allem die Frage, wie weit der Versicherungsschutz später ausgebaut werden kann.
Besonders genau sollte außerdem auf die Formulierung zur erneuten Prüfung geachtet werden. Ein bloßer Verzicht auf neue Gesundheitsfragen ist nicht automatisch so leistungsfähig wie ein umfassender Verzicht auf eine erneute Gesundheits- und Risikoprüfung. Auch Details wie die Anrechnung von Dynamikerhöhungen oder Einschränkungen nach einem Leistungsantrag können langfristig einen erheblichen Unterschied machen.
Eine gute Nachversicherungsgarantie bietet deshalb nicht einfach möglichst viele Optionen. Sie bietet die richtigen Optionen, ausreichend lange und mit genügend Spielraum für die tatsächliche berufliche und finanzielle Entwicklung.
Die häufigsten Fehler bei der Nachversicherung
Nachversicherungsfrist verpasst
BU-Rente jahrelang nicht überprüft
Dynamik mit Nachversicherung verwechselt
Nur auf den Verzicht auf Gesundheitsfragen geachtet
Gesamthöchstgrenze nicht geprüft
Finanzielle Angemessenheit unterschätzt
Karrieregarantie nicht berücksichtigt
Anfangsrente bewusst zu klein gewählt
Nachversicherung bei zwei Berufsunfähigkeitsversicherungen
Bei höheren BU-Renten kann es sinnvoll sein, die Absicherung auf zwei Verträge aufzuteilen. Eine solche Zwei-Vertrags-Lösung kann neben anderen Überlegungen auch im Hinblick auf die späteren Erhöhungsmöglichkeiten interessant sein.
Zwei Verträge können grundsätzlich jeweils eigene Nachversicherungsrechte enthalten. Dadurch entstehen möglicherweise zusätzliche Gestaltungsspielräume. Daraus folgt allerdings nicht, dass jede Gesellschaft unabhängig von der anderen jede gewünschte Erhöhung akzeptieren muss. Bei der finanziellen Angemessenheit wird regelmäßig die bereits vorhandene Gesamtabsicherung betrachtet, und bestehende BU-Renten bei anderen Versicherern müssen korrekt angegeben werden.
Darauf kommt es bei zwei Verträgen an
- Nachversicherungsrechte: Beide Verträge können eigene Erhöhungsoptionen enthalten.
- Gesamtabsicherung: Für die finanzielle Angemessenheit zählt nicht nur der einzelne Vertrag, sondern die gesamte versicherte BU-Rente.
- Erhöhungsgrenzen: Die Nachversicherungsgrenzen beider Tarife sollten sinnvoll aufeinander abgestimmt sein.
- Karriereoptionen: Auch zusätzliche Karrieregarantien sollten in die Gesamtplanung einbezogen werden.
Zwei Verträge mit jeweils eingeschränkten Erhöhungsmöglichkeiten sind deshalb nicht automatisch besser als ein einzelner Vertrag mit besonders leistungsfähigen Nachversicherungs- und Karriereoptionen. Entscheidend ist vielmehr, wie flexibel die gesamte Absicherung langfristig gestaltet werden kann.
Eine Zwei-Vertrags-Lösung sollte deshalb immer Teil einer Gesamtstrategie sein und nicht allein mit dem Ziel gewählt werden, formal mehr Nachversicherungsgarantien zu erhalten.
Muss jede mögliche Nachversicherung genutzt werden?
Nein. Ein Nachversicherungsrecht ist eine Option und keine Verpflichtung. Dass etwa eine Heirat, die Geburt eines Kindes, eine Einkommenssteigerung oder der Kauf einer Immobilie ein Nachversicherungsereignis auslöst, bedeutet nicht automatisch, dass die BU-Rente auch tatsächlich erhöht werden sollte.
Ausgangspunkt sollte immer der aktuelle Absicherungsbedarf sein. Erst wenn klar ist, wie sich Einkommen, Ausgaben und weitere Versorgungen verändert haben, lässt sich sinnvoll entscheiden, ob eine Erhöhung erforderlich ist.
Vor einer Nachversicherung sollte der Bedarf geprüft werden
- Einkommen: Wie hoch ist das aktuelle Erwerbseinkommen?
- Laufende Ausgaben: Welche Kosten müssen auch bei einer Berufsunfähigkeit weiter getragen werden?
- Finanzielle Verpflichtungen: Bestehen beispielsweise Kredite, Unterhaltsverpflichtungen oder eine Immobilienfinanzierung?
- Weitere Absicherung: Welche anderen Einkünfte, BU-Renten oder Versorgungsansprüche bestehen?
- Altersvorsorge: Welcher Betrag wird langfristig benötigt, um auch bei Berufsunfähigkeit weiter für das Alter vorsorgen zu können?
Erst auf dieser Grundlage sollte entschieden werden, ob und in welcher Höhe ein vorhandenes Nachversicherungsrecht genutzt wird. Eine mögliche Erhöhung sollte also nicht allein deshalb durchgeführt werden, weil die Versicherungsbedingungen sie gerade erlauben.
Umgekehrt sollte die Prüfung nicht ausschließlich auf klassische Nachversicherungsereignisse beschränkt bleiben. Eine BU-Rente kann auch ohne Hochzeit, Hauskauf, Geburt eines Kindes oder einen anderen formalen Anlass zu niedrig geworden sein. Einkommen und Lebenshaltungskosten können sich über Jahre schrittweise verändern, während die versicherte Rente kaum mitwächst.
Deshalb gilt: Nicht das Nachversicherungsereignis bestimmt den Bedarf. Es eröffnet lediglich die Möglichkeit zur Anpassung. Entscheidend ist, ob die bestehende BU-Rente noch zur aktuellen finanziellen Situation passt.
Wann sollte eine bestehende BU überprüft werden?
Eine Berufsunfähigkeitsversicherung sollte nicht über Jahrzehnte unverändert bestehen, ohne dass die Höhe des Schutzes hinterfragt wird. Eine Überprüfung bietet sich insbesondere dann an, wenn sich Einkommen oder Lebenssituation deutlich verändern.
Typische Zeitpunkte sind
- der Abschluss von Ausbildung oder Studium,
- der Berufseinstieg,
- eine größere Gehaltserhöhung,
- eine Beförderung oder
- ein Arbeitgeberwechsel.
Auch der Schritt in die Selbstständigkeit, Heirat, Geburt eines Kindes, Immobilienfinanzierung oder der Wegfall anderer Versorgungsansprüche können Anlass für eine Prüfung sein.
Zusätzlich kann ein regelmäßiger BU-Check sinnvoll sein, selbst wenn kein spektakuläres Ereignis stattgefunden hat. Einkommen und Lebenshaltungskosten entwickeln sich häufig schleichend. Eine Versorgungslücke entsteht deshalb nicht zwangsläufig an einem einzelnen Tag. Sie kann über mehrere Jahre wachsen.
Top-BU sichern
Wir helfen Ihnen dabei, den besten BU-Schutz zu bekommen. Perfekte Nachversicherungsgarantien inklusive. Wir begleiten Sie als Experten.
Warum die Nachversicherung bereits bei der Tarifauswahl wichtig ist
Beim Abschluss einer Berufsunfähigkeitsversicherung stehen häufig andere Themen im Vordergrund. Die Gesundheitsprüfung muss sauber vorbereitet werden, die richtige Rentenhöhe und Laufzeit müssen festgelegt werden und die Versicherungsbedingungen sollen insgesamt leistungsfähig sein. Dazu kommen Preis und berufliche Einstufung.
Die Nachversicherung wirkt daneben zunächst wie ein Thema für irgendwann später. Genau darin liegt die Gefahr.
Ob ein Versicherter mit 40 Jahren ohne erneute Risikoprüfung ausreichend Schutz erhalten kann, wird möglicherweise bereits durch die Tarifentscheidung mit 22 Jahren bestimmt. Wenn sich die Gesundheit zwischenzeitlich verschlechtert, lässt sich ein ungünstiger Vertrag nicht ohne Weiteres durch einen späteren Neuabschluss ersetzen.
Deshalb gehört die Zukunftsfähigkeit eines Tarifs bereits bei Abschluss zur Bewertung. Bei jungen Menschen und Versicherungen mit sehr langer Restlaufzeit sollte sie besonderes Gewicht erhalten.
Ein guter BU-Tarif muss deshalb zwei Fragen beantworten können:
Ist der Versicherungsschutz heute passend?
und
Kann er morgen noch passend gemacht werden?
Eine gute BU muss auch in 20 Jahren noch zu Ihrem Leben passen
Die Nachversicherungsgarantie gehört zu den wichtigsten Zukunftsoptionen einer Berufsunfähigkeitsversicherung. Sie ermöglicht es, eine heute passende BU-Rente später an ein gestiegenes Einkommen, eine veränderte berufliche Situation oder neue finanzielle Verpflichtungen anzupassen, ohne dass für die Erhöhung zwangsläufig eine neue Gesundheitsprüfung wie bei einem Neuabschluss erforderlich wird.
Wie gut eine Nachversicherung tatsächlich ist, entscheidet sich jedoch nicht an der Bezeichnung. Entscheidend sind Fristen, Altersgrenzen, mögliche Erhöhungshöhen, die maximal erreichbare BU-Rente, die finanzielle Angemessenheit und vor allem die Frage, ob der Versicherer lediglich auf Gesundheitsfragen oder umfassender auf eine erneute Risikoprüfung verzichtet. Bei jungen Versicherten und Menschen mit guten Einkommensperspektiven kommt zusätzlich die Frage hinzu, wie weit eine Karrieregarantie den Schutz später noch ausbauen kann.
Deshalb sollte eine Berufsunfähigkeitsversicherung nicht nur danach ausgewählt werden, welcher Tarif heute günstig ist oder welche Rente aktuell versichert werden kann. Mindestens genauso wichtig ist die Frage, welcher Vertrag die berufliche und finanzielle Entwicklung der nächsten Jahrzehnte mitgehen kann.
Eine gute BU schützt damit nicht nur das heutige Einkommen. Sie schafft bereits heute die Möglichkeiten, auch das Einkommen von morgen angemessen abzusichern.
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.