
Berufsunfähigkeitsversicherung Kritik an Versicherern gerechtfertigt?
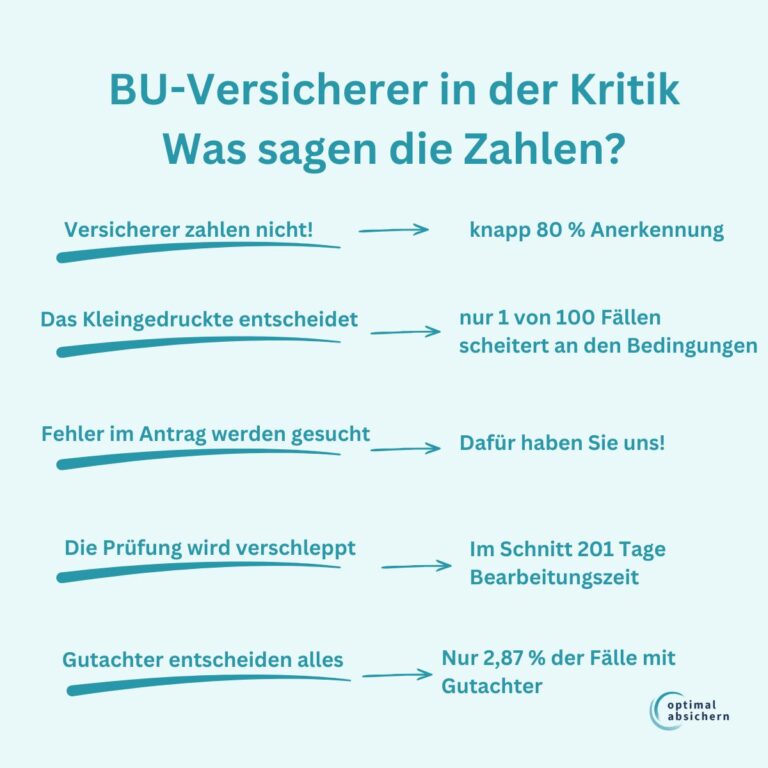
Die Kritik an Berufsunfähigkeitsversicherern ist nicht neu. Schon vor einigen Jahren haben wir uns auf dieser Seite mit den gängigsten Vorwürfen beschäftigt. Grundlage waren damals ebenfalls Untersuchungen des Analysehauses Franke und Bornberg zur Regulierungspraxis der Versicherer.
Seitdem hat sich einiges verändert. Bedingungen wurden weiterentwickelt, die Leistungsprüfung hat sich professionalisiert und vor allem gibt es inzwischen eine wesentlich größere Datengrundlage.
Für die BU-Leistungspraxisstudie 2026 hat Franke und Bornberg 36.128 Leistungsfälle aus dem Jahr 2024 von 16 Versicherern ausgewertet. Nach Angaben des Analysehauses entspricht das mehr als 60 Prozent der Leistungsfälle des deutschen BU-Marktes.
Das macht einen erneuten Faktencheck interessant. Denn viele Vorwürfe von damals begegnen uns auch heute noch.
Das Wichtigste auf einen Blick
- Beiträge zu einer privaten BU sind grundsätzlich als Vorsorgeaufwendungen absetzbar
- Häufig entsteht daraus jedoch kein zusätzlicher Steuervorteil
- Bei einer Basisrente mit BUZ gelten andere steuerliche Regeln
- Auch eine BU über die betriebliche Altersversorgung wird steuerlich anders behandelt
- Eine private BU-Rente wird im Leistungsfall grundsätzlich nur mit dem geringen Ertragsanteil besteuert
- Entscheidend für die Steuer ist auch, wie die Berufsunfähigkeitsversicherung abgeschlossen wurde
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Vorwurf 1: „BU-Versicherer verweigern systematisch die Leistung“
Es ist wahrscheinlich der schwerwiegendste Vorwurf: Versicherer würden Berufsunfähigkeitsversicherungen gerne verkaufen, im Leistungsfall aber versuchen, sich vor der Zahlung der vereinbarten BU-Rente zu drücken.
Die aktuellen Zahlen stützen diesen pauschalen Vorwurf nicht. Nach der BU-Leistungspraxisstudie 2026 von Franke und Bornberg werden knapp 80 Prozent der entschiedenen Leistungsfälle anerkannt.
Natürlich bedeutet das im Umkehrschluss auch, dass nicht jeder Leistungsantrag erfolgreich ist. Entscheidend ist deshalb die Frage, warum Versicherer Leistungen ablehnen.
Der wichtigste Grund ist vergleichsweise unspektakulär: Die Voraussetzungen für eine Berufsunfähigkeit im Sinne des Versicherungsvertrages sind nicht erfüllt. Fast 60 Prozent der Ablehnungen beruhen darauf, dass der erforderliche BU-Grad nicht erreicht wird. Auch diese Zahlen stammen aus der aktuellen BU-Leistungspraxisstudie 2026.
Das ist ein wichtiger Unterschied. Eine Erkrankung oder längere Arbeitsunfähigkeit führt nicht automatisch dazu, dass eine Berufsunfähigkeitsversicherung leisten muss. Entscheidend ist vielmehr, ob die versicherte Person ihren zuletzt ausgeübten Beruf voraussichtlich in dem vertraglich festgelegten Umfang nicht mehr ausüben kann.
Unser Fazit: Die aktuellen Zahlen liefern keinen Beleg für eine systematische Leistungsverweigerung. Sie zeigen aber, wie wichtig es ist, zwischen Krankheit, Arbeitsunfähigkeit und einer Berufsunfähigkeit im Sinne des Versicherungsvertrages zu unterscheiden.
Vorwurf 2: „Im Leistungsfall holen die Versicherer das Kleingedruckte heraus“
Auch dieser Vorwurf hält sich hartnäckig: Sobald Leistungen beantragt werden, finde der Versicherer irgendeine Klausel in den Bedingungen, mit der er die Zahlung verhindern könne.
Besonders häufig wird dabei die sogenannte Verweisung genannt. Vereinfacht gesagt geht es um die Frage, ob eine versicherte Person trotz gesundheitlicher Einschränkungen auf eine andere berufliche Tätigkeit verwiesen werden kann.
Bei Selbstständigen kann zusätzlich die Umorganisation des Betriebes eine Rolle spielen. Dabei wird geprüft, ob der Betrieb in zumutbarer Weise so umgestaltet werden kann, dass der Versicherte weiterhin tätig sein kann.
In der tatsächlichen Ablehnungspraxis spielen diese Punkte allerdings nur eine sehr kleine Rolle. Konkrete und abstrakte Verweisung sowie die Umorganisation kommen nach den ausgewerteten Daten zusammen lediglich auf 0,87 Prozent der Ablehnungsgründe. Das zeigt die aktuelle Untersuchung von Franke und Bornberg zur BU-Leistungspraxis.
Das bedeutet natürlich nicht, dass Versicherungsbedingungen unwichtig wären – ganz im Gegenteil. Die Definition der Berufsunfähigkeit und zahlreiche weitere Vertragsregelungen entscheiden darüber, wann und unter welchen Voraussetzungen ein Anspruch besteht. Die Zahlen sprechen aber gegen die Vorstellung, dass Versicherer massenhaft über Verweisungsklauseln versuchen, berechtigte Ansprüche abzuwehren.
Unser Fazit: Gute Versicherungsbedingungen bleiben ein entscheidendes Auswahlkriterium. Dass BU-Versicherer das „Kleingedruckte“ systematisch als Instrument zur Leistungsverweigerung einsetzen, lässt sich aus den aktuellen Zahlen jedoch nicht ableiten.
Vorwurf 3: „Im Leistungsfall sucht der Versicherer nach Fehlern im Antrag“
An diesem Punkt wird es interessanter. Denn eine Berufsunfähigkeitsversicherung kann nicht nur daran scheitern, dass keine bedingungsgemäße Berufsunfähigkeit vorliegt. Probleme können auch entstehen, wenn beim Abschluss des Vertrages Gesundheitsfragen falsch oder unvollständig beantwortet wurden.
Das Stichwort lautet vorvertragliche Anzeigepflicht.
Wer eine BU-Versicherung beantragt, muss die gestellten Gesundheitsfragen vollständig und wahrheitsgemäß beantworten. Stellt der Versicherer später fest, dass relevante Erkrankungen, Behandlungen oder Beschwerden nicht angegeben wurden, können – abhängig von den konkreten Umständen – unterschiedliche rechtliche Folgen eintreten.
Genau deshalb sehen wir die Gesundheitsprüfung nicht als Formalität auf dem Weg zum Vertrag. Sie ist vielmehr einer der wichtigsten Bestandteile einer guten BU-Beratung.
Wir empfehlen deshalb, die eigene Gesundheitshistorie bereits vor der Antragstellung systematisch aufzuarbeiten. Dabei können etwa Patientenquittungen der gesetzlichen Krankenkasse, Unterlagen von Ärzten oder Leistungsabrechnungen einer privaten Krankenversicherung helfen.
Unklare Diagnosen oder Einträge sollten möglichst vor Antragstellung geklärt werden. Bei relevanten Vorerkrankungen kann außerdem eine anonyme Risikovoranfrage sinnvoll sein.
Denn der beste BU-Vertrag hilft wenig, wenn Jahre später im Leistungsfall darüber gestritten werden muss, ob die Gesundheitsfragen beim Abschluss korrekt beantwortet wurden.
Unser Fazit: Verletzungen der vorvertraglichen Anzeigepflicht sind kein theoretisches Problem. Eine sorgfältig vorbereitete Gesundheitsprüfung ist deshalb ein wichtiger Baustein für einen langfristig belastbaren BU-Schutz.
Im Leistungsfall haben Sie Profis an Ihrer Seite
Wir unterstützen Sie mit unserem Expertennetzwerk im Leistungsfall.
Vorwurf 4: „Die Versicherer ziehen die Leistungsprüfung absichtlich in die Länge“
Hier fällt unser Fazit kritischer aus.
Schon bei unserer früheren Betrachtung war die Dauer der Leistungsprüfung einer der Punkte, bei denen Verbesserungsbedarf bestand. Und dieses Problem ist keineswegs verschwunden.
Nach der BU-Leistungspraxisstudie 2026 von Franke und Bornberg ist die durchschnittliche Regulierungsdauer sogar von 189 auf 201 Tage gestiegen. Damit dauert die Entscheidung über einen Leistungsfall im Durchschnitt mehr als ein halbes Jahr.
Für Betroffene ist das eine lange Zeit. Schließlich wird eine BU-Rente gerade dann benötigt, wenn das bisherige Erwerbseinkommen aufgrund gesundheitlicher Einschränkungen wegfällt oder zumindest gefährdet ist.
Allerdings bedeutet eine lange Bearbeitungszeit nicht automatisch, dass der Versicherer das Verfahren absichtlich verschleppt.
Eine BU-Leistungsprüfung ist komplex. Der Versicherer muss nicht nur feststellen, welche Erkrankung vorliegt. Er muss unter anderem nachvollziehen, wie der konkrete Beruf vor Eintritt der gesundheitlichen Einschränkungen ausgestaltet war, welche Tätigkeiten nicht mehr ausgeübt werden können und in welchem Umfang die berufliche Leistungsfähigkeit dadurch eingeschränkt ist.
Dafür werden medizinische Unterlagen benötigt, behandelnde Ärzte müssen Auskünfte erteilen und häufig müssen umfangreiche Angaben zur beruflichen Tätigkeit ausgewertet werden. Verzögerungen können deshalb an verschiedenen Stellen des Verfahrens entstehen.
Trotzdem bleibt festzuhalten: 201 Tage sind lang.
Gerade deshalb ist es sinnvoll, einen Leistungsantrag nicht unvorbereitet einzureichen. Je vollständiger die notwendigen medizinischen und beruflichen Informationen von Beginn an vorliegen, desto geringer ist zumindest das Risiko vermeidbarer Rückfragen und Verzögerungen.
Unser Fazit: Eine gezielte Verschleppung der Leistungsprüfung lässt sich aus einer langen Bearbeitungsdauer allein nicht ableiten. Die Dauer bleibt dennoch ein berechtigter Kritikpunkt – und eine Herausforderung für Versicherer und Versicherte gleichermaßen.
Vorwurf 5: „Versicherer lassen so lange begutachten, bis das Ergebnis passt“
Auch medizinische Gutachten sorgen immer wieder für Misstrauen. Schnell entsteht der Eindruck, ein Versicherer könne so lange einen Gutachter einschalten, bis das gewünschte Ergebnis vorliegt.
Die Zahlen zeichnen allerdings ein anderes Bild.
Bereits frühere Untersuchungen von Franke und Bornberg zeigten, dass Gutachten nur bei einem kleinen Teil der Leistungsfälle eingesetzt werden. In der BU-Leistungspraxis-Auswertung 2024 von Franke und Bornberg lag der Anteil der Regulierungen mit Gutachten bei lediglich 2,87 Prozent. 2019 waren es noch 6,01 Prozent.
Das bedeutet: Die weit überwiegende Mehrheit der BU-Leistungsfälle wird ohne zusätzliches medizinisches Gutachten entschieden.
Das schließt natürlich nicht aus, dass es im Einzelfall Streit über medizinische Einschätzungen oder ein Gutachten geben kann. Aus der geringen Gutachtenquote lässt sich aber kaum die These ableiten, Versicherer würden Gutachter systematisch einsetzen, um Leistungsansprüche abzuwehren.
Unser Fazit: Gutachten können bei komplexen medizinischen Fragestellungen notwendig werden. Sie sind aber keineswegs der Regelfall einer BU-Leistungsprüfung.
Die Zahlen haben eine wichtige Einschränkung
Bei allen Statistiken zur BU-Leistungspraxis ist eine Einschränkung wichtig: Die Teilnahme der Versicherer an den Untersuchungen von Franke und Bornberg erfolgt freiwillig.
Das Analysehaus weist selbst darauf hin, dass dadurch eine gewisse Positivselektion nicht ausgeschlossen werden kann. Versicherer, die ihre Leistungsregulierung transparent untersuchen lassen, müssen nicht zwangsläufig repräsentativ für den gesamten Markt sein. Franke und Bornberg hat auf diese Einschränkung auch bei früheren Untersuchungen zur Leistungspraxis der BU-Versicherer hingewiesen.
Die Ergebnisse sind deshalb eine wertvolle und vergleichsweise breite Datengrundlage – aber kein Beweis dafür, dass jeder BU-Versicherer in Deutschland Leistungen in gleicher Weise reguliert.
Auch deshalb sollte bei der Auswahl einer Berufsunfähigkeitsversicherung nicht allein auf den Beitrag geschaut werden. Versicherungsbedingungen, finanzielle Stabilität, Annahmepraxis und Erfahrungen mit der Leistungsregulierung gehören ebenfalls zu einer fundierten Auswahl.
Was hat sich seit unserem ersten Faktencheck verändert?
Als wir uns die Kritik an BU-Versicherern vor einigen Jahren erstmals genauer angesehen haben, kamen wir bereits zu dem Ergebnis, dass sich viele pauschale Vorwürfe anhand der damaligen Zahlen nicht bestätigen ließen.
Die aktuelle Untersuchung verändert dieses Bild nicht grundsätzlich – sie macht es aber differenzierter.
Die Anerkennungsquote ist hoch. Verweisung und Umorganisation spielen als Ablehnungsgründe praktisch kaum eine Rolle. Auch medizinische Gutachten werden nur in einem kleinen Teil der Leistungsfälle benötigt.
Allerdings zeigt sich ein Problem heute sogar deutlicher: Die Leistungsprüfung dauert lange. Mehr als sechs Monate durchschnittliche Regulierungsdauer sind gerade für Menschen problematisch, die aufgrund einer Erkrankung nicht mehr arbeiten können und auf ihre BU-Rente angewiesen sind.
Und ein weiterer Punkt ist über all die Jahre gleich geblieben: Eine Berufsunfähigkeitsversicherung beginnt nicht erst im Leistungsfall.
Die Grundlage dafür, dass ein Vertrag später möglichst wenig Angriffsfläche bietet, wird bereits beim Abschluss gelegt – mit der Auswahl eines passenden Versicherers, guten Versicherungsbedingungen und vor allem einer sorgfältigen und vollständigen Aufbereitung der Gesundheitshistorie.
Pauschale Kritik greift zu kurz
Die Vorstellung, Berufsunfähigkeitsversicherer würden im Leistungsfall grundsätzlich versuchen, sich vor Zahlungen zu drücken, wird durch die aktuellen Zahlen nicht gestützt. Knapp 80 Prozent der entschiedenen Leistungsfälle werden anerkannt. Auch klassische Kritikpunkte wie Verweisungsklauseln oder der vermeintlich systematische Einsatz von Gutachtern spielen in der tatsächlichen Regulierungspraxis eine deutlich geringere Rolle, als häufig angenommen wird.
Das bedeutet aber nicht, dass im Leistungsfall immer alles reibungslos funktioniert. Besonders die lange Bearbeitungsdauer bleibt ein berechtigter Kritikpunkt. Zudem können unvollständige Angaben bei Vertragsabschluss Jahre später erhebliche Probleme verursachen.
Für uns folgt daraus vor allem eines: Eine gute Berufsunfähigkeitsversicherung besteht nicht nur aus einem guten Tarif. Entscheidend sind die sorgfältige Vorbereitung des Antrags, vollständig beantwortete Gesundheitsfragen, passende Versicherungsbedingungen und eine professionelle Begleitung – beim Abschluss und, wenn es darauf ankommt, auch im Leistungsfall.
Inhaltsverzeichnis
Können wir ihnen Helfen? H2
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.