
Berufsunfähigkeitsversicherung Kann die BU-Rente höher sein als mein Nettoeinkommen?
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Kann ich bereits beim Abschluss eine höhere BU-Rente als mein Netto versichern?
Wie hoch die BU-Rente beim Vertragsabschluss ausfallen darf, hängt von den Annahmerichtlinien des jeweiligen Versicherers ab. Viele Gesellschaften orientieren sich am Bruttoeinkommen, andere berücksichtigen das Nettoeinkommen oder verwenden gestaffelte Berechnungsmodelle. Deshalb ist es möglich, dass die maximal versicherbare BU-Rente über dem tatsächlichen Nettogehalt liegt.
Ein vereinfachtes Beispiel: Ein Arbeitnehmer verdient monatlich 4.500 Euro brutto und erhält in Steuerklasse I als gesetzlich Versicherter 2.871 Euro ausgezahlt. Würde ein Versicherer eine Absicherung von 70 Prozent des Bruttoeinkommens zulassen, wären das 3.150 Euro BU-Rente – also rund 280 Euro mehr als das aktuelle Nettogehalt.
Auch für Schüler, Studenten und Auszubildende gelten häufig besondere Annahmegrenzen. Sie können deshalb bereits eine BU-Rente absichern, obwohl sie noch kein entsprechendes Erwerbseinkommen erzielen. Welche Rentenhöhe tatsächlich möglich ist, hängt von den Annahmerichtlinien zur Bemessung der finanziellen Angemessenheit und gegebenenfalls bereits bestehenden Versicherungen ab.
Was passiert, wenn mein Einkommen nach Vertragsabschluss sinkt?
Eine Berufsunfähigkeitsversicherung läuft häufig über mehrere Jahrzehnte. Während dieser Zeit können sich die beruflichen und finanziellen Verhältnisse erheblich verändern. Wer beispielsweise von Vollzeit in Teilzeit wechselt, verdient möglicherweise sogar deutlich weniger als zum Zeitpunkt des Vertragsabschlusses. Man denke hier nur an Mütter und Väter in der Elternzeit und den ersten Jahren danach. Auch ein Berufswechsel oder die Reduzierung der Arbeitszeit, etwa wegen der Pflege eines Verwandten, können das Einkommen verringern.
Die bereits vereinbarte BU-Rente bleibt dadurch grundsätzlich unverändert. Die private Berufsunfähigkeitsversicherung ist eine sogenannte Summenversicherung. Anders als bei einer Schadenversicherung muss der Versicherte keinen tatsächlichen Verdienstausfall in Höhe der vereinbarten Leistung nachweisen.
Auch die gesetzliche Regelung zur Überversicherung nach § 74 Versicherungsvertragsgesetz (VVG) findet deshalb keine Anwendung. Der Versicherer kann die BU-Rente also nicht allein deshalb kürzen, weil sie höher ist als das zuletzt erzielte Einkommen. Entscheidend ist, dass die Voraussetzungen für eine bedingungsgemäße Berufsunfähigkeit erfüllt sind und keine besonderen vertraglichen Einschränkungen entgegenstehen.
Ein Beispiel: Eine Arbeitnehmerin hat vor einigen Jahren eine monatliche BU-Rente von 2.500 Euro abgeschlossen. Damals verdiente sie 3.200 Euro netto. Nach der Geburt ihres Kindes reduziert sie ihre Arbeitszeit und erhält nur noch 1.800 Euro netto. Wird sie später berufsunfähig, hat sie grundsätzlich weiterhin Anspruch auf die vereinbarten 2.500 Euro.
Voraussetzung ist lediglich, dass Berufsunfähigkeit im Sinne der Versicherungsbedingungen vorliegt. Welche Tätigkeit bei der Leistungsprüfung maßgeblich ist, richtet sich nach den Vertragsbedingungen und den Umständen des Einzelfalls.
Kann die BU-Rente durch Beitragsdynamik höher werden als mein Einkommen?
Auch ohne Einkommensrückgang kann die versicherte BU-Rente im Laufe der Jahre das Nettoeinkommen übersteigen. Viele BU-Verträge enthalten eine Beitragsdynamik. Dadurch können die versicherte Rente und der Beitrag regelmäßig steigen, häufig ohne erneute Gesundheitsprüfung. Entwickelt sich das Einkommen langsamer als die BU-Rente, kann die vereinbarte Absicherung über dem tatsächlichen Nettogehalt liegen.
Grundsätzlich ist das zulässig. Allerdings sollten Versicherte die vertraglichen Regelungen zur Beitragsdynamik kennen.
Einige Versicherer begrenzen dynamische Erhöhungen
Der Grund: Nicht alle Versicherer lassen unbegrenzte dynamische Erhöhungen der BU-Rente zu. Manche begrenzen weitere Erhöhungen bereits während der Vertragslaufzeit. In älteren Vertragsbedingungen finden sich teilweise sogar Regelungen, die eine nachträgliche Überprüfung bereits erfolgter Erhöhungen im Leistungsfall vorsehen.
In älteren Vertragsbedingungen der Alten Leipziger waren besondere Prüfungen der finanziellen Angemessenheit vorgesehen. So enthielt die Vertragsgeneration bis 2011 Regelungen, nach denen bei hohen BU-Renten auch das Verhältnis zwischen versicherter Leistung und tatsächlichem Einkommen berücksichtigt werden sollte.
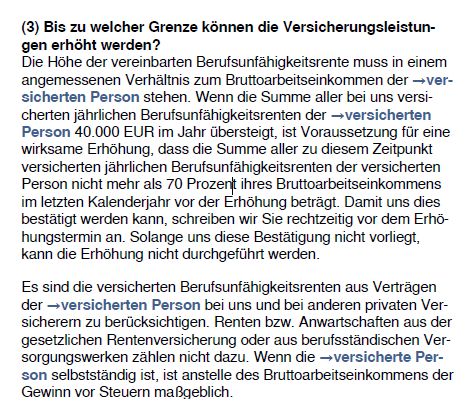
Auch in späteren Vertragsgenerationen fanden sich bis 2022 entsprechende Regelungen. Bei einer BU-Jahresrente von mehr als 40.000 Euro durfte die gesamte BU-Absicherung höchstens 70 Prozent des Bruttoeinkommens beziehungsweise des Gewinns vor Steuern aus dem vergangenen Kalenderjahr betragen. Dabei wurden sowohl Verträge bei der Alten Leipziger als auch BU-Versicherungen bei anderen Anbietern berücksichtigt.
Die Allianz sieht ebenfalls einen Deckel für Beitragsdynamiken vor, der allerdings schon vor dem Leistungsfall greift.
Auch bei anderen Versicherern wie dem Volkswohl Bund oder der Continentale gibt es solche Grenzen. Im Rahmen unserer Beratung weisen wir auf entsprechende Regelungen natürlich hin.
Können bereits erfolgte Dynamikerhöhungen nachträglich gestrichen werden?
Besonders kritisch sind Vertragsklauseln, mit denen sich ein Versicherer vorbehält, die finanzielle Angemessenheit bereits erfolgter Dynamikerhöhungen erst im Leistungsfall zu überprüfen. Ein solcher Streit beschäftigte auch das Landgericht Frankfurt am Main. In einem Verfahren gegen die Alte Leipziger ging es um die nachträgliche Berücksichtigung dynamischer Erhöhungen und entsprechende Vertragsklauseln. Das Gericht erklärte die dort streitgegenständlichen Regelungen wegen mangelnder Transparenz für unwirksam (Urteil vom 17. Dezember 2020, Az. 2-30 O 273/18).
Das Urteil bedeutet allerdings nicht, dass jede Begrenzung der Beitragsdynamik unzulässig wäre. Entscheidend sind die konkrete Klausel und die jeweiligen Vertragsbedingungen.
Was gilt, wenn ich mehrere BU-Versicherungen abgeschlossen habe?
Auch mehrere private Berufsunfähigkeitsversicherungen können gleichzeitig leisten. Wer beispielsweise zwei Verträge mit jeweils 1.500 Euro Monatsrente besitzt, kann bei anerkannter Berufsunfähigkeit insgesamt 3.000 Euro erhalten – selbst wenn das letzte Nettoeinkommen darunter liegt. Eine gegenseitige Anrechnung der Renten findet grundsätzlich nicht statt.
Voraussetzung ist, dass die jeweiligen Leistungsvoraussetzungen erfüllt sind. Beim Abschluss müssen bestehende BU-Versicherungen und die Einkommensverhältnisse entsprechend den Antragsfragen korrekt angegeben werden. Bereits vorhandene Absicherungen werden bei der Prüfung der finanziellen Angemessenheit regelmäßig berücksichtigt.
Ist eine BU-Rente oberhalb des Nettoeinkommens tatsächlich ein finanzieller Vorteil?
Eine höhere Rente aus der Berufsunfähigkeitsversicherung bedeutet nicht automatisch, dass im Leistungsfall mehr Geld zur freien Verfügung steht als während der Berufstätigkeit. Denn das bisherige Nettogehalt und die ausgezahlte BU-Rente sind finanziell nicht unmittelbar vergleichbar.
Je nach Art der Versicherung und persönlicher Situation können auf die BU-Rente Einkommensteuern sowie Beiträge zur Kranken- und Pflegeversicherung anfallen. Bei freiwillig gesetzlich Krankenversicherten können diese Beiträge einen spürbaren Teil der Rente ausmachen. Privat Krankenversicherte müssen ihren Versicherungsschutz ebenfalls weiterfinanzieren.
Hinzu kommt die Altersvorsorge. Während der Berufstätigkeit werden regelmäßig Beiträge zur gesetzlichen Rentenversicherung gezahlt. Fällt das Arbeitseinkommen weg, kann auch der weitere Aufbau von Rentenansprüchen beeinträchtigt werden. Die Altersvorsorge muss dann gegebenenfalls aus der BU-Rente finanziert oder durch zusätzliche vertragliche Leistungen abgesichert werden.
Entscheidend ist deshalb, welcher Betrag nach Abzug von Steuern, Krankenversicherungsbeiträgen und weiteren Verpflichtungen tatsächlich zur Verfügung steht. Auch die Finanzierung der Altersvorsorge sollte bei der Bemessung der BU-Rente berücksichtigt werden.
Wie viel BU-Rente brauchen Sie wirklich?
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.