Urlaubs- und Geschäftsreisen Laptop im Hotelzimmer gestohlen: Zahlt die Hausratversicherung?
Wann ist der Laptop im Hotelzimmer über die Hausratversicherung versichert?
Die Hausratversicherung schützt nicht ausschließlich Gegenstände innerhalb Ihrer Wohnung. Die Außenversicherung erweitert den Schutz auf versicherte Sachen, die sich vorübergehend außerhalb des Versicherungsortes befinden. Darunter kann auch der Laptop fallen, den Sie in den Urlaub mitnehmen.
Dabei bleiben die vereinbarten versicherten Gefahren maßgeblich. Die Außenversicherung macht aus einer Hausratversicherung also keine umfassende Versicherung gegen jeden Verlust auf Reisen.
| Situation | Einordnung für die Hausratversicherung |
|---|---|
| Ein Täter bricht die Zimmertür auf und stiehlt den Laptop. | Grundsätzlich über den Einbruchdiebstahlschutz der Außenversicherung gedeckt. |
| Der Laptop fehlt aus dem verschlossenen Zimmer; sichtbare Schäden gibt es nicht. | Versicherungsschutz hängt vom Zugangsweg, den Nachweisen und den Vertragsbedingungen ab. |
| Ein Täter nimmt den Laptop durch die offen stehende Zimmertür mit. | Allein dadurch liegt kein versicherter Einbruchdiebstahl vor. Zusätzliche Diebstahlklauseln können helfen. |
| Der Laptop ist nicht auffindbar; ob er gestohlen wurde, bleibt offen. | Bloßes Abhandenkommen reicht für eine Leistung wegen Diebstahls nicht aus. |
Voraussetzung sind jeweils die weiteren vertraglichen Regelungen, etwa zur Dauer der Außenversicherung und zu Entschädigungsgrenzen.
Ihr Hausrat reist mit. Ihr Versicherungsschutz auch?
Keine Einbruchspuren: Zahlt die Versicherung trotzdem?
Eine aufgebrochene Tür ist ein naheliegender Hinweis auf einen Einbruch. Sie ist aber nicht die einzige Möglichkeit, einen versicherten Einbruchdiebstahl zu begehen.
Die geprüften Hausratbedingungen von Ammerländer und Haftpflichtkasse erfassen beispielsweise auch das Eindringen mit einem falschen Schlüssel oder anderen Werkzeugen. Unter bestimmten Voraussetzungen ist außerdem die Verwendung eines zuvor gestohlenen richtigen Schlüssels versichert.
Ein unbeschädigtes Türschloss schließt Versicherungsschutz deshalb nicht automatisch aus. Umgekehrt genügt die Feststellung „Der Laptop ist weg, obwohl ich abgeschlossen hatte“ noch nicht, um den versicherten Zugangsweg zu belegen. Beide Bedingungswerke stellen ausdrücklich klar, dass das Fehlen von Sachen allein den Gebrauch eines falschen Schlüssels nicht beweist.
Bei einem Hotelzimmer können deshalb weitere Informationen wichtig werden: Wer hatte Zugang? Wann wurde das Zimmer zuletzt betreten? Gibt es Zeugen, Videoaufnahmen oder elektronische Schließprotokolle? Solche Unterlagen können helfen, den Ablauf zu rekonstruieren. Ob damit ein versichertes Ereignis nachgewiesen werden kann, muss im Einzelfall beurteilt werden.
Was gilt bei elektronischen Schlüsselkarten?
Bei elektronischen Schlüsselkarten kommt es ebenfalls darauf an, wie der Täter Zugang erhalten hat. In den geprüften Bedingungen ist keine ausdrückliche allgemeine Erweiterung für manipulierte Hotelzugangskarten enthalten. Ob der konkrete Vorgang bereits unter den vereinbarten Einbruchdiebstahlschutz fällt, muss anhand des Schadenhergangs geprüft werden.
Welche Tarife zahlen auch bei einfachem Diebstahl?
Manche Hausratversicherungen erweitern ihren Schutz über den klassischen Einbruchdiebstahl hinaus. Wie hilfreich eine solche Erweiterung ist, zeigt sich allerdings erst beim Lesen der Voraussetzungen und Ausschlüsse.
Haftpflichtkasse Einfach Komplett: zusätzlicher Schutz durch die Opferklausel
Der Tarif Einfach Komplett der Haftpflichtkasse (Bedingungsstand 01.01.2026) enthält eine sogenannte Opferklausel. Danach leistet der Versicherer unter den vereinbarten Voraussetzungen, wenn der Versicherungsnehmer oder eine mit ihm in häuslicher Gemeinschaft lebende Person Opfer einer polizeilich angezeigten Straftat wird und dadurch versicherte Sachen beschädigt, zerstört oder entwendet werden. So sieht die Regelung im Bedingungswerk aus:
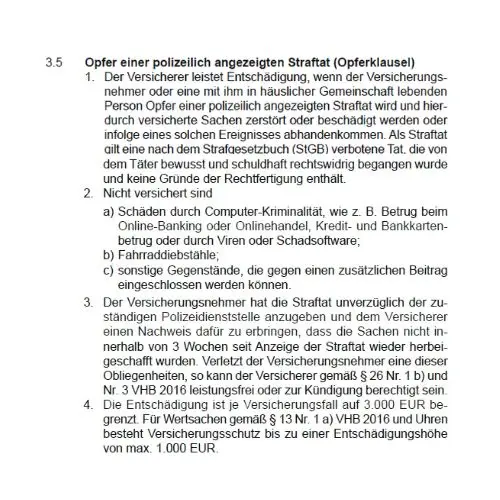
Die Entschädigung ist auf 3.000 Euro je Versicherungsfall begrenzt. Für Wertsachen im Sinne der Bedingungen und Uhren gilt eine niedrigere Grenze. Außerdem bestehen Ausschlüsse, unter anderem für Computerkriminalität und Fahrraddiebstahl.
Die Straftat muss unverzüglich bei der zuständigen Polizei angezeigt werden. Zusätzlich verlangen die Bedingungen einen Nachweis, dass die entwendeten Sachen innerhalb von drei Wochen seit der Anzeige nicht wiederbeschafft wurden.
Für einen tatsächlich gestohlenen Laptop kann die Opferklausel damit einen zusätzlichen Leistungsweg eröffnen, wenn sich kein bedingungsgemäßer Einbruchdiebstahl nachweisen lässt. Das bloße Verschwinden eines Geräts wird dadurch allerdings nicht automatisch zum versicherten Schaden. Im Tarif Einfach Besser ist diese zusätzliche Opferklausel nicht enthalten.
Ammerländer Exclusiv: Gepäckdiebstahl eingeschlossen, Computer ausgeschlossen
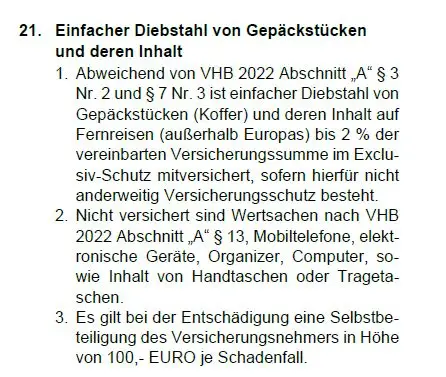
Die Hausratversicherung Ammerländer Exclusiv (Ammerländer Exclusiv, Bedingungsstand 03.2026) enthält ebenfalls eine Erweiterung für einfachen Diebstahl: Auf Fernreisen außerhalb Europas sind Koffer und deren Inhalt unter bestimmten Voraussetzungen bis zu zwei Prozent der Versicherungssumme geschützt. Vereinbart sind 100 Euro Selbstbeteiligung, zudem darf kein anderweitiger Versicherungsschutz bestehen.
Für unseren Fall hat die Klausel jedoch eine entscheidende Einschränkung: Computer und elektronische Geräte sind ausdrücklich ausgeschlossen. Ein Laptop wird über diese Erweiterung deshalb auch dann nicht versichert, wenn er sich im gestohlenen Koffer befand. Das betrifft die besondere Klausel zum einfachen Gepäckdiebstahl. Der Schutz bei einem versicherten Einbruchdiebstahl ist davon getrennt zu beurteilen.
Hausratversicherung passend zu Ihrem Alltag
Ob zu Hause oder auf Reisen: Entscheidend sind die Leistungen, die Sie benötigen. Berechnen Sie Ihr individuelles Angebot und vergleichen Sie passende Hausratversicherungen.
Welche Grenzen gelten für die Außenversicherung?
Neben der versicherten Diebstahlart müssen die zeitlichen und finanziellen Grenzen passen. Wie lange darf sich der Laptop außerhalb der Wohnung befinden? Und welcher Betrag steht bei einem Schaden zur Verfügung?
In den geprüften Tarifen Ammerländer Exclusiv sowie Haftpflichtkasse Einfach Besser und Einfach Komplett gilt die Außenversicherung für vorübergehende Aufenthalte von bis zu zwölf Monaten. Die allgemeine Entschädigungsgrenze wurde jeweils auf 100 Prozent der Versicherungssumme erweitert.
Diese Werte gelten nicht automatisch für andere Hausratverträge. Außerdem hebt eine hohe allgemeine Außenversicherung besondere Grenzen einzelner Zusatzleistungen nicht auf: Wird ein Schaden beispielsweise über die Opferklausel reguliert, ist deren eigene Entschädigungsgrenze zu berücksichtigen.
Wie viel erstattet die Versicherung für einen gestohlenen Laptop?
Beide geprüften Bedingungswerke sehen grundsätzlich eine Versicherung zum Neuwert vor. Maßgeblich ist der Wiederbeschaffungswert einer Sache gleicher Art und Güte in neuwertigem Zustand.
Bei einem älteren Laptop geht es damit grundsätzlich um die Kosten eines neuen vergleichbaren Geräts. Der ursprüngliche Kaufpreis oder der erzielbare Gebrauchtverkaufspreis sind dafür nicht automatisch ausschlaggebend. Ebenso wenig besteht allein wegen des Diebstahls ein Anspruch auf ein deutlich leistungsfähigeres Modell.
Wie hoch die Auszahlung tatsächlich ausfällt, hängt unter anderem von den einschlägigen Entschädigungsgrenzen, einer vereinbarten Selbstbeteiligung und möglichen weiteren vertraglichen Abzügen ab.
Sind auch verlorene Dateien und Programme versichert?
Der Ersatz der Hardware umfasst nicht automatisch die darauf gespeicherten Inhalte. Beide Bedingungswerke führen elektronisch gespeicherte Daten und Programme grundsätzlich als nicht versicherte Sachen auf. Zusätzliche Leistungen, etwa für eine technische Datenwiederherstellung, müssen gesondert betrachtet werden. Aus einer Zusage für den Laptop lässt sich daher keine entsprechende Zusage für verlorene Dokumente, Fotos oder Software ableiten.
Laptop im Hotel gestohlen: Was sollten Sie jetzt tun?
Nach der Entdeckung sollten Sie den Schaden zügig melden und die verfügbaren Informationen sichern. Beschreiben Sie dabei Ihre Beobachtungen möglichst genau. Wenn Sie nicht wissen, wie jemand ins Zimmer gelangt ist, sollte das auch so dokumentiert werden.
- Hotel informieren: Melden Sie den Vorfall sofort an der Rezeption oder bei der Hotelleitung. Halten Sie Zeitpunkt, Ansprechpartner und Ihre Beobachtungen schriftlich fest.
- Polizei einschalten: Zeigen Sie den Diebstahl an und lassen Sie sich eine Bestätigung beziehungsweise das Aktenzeichen geben.
- Spuren dokumentieren: Fotografieren Sie den Zustand von Tür, Fenstern und Zimmer sowie mögliche Beschädigungen.
- Vorhandene Aufzeichnungen sichern lassen: Bitten Sie das Hotel, mögliche Schließprotokolle oder Videoaufnahmen für die Aufklärung aufzubewahren.
- Versicherer benachrichtigen: Melden Sie den Schaden unverzüglich, gerne auch hier online bei uns. Stellen Sie ein Verzeichnis der gestohlenen Gegenstände und vorhandene Nachweise zu Modell, Ausstattung und Wert zusammen.
- Zugänge schützen: Prüfen Sie, welche E-Mail-Konten, Cloudspeicher oder anderen Dienste über das Gerät erreichbar sind. Bei einem Firmenlaptop informieren Sie außerdem umgehend Ihren Arbeitgeber.
Muss das Hotel für den gestohlenen Laptop haften?
Neben dem Versicherungsvertrag kann ein Anspruch gegen den Hotelbetreiber bestehen. Für Hotels in Deutschland sieht § 701 BGB grundsätzlich eine Haftung für eingebrachte Sachen vor. Dafür muss nicht in jedem Fall ein Verschulden des Hotels nachgewiesen werden. Das Gesetz enthält allerdings Ausnahmen, etwa wenn der Gast den Verlust selbst verursacht hat.
Die gesetzliche Haftungsgrenze beträgt grundsätzlich das Hundertfache des Beherbergungspreises für einen Tag. Diese Grenze liegt mindestens bei 600 Euro und höchstens bei 3.500 Euro. Ersetzt wird jedoch nur der tatsächlich entstandene ersatzfähige Schaden.
Melden Sie den Diebstahl dem Hotel deshalb unverzüglich. Nach § 703 BGB kann eine verspätete Anzeige zum Erlöschen des gesetzlichen Anspruchs führen; auch dazu nennt das Gesetz Ausnahmen. Bei einem Hotel im Ausland müssen die dort geltenden Haftungsregeln geprüft werden.
Häufige Fragen zum Laptopdiebstahl im Hotel
Muss ich den Laptop im Hotelsafe aufbewahren?
Eine allgemeine, für jede Hausratversicherung geltende Pflicht gibt es dafür nicht. Entscheidend sind die Sicherheitsvorschriften und sonstigen Vereinbarungen Ihres Vertrags. Prüfen Sie insbesondere, ob für bestimmte Gegenstände eine gesicherte Aufbewahrung vorgeschrieben ist. Aus dem hohen Kaufpreis eines Laptops allein lässt sich noch keine Safe-Pflicht ableiten.
Ein Hotelsafe kann dennoch eine zusätzliche Sicherung bieten. Versicherungsrechtlich kann außerdem relevant sein, ob der Täter den Safe aufgebrochen hat: Ein versicherter Einbruchdiebstahl kann auch durch das gewaltsame Öffnen eines Behältnisses innerhalb eines Gebäudes vorliegen. Die Hotelzimmertür muss dafür nicht ebenfalls beschädigt worden sein.
Gilt der Versicherungsschutz auch in einer Ferienwohnung oder einem Ferienhaus?
Grundsätzlich kann die Außenversicherung auch Hausrat erfassen, den Sie vorübergehend in eine Ferienwohnung oder ein Ferienhaus mitnehmen. Der Schutz ist nicht allein deshalb ausgeschlossen, weil Sie keine Hotelunterkunft gebucht haben. Maßgeblich bleiben der räumliche Geltungsbereich, die zulässige Aufenthaltsdauer und die versicherten Gefahren Ihres Vertrags.
Besonders prüfen sollten Sie den Vertrag, wenn Sachen dauerhaft in einer eigenen Ferienimmobilie verbleiben. Bei einem dort ständig aufbewahrten Laptop lässt sich der Schutz nicht ohne Weiteres mit der vorübergehenden Mitnahme auf eine Reise begründen.
Kann ich den Schaden auch ohne Kaufbeleg melden?
Ja. Melden Sie den Diebstahl unverzüglich, auch wenn Sie die Rechnung gerade nicht finden. Für die Prüfung müssen Sie allerdings nachvollziehbar darlegen können, welches Gerät Sie besessen haben, dass es gestohlen wurde und welche Ausstattung oder welchen Wert es hatte.
Neben einer Rechnung können etwa eine Bestellbestätigung, ein Zahlungsnachweis, Fotos, Garantieunterlagen oder eine Herstellerregistrierung hilfreich sein. Eine Seriennummer erleichtert die eindeutige Zuordnung. Ein Kontoauszug allein belegt dagegen möglicherweise nur eine Zahlung, ohne das genaue Laptopmodell erkennen zu lassen. Mehrere Unterlagen können sich deshalb sinnvoll ergänzen.
Gerätenachweise und Schadenshergang sind dabei getrennte Fragen: Eine Rechnung belegt den Kauf, aber noch keinen versicherten Diebstahl.
Was gilt, wenn der Laptop aus der Gepäckaufbewahrung des Hotels gestohlen wird?
Hier kommt es darauf an, wo und unter welchen Umständen das Gepäck aufbewahrt wurde. Ein verschlossener Gepäckraum, in den ein Täter einbricht, ist anders zu beurteilen als ein frei zugänglicher Bereich neben der Rezeption. Dass das Hotel einen Platz zur Gepäckaufbewahrung anbietet, macht jeden dortigen Diebstahl noch nicht zu einem versicherten Einbruchdiebstahl.
Zusätzlich kann ein Anspruch gegen das Hotel bestehen. Nach deutschem Recht können auch Sachen erfasst sein, die das Hotel innerhalb einer angemessenen Frist vor oder nach dem Aufenthalt in Obhut nimmt. Das kann beispielsweise das Gepäck betreffen, das Sie nach dem Auschecken bis zur Abreise beim Hotel hinterlegen. Die gesetzlichen Voraussetzungen und Haftungsgrenzen bleiben zu beachten.
Lassen Sie sich die Übergabe möglichst bestätigen und melden Sie einen Verlust sofort. Notieren Sie, wem Sie das Gepäck übergeben haben, wo es aufbewahrt werden sollte und wann Sie es zurückholen wollten. Bei Hotels im Ausland ist die Haftung nach den dort geltenden Regeln zu prüfen.
Bietet eine Reisegepäckversicherung zusätzlichen Schutz für meinen Laptop?
Eine Reisegepäckversicherung kann Risiken abdecken, die über die Außenversicherung der Hausratversicherung hinausgehen. Dazu kann etwa das Abhandenkommen von Gepäck gehören, das einem Beförderungsunternehmen oder einer Gepäckaufbewahrung übergeben wurde. Welche Ereignisse tatsächlich versichert sind, ergibt sich aus den jeweiligen Bedingungen.
Für einen Laptop ist besonders wichtig, ob elektronische Geräte überhaupt und in ausreichender Höhe eingeschlossen sind. Reisegepäckversicherungen können dafür besondere Entschädigungsgrenzen und Aufbewahrungsvorgaben vorsehen. Eine allgemeine Aussage wie „Reisegepäck ist gegen Diebstahl versichert“ reicht deshalb für die Beurteilung eines teuren Geräts nicht aus.
Vergleichen Sie vor einem Abschluss die konkrete zusätzliche Leistung mit Ihrem bestehenden Schutz: Welche Diebstahlfälle kommen hinzu? Welche Grenze gilt für den Laptop? Und welche Anforderungen müssen Sie unterwegs erfüllen? Erst daraus ergibt sich, ob die Police eine für Sie relevante Lücke schließt. Mehr zum Thema Reiseversicherungen finden Sie hier in unserem Ratgeber.
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.