Berufsunfähigkeitsversicherung MRT ohne auffälligen Befund: Wie wichtig ist die Untersuchung für den Antrag?
Stellen Sie sich einmal vor, Sie hatten Rückenschmerzen. Ihr Arzt hat ein MRT veranlasst und die Untersuchung hat nichts Auffälliges ergeben. Eine ernsthafte Erkrankung wurde nicht festgestellt, die Beschwerden sind inzwischen verschwunden. Einige Zeit später möchten Sie eine Berufsunfähigkeitsversicherung abschließen. Müssen Sie das MRT bei den Gesundheitsfragen trotzdem angeben? Immerhin gab es ja keinen „echten“ Befund.
Ob eine unauffällige MRT-Untersuchung im BU-Antrag angegeben werden muss, ist eine häufige Frage in unserer Beratung.
Fakt ist: Ein unauffälliger MRT-Befund bedeutet nicht automatisch, dass Sie die Untersuchung im BU-Antrag weglassen dürfen. Entscheidend ist, weshalb das MRT durchgeführt wurde, wie lange die Untersuchung zurückliegt und was der Versicherer in seinen Gesundheitsfragen wissen möchte. Dabei kann auch eine Diagnose in Ihrer Patientenakte eine Rolle spielen, obwohl die Untersuchung selbst keinen krankhaften Befund ergeben hat.
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Muss ich ein unauffälliges MRT im BU-Antrag angeben?
Ob Sie eine MRT-Untersuchung angeben müssen, hängt zunächst von den Gesundheitsfragen des jeweiligen Versicherers ab. Manche Versicherer fragen ausdrücklich nach ärztlichen Untersuchungen, andere nach Erkrankungen, Beschwerden oder Behandlungen. Häufig werden mehrere dieser Sachverhalte in einer Frage zusammengefasst.
Konkretisieren wir das Beispiel oben einmal: Sie hatten vor zwei Jahren Schmerzen im unteren Rücken. Ihr Orthopäde wollte einen Bandscheibenvorfall ausschließen und veranlasste deshalb das MRT. Die Untersuchung zeigte keine krankhaften Veränderungen.
Fragt der BU-Versicherer nach ärztlichen Untersuchungen wegen Beschwerden innerhalb der vergangenen fünf Jahre, ist dieser Vorgang grundsätzlich anzugeben. Dass kein Bandscheibenvorfall festgestellt wurde, ändert nichts daran, dass Sie wegen Ihrer Rückenschmerzen untersucht wurden.
Die rechtliche Grundlage ist § 19 Versicherungsvertragsgesetz (VVG). Danach müssen Sie die Ihnen bekannten gefahrerheblichen Umstände wahrheitsgemäß und vollständig angeben, nach denen der Versicherer in Textform fragt. Sie müssen also nicht ungefragt sämtliche medizinischen Untersuchungen Ihres Lebens auflisten. Sie dürfen aber auch eine Untersuchung nicht allein deshalb verschweigen, weil sie ohne auffälligen Befund geblieben ist.
Bei optimal absichern berücksichtigen wir bereits bei der Auswahl geeigneter BU-Versicherer deren Gesundheitsfragen. Denn unterschiedliche Abfragezeiträume und Fragestellungen können dazu führen, dass dieselbe medizinische Vorgeschichte unterschiedlich umfangreiche Angaben erfordert.
Warum wurde das MRT durchgeführt?
Der Anlass einer MRT-Untersuchung ist häufig wichtiger als das eigentliche Untersuchungsergebnis. Denn ein MRT kann aus ganz unterschiedlichen Gründen angeordnet werden.
MRT wegen körperlicher Beschwerden
Besonders häufig werden MRT-Untersuchungen durchgeführt, um die Ursache von Beschwerden abzuklären. Dazu gehören etwa Rückenschmerzen, Kniebeschwerden, wiederkehrende Kopfschmerzen oder Schwindel. Wird bei der Untersuchung keine organische Ursache gefunden, bedeutet das nicht, dass die Beschwerden nicht bestanden haben. Ein unauffälliges MRT der Wirbelsäule schließt beispielsweise nicht aus, dass jemand über mehrere Wochen unter erheblichen Rückenschmerzen gelitten hat.
Fragt der Versicherer nach Beschwerden des Bewegungsapparates oder nach Untersuchungen wegen solcher Beschwerden, können diese Angaben erforderlich sein, auch wenn keine Erkrankung nachgewiesen wurde.
MRT wegen einer vermuteten Erkrankung
Manchmal besteht vor einer Untersuchung ein konkreter Krankheitsverdacht. Beispielsweise vermutet der Orthopäde einen Meniskusriss oder der Neurologe möchte eine bestimmte neurologische Erkrankung ausschließen. Bestätigt sich der Verdacht nicht, ist das für die Gesundheitshistorie eine wichtige Information. Der ausgeschlossene Verdacht darf nicht einfach wie eine tatsächlich festgestellte Erkrankung behandelt werden.
Bei einer erforderlichen Angabe sollte deshalb zwischen dem ursprünglichen Krankheitsverdacht und dem tatsächlichen Untersuchungsergebnis unterschieden werden.
MRT zur Kontrolle einer früheren Erkrankung
Ein MRT kann auch durchgeführt werden, obwohl aktuell keine Beschwerden bestehen. Das ist etwa der Fall, wenn ein früher festgestellter Befund kontrolliert werden soll. Hier müssen zwei Dinge auseinandergehalten werden: die aktuelle Kontrolluntersuchung und die Erkrankung, die Anlass für die Kontrolle war.
Auch wenn die ursprüngliche Erkrankung außerhalb des Abfragezeitraums liegt, kann eine aktuelle Kontrolluntersuchung anzugeben sein. Das gilt beispielsweise, wenn der Versicherer nach ärztlichen Untersuchungen wegen Erkrankungen innerhalb der letzten drei oder fünf Jahre fragt. Ein unauffälliger Kontrollbefund ändert daran nichts.
MRT als Vorsorgeuntersuchung oder mit Zufallsbefund
Wurde ein MRT ohne Beschwerden und ohne konkreten Krankheitsverdacht durchgeführt, ist zu prüfen, ob der Versicherer auch nach Vorsorgeuntersuchungen fragt. Einige Anträge nehmen bestimmte Vorsorgeuntersuchungen ohne krankhaften Befund ausdrücklich aus.
Findet der Radiologe dagegen zufällig eine Veränderung, etwa eine kleine Zyste oder eine Bandscheibenvorwölbung, liegt streng genommen kein vollständig unauffälliger Befund mehr vor. Auch wenn der Arzt die Veränderung für harmlos hält und keine Behandlung empfiehlt, kann sie unter entsprechende Gesundheitsfragen fallen.
Welche Rolle spielt es, wie lange das MRT zurückliegt?
Bei BU-Anträgen sind für ambulante Erkrankungen, Beschwerden und Untersuchungen häufig Abfragezeiträume von drei oder fünf Jahren vorgesehen. Einzelne Fragen können kürzere oder längere Zeiträume umfassen. Angenommen, Sie hatten im Frühjahr 2021 wegen Kniebeschwerden ein MRT. Im November 2026 möchten Sie eine Berufsunfähigkeitsversicherung abschließen.
Bei einer Gesundheitsfrage, die ausschließlich Untersuchungen innerhalb der letzten fünf Jahre erfasst, liegt das MRT außerhalb des Abfragezeitraums. Aufgrund dieser Frage müssten Sie es grundsätzlich nicht mehr angeben.
Dabei sind jedoch zwei Besonderheiten zu beachten.
Erstens: Der Zeitpunkt des MRT ist nicht zwingend der Zeitpunkt des letzten relevanten Arztkontakts. Wenn Sie wegen derselben Beschwerden später erneut behandelt oder untersucht wurden, können diese Arztkontakte noch innerhalb des Abfragezeitraums liegen.
Zweitens: Manche Gesundheitsfragen erfassen auch aktuell bestehende Beschwerden oder bestimmte Erkrankungen unabhängig von der damaligen MRT-Untersuchung. Wer weiterhin regelmäßig unter Knieschmerzen leidet, kann daher auch dann Angaben machen müssen, wenn die ursprüngliche Untersuchung schon länger zurückliegt.
Bei der Prüfung sollten Sie deshalb nicht nur das Datum des MRT betrachten, sondern den gesamten Verlauf der damaligen Beschwerden.
Unauffälliges MRT, aber eine gesicherte Diagnose in der Patientenakte – was nun?
Dieser Fall kommt in der Praxis vor und verdient besondere Aufmerksamkeit. Stellen Sie sich vor, Sie hatten über mehrere Wochen Rückenschmerzen. Ihr Orthopäde vermutete einen Bandscheibenvorfall und überwies Sie zum MRT. Die radiologische Untersuchung zeigte keine entsprechende Veränderung. Als Sie später Ihre Patientenakte oder die Abrechnungsdaten Ihrer Krankenkasse einsehen, stellen Sie fest, dass dort trotzdem die Diagnose „Bandscheibenvorfall“ mit dem Zusatz „G“ für gesichert aufgeführt ist.
Was bedeutet das Kennzeichen „G“?
In der ambulanten ärztlichen Abrechnung werden Diagnosen mit Zusatzkennzeichen versehen. Das Kennzeichen „G“ bedeutet, dass die Diagnose als gesichert dokumentiert beziehungsweise abgerechnet wurde. Ein „V“ kennzeichnet dagegen eine Verdachtsdiagnose. Das Kennzeichen allein beweist allerdings nicht, dass die dokumentierte Erkrankung tatsächlich vorgelegen hat. Diagnosen können etwa fehlerhaft übernommen, nicht aktualisiert oder medizinisch unzutreffend eingeordnet worden sein.
Umgekehrt lässt sich aus einem unauffälligen MRT auch nicht bei jeder Erkrankung schließen, dass eine dokumentierte Diagnose falsch sein muss. Nicht alle Beschwerden oder Erkrankungen lassen sich durch eine MRT-Untersuchung sicher bestätigen oder ausschließen.
Muss ich die gesicherte Diagnose trotzdem angeben?
Eine möglicherweise falsche Diagnose sollten Sie nicht ungeprüft als tatsächlich bestehende Erkrankung übernehmen. Lassen Sie zunächst klären, ob die dokumentierte Diagnose medizinisch zutreffend ist.
Entscheidend ist, den Widerspruch vor der Antragstellung aufzuklären.
Dazu sollten Sie den MRT-Bericht mit der ärztlichen Dokumentation vergleichen und gegebenenfalls den behandelnden Arzt um eine Stellungnahme bitten.
War die Diagnose in der Patientenakte wirklich falsch, kann der Arzt dies in der Patientenakte richtigstellen oder durch eine ergänzende Dokumentation klarstellen. Nach § 630f BGB müssen Berichtigungen und Änderungen in der Patientenakte so erfolgen, dass der ursprüngliche Inhalt und der Zeitpunkt der Änderung erkennbar bleiben.
Eine solche Klarstellung kann für den BU-Antrag hilfreich sein. Sie ermöglicht es, die tatsächlichen Beschwerden, die Untersuchung und die medizinische Einordnung nachvollziehbar darzustellen, ohne eine unzutreffende Diagnose unkommentiert stehen zu lassen.
Bei optimal absichern gleichen wir vorhandene Befundberichte mit dokumentierten Diagnosen und Behandlungsverläufen ab. Ergeben sich Widersprüche, unterstützen wir Sie dabei, die notwendigen ärztlichen Klarstellungen einzuholen und den tatsächlichen Sachverhalt für eine mögliche Risikovoranfrage nachvollziehbar aufzubereiten.
Sollte ich ein geplantes MRT lieber erst nach dem BU-Abschluss machen lassen?
Wer immer wieder Beschwerden hat, beispielsweise am Knie oder im Rücken, überlegt möglicherweise, eine geplante MRT-Untersuchung erst nach dem Abschluss seiner Berufsunfähigkeitsversicherung durchführen zu lassen. Schließlich könnte die Untersuchung eine Erkrankung aufdecken, die den Abschluss erschwert.
Allerdings bedeutet der Verzicht auf ein MRT nicht automatisch, dass die Beschwerden bei der Antragstellung keine Rolle spielen.
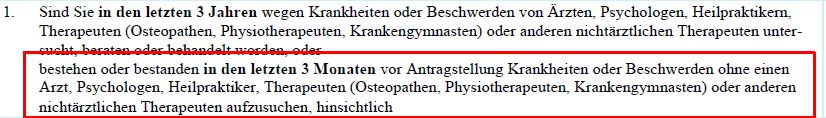
Einige BU-Versicherer fragen ausdrücklich auch nach Beschwerden, wegen derer noch kein Arzt aufgesucht wurde. So erfasst die Alte Leipziger bestimmte Krankheiten und Beschwerden innerhalb der letzten drei Monate auch ohne ärztliche Untersuchung.
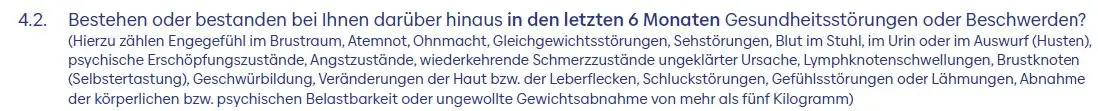
Die Baloise fragt zusätzlich nach Gesundheitsstörungen oder Beschwerden innerhalb der letzten sechs Monate, darunter wiederkehrende Schmerzzustände ungeklärter Ursache.
Auch eine bereits ärztlich empfohlene oder geplante MRT-Untersuchung kann von den Gesundheitsfragen erfasst werden. Wer wegen seiner Beschwerden schon beim Arzt war, muss außerdem die entsprechenden Arztkontakte innerhalb der maßgeblichen Abfragezeiträume berücksichtigen.
Ein MRT aufzuschieben, macht die gesundheitliche Vorgeschichte also nicht automatisch unproblematischer. Im Gegenteil: Eine medizinisch noch ungeklärte Beschwerde kann Fragen aufwerfen, die sich durch eine Untersuchung möglicherweise beantworten ließen.
Wenn Sie vor dem BU-Abschluss ungeklärte Beschwerden haben, prüfen wir gemeinsam, welche Gesundheitsfragen bei den infrage kommenden Versicherern relevant sind und ob bereits eine Risikovoranfrage sinnvoll ist. Eine medizinisch notwendige Untersuchung sollten Sie deshalb jedoch nicht verschieben. Ob und wann ein MRT erforderlich ist, entscheiden Sie mit Ihrem Arzt.
Wie verhalte ich mich richtig, wenn ich ein MRT hatte?
Wenn Sie vor dem Abschluss einer Berufsunfähigkeitsversicherung eine MRT-Untersuchung hatten, müssen Sie nicht vorsorglich sämtliche medizinischen Unterlagen beim Versicherer einreichen. Sinnvoll ist aber, die Untersuchung zunächst selbst vollständig nachzuvollziehen.
Beschaffen Sie den MRT-Befund
Fordern Sie den schriftlichen Befundbericht an, falls er Ihnen nicht vorliegt. Dort ist dokumentiert, welche Körperregion untersucht wurde und welche Veränderungen der Radiologe festgestellt oder ausgeschlossen hat.
Klären Sie den Untersuchungsanlass
Weshalb wurde das MRT veranlasst? Welche Beschwerden hatten Sie, wie lange bestanden sie und wann waren Sie deswegen beim Arzt?
Hilfreich kann die damalige Überweisung sein. Sie enthält häufig die Fragestellung, die mit der Untersuchung geklärt werden sollte.
Prüfen Sie die dokumentierten Diagnosen
Schauen Sie insbesondere bei der überweisenden Arztpraxis nach, welche Diagnosen dokumentiert wurden. Wenn sich Angaben und MRT-Befund widersprechen, sollten Sie dies möglichst vor der Antragstellung klären.
Vergleichen Sie die Angaben mit den Gesundheitsfragen
Jetzt lässt sich zuverlässig beurteilen, ob und in welchem Umfang die Untersuchung angegeben werden muss. Achten Sie auf den Wortlaut, den Abfragezeitraum und darauf, ob nach Beschwerden, Erkrankungen, Untersuchungen oder Behandlungen gefragt wird.
Beschreiben Sie den Sachverhalt knapp und vollständig
Eine sachliche Eigenerklärung kann helfen, den Untersuchungsanlass, den Befund und den weiteren Beschwerdeverlauf nachvollziehbar darzustellen. Ob zusätzliche medizinische Unterlagen benötigt werden, hängt vom jeweiligen Versicherer ab.
Ein Beispiel könnte so aussehen:
März 2024: Orthopädische Untersuchung wegen Rückenschmerzen im Bereich der Lendenwirbelsäule. MRT vom 18.03.2024 ohne krankhaften Befund, insbesondere kein Bandscheibenvorfall. Keine weitere Behandlung erforderlich. Beschwerden seit April 2024 vollständig abgeklungen, seither keine erneuten Beschwerden oder Behandlungen.
Eine solche Beschreibung ist aussagekräftiger als die alleinige Angabe „MRT ohne Befund“. Sie erklärt auch, weshalb die Untersuchung stattgefunden hat und wie sich die Beschwerden entwickelt haben.
Bestehen Unklarheiten, kann eine schriftliche Klärung mit dem Versicherer oder eine entsprechend vorbereitete Risikovoranfrage sinnvoll sein. So lässt sich der Sachverhalt vor der eigentlichen Antragstellung nachvollziehbar einordnen.
Wie unterstützt Sie optimal absichern beim BU-Antrag?
Sie hatten ein MRT, sind sich bei einer Diagnose unsicher oder wissen nicht, welche Angaben im BU-Antrag erforderlich sind? Wir unterstützen Sie dabei, Ihre gesundheitliche Vorgeschichte strukturiert aufzuarbeiten.
Wir prüfen mit Ihnen die relevanten Gesundheitsfragen, helfen bei der Zusammenstellung und Einordnung Ihrer medizinischen Unterlagen und bereiten bei Bedarf eine Risikovoranfrage vor. Anschließend vergleichen wir die Rückmeldungen der Versicherer und besprechen mit Ihnen, welche Möglichkeiten für einen passenden BU-Schutz bestehen.
So müssen Sie die oft komplizierten Gesundheitsfragen nicht allein beantworten und können Ihre Entscheidung auf einer nachvollziehbaren Grundlage treffen.
Unsicher wegen eines MRT-Befunds?
Was passiert, wenn ich ein anzugebendes MRT verschweige?
Wer eine anzeigepflichtige Untersuchung nicht angibt, riskiert unter Umständen Probleme mit seinem Versicherungsschutz. Nach § 19 VVG kommen bei einer Verletzung der vorvertraglichen Anzeigepflicht je nach Sachverhalt und Verschuldensgrad unterschiedliche Rechtsfolgen in Betracht, etwa Rücktritt, Kündigung oder Vertragsanpassung. Bei arglistiger Täuschung kann außerdem eine Anfechtung relevant werden.
Das bedeutet allerdings nicht, dass jede vergessene Untersuchung automatisch zum Verlust des Versicherungsschutzes führt. Entscheidend ist unter anderem, ob die Untersuchung überhaupt von einer gestellten Gesundheitsfrage erfasst war und unter welchen Umständen die Angabe unterblieben ist.
Häufige Fragen zu MRT-Untersuchungen im BU-Antrag
Muss ich ein MRT angeben, wenn ich die Untersuchung selbst bezahlt habe?
Was gilt, wenn das MRT erst nach dem BU-Antrag stattfindet?
Mein MRT war unauffällig, aber ich habe Physiotherapie erhalten. Was muss ich angeben?
Muss ich ein MRT nach einem Unfall angeben, wenn keine Verletzung festgestellt wurde?
Was mache ich, wenn ich mich an den Grund für mein MRT nicht mehr erinnern kann?
Kann ich eine bereits abgeschlossene BU nachträglich ergänzen, wenn ich ein MRT vergessen habe?
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.