Produktcheck Risikolebensversicherung Wie gut sind die Tarife Kompakt und Extra der LV 1871?
Eine Risikolebensversicherung soll dafür sorgen, dass nach einem Todesfall genügend Geld für die Familie, den Immobilienkredit oder bei Geschäftspartnern auch für das gemeinsame Unternehmen zur Verfügung steht. Die LV 1871 bietet dafür die Tariflinien Risikoleben Kompakt und Risikoleben Extra.
Der Tarif Kompakt enthält bereits eine vorgezogene Todesfallleistung und Möglichkeiten zur Nachversicherung. Extra ergänzt weitere Erhöhungsanlässe, eine Verlängerungsoption und zusätzliche Leistungen. Wir haben beide Tarifvarianten einmal einem Produktcheck unterzogen.
Die passende Versicherungssumme: Beide Tarife bieten drei Verläufe
Bei beiden Tariflinien kann die Versicherungssumme gleichbleiben, gleichmäßig fallen oder dem vereinbarten Verlauf eines Annuitätendarlehens folgen. Für eine Familienabsicherung ist die gleichbleibende Summe häufig ein sinnvoller Ausgangspunkt. Der finanzielle Bedarf lässt sich über Jahrzehnte nur begrenzt vorhersagen. Ein weiteres Kind, eine neue Finanzierung oder Veränderungen im Einkommen können die ursprüngliche Planung verschieben.
Eine fallende Versicherungssumme kann dagegen passen, wenn der Bedarf absehbar zurückgeht. Bei einer reinen Kreditabsicherung ist insbesondere die annuitätisch fallende Variante interessant. Hier muss der vereinbarte Leistungsverlauf zur Darlehensentwicklung passen.
Wer zugleich den Kredit und den Lebensunterhalt seiner Angehörigen absichern möchte, sollte beide Aufgaben getrennt berechnen. Eine sinkende Restschuld sagt wenig darüber aus, wie viel Geld die Familie nach einem Todesfall zusätzlich benötigt.
LV 1871 Risikoleben Kompakt und Extra: die wichtigsten Unterschiede
| Merkmal | Risikoleben Kompakt | Risikoleben Extra |
|---|---|---|
| Todesfallschutz | Enthalten | Enthalten |
| Gleichbleibende, gleichmäßig oder annuitätisch fallende Versicherungssumme | Wählbar | Wählbar |
| Vorläufiger Versicherungsschutz | Nach gesonderten Voraussetzungen | Nach gesonderten Voraussetzungen |
| Vorableistung bei unheilbarer Krankheit | Enthalten | Enthalten |
| Sofortleistung nach dem Tod | Enthalten | Enthalten |
| Ereignisabhängige Nachversicherung | Zehn Anlässe | 17 Anlässe |
| Erhöhung ohne besonderen Anlass | Nicht enthalten | Einmalig bis 25.000 Euro in den ersten fünf Jahren |
| Zeitweiliger Bau-, Hochzeits- und Kinderbonus | Nicht enthalten | Enthalten, mit Voraussetzungen und Grenzen |
| Verlängerungsoption | Nicht enthalten | Enthalten, mit Voraussetzungen und Grenzen |
| Kapitalleistung bei Pflegebedürftigkeit | Nicht enthalten | Enthalten |
| Zusatzschutz bei schweren Krankheiten | Optional | Optional |
| Dynamik bei gleichbleibender Versicherungssumme | Optional | Optional |
Ist die LV 1871 die richtige Risikolebensversicherung für Sie?
Gemeinsam finden wir es heraus! Wir unterstützen Sie bei der Suche nach einem passenden Schutz Ihrer Hinterbliebenen.
Nachversicherung: Die entscheidende Grenze betrifft beide Tarife
Die Möglichkeit, später über eine Nachversicherungsgarantie mehr Schutz ohne erneute Risikoprüfung zu vereinbaren, ist ein wichtiges Qualitätsmerkmal der Risikolebensversicherung. Nach einer zwischenzeitlichen Erkrankung könnte ein neuer Vertrag teurer werden oder nicht mehr erhältlich sein.
Kompakt ermöglicht eine Nachversicherung bei zehn Ereignissen. Dazu gehören:
- Heirat.
- Geburt eines Kindes.
- Adoption eines minderjährigen Kindes.
- Vollendung des 18. Lebensjahres (Eintritt der Volljährigkeit).
- Genehmigung zum Bau eines selbst genutzten Hauses.
- Erwerb von selbst genutztem Wohneigentum.
- Gehaltserhöhung (= Erhöhung des regelmäßigen Bruttoeinkommens) um mindestens zehn Prozent im Zusammenhang mit Arbeitgeberwechsel, Beförderung oder Erhöhung der Arbeitszeit im Rahmen einer Teilzeittätigkeit. Als Beförderung gilt auch, wenn die versicherte Person eine Weiterbildung erfolgreich absolviert oder einen Meisterbrief erhält.
- Beginn einer selbstständigen Tätigkeit als Haupterwerb, zum Beispiel Neugründung oder Übernahme einer Praxis oder Kanzlei.
- Erstmaliger Wegfall der Rentenversicherungspflicht aus der gesetzlichen Rentenversicherung, zum Beispiel infolge der Aufnahme in ein berufsständisches Versorgungswerk.
- Bei Selbstständigen Steigerung des Gewinns vor Steuern in den letzten drei Geschäftsjahren um durchschnittlich 30 Prozent im Vergleich zum durchschnittlichen Gewinn vor Steuern der drei davorliegenden Geschäftsjahre.
Extra übernimmt diese zehn Anlässe und ergänzt sieben weitere. Damit umfasst der Tarif insgesamt 17 Ereignisse:
- Scheidung oder Aufhebung einer eingetragenen Lebenspartnerschaft.
- Tod des erwerbstätigen Ehepartners oder eingetragenen Lebenspartners.
- Erstmalige Aufnahme eines Darlehens von mindestens 100.000 Euro zur Finanzierung einer selbst genutzten Immobilie.
- Aufnahme eines Darlehens von mindestens 50.000 Euro zur Modernisierung, Instandhaltung oder energetischen Sanierung zur Steigerung der Energieeffizienz einer selbst genutzten Immobilie einschließlich deren Um- beziehungsweise Ausbau.
- Erstmaliger Eintritt in das Berufsleben, sofern die versicherte Person eine unbefristete oder mindestens auf sechs Monate befristete Erwerbstätigkeit aufnimmt; oder Abschluss eines Hochschulstudiums oder anerkannten Ausbildungsberufs und Beginn einer Tätigkeit, die dieses Studium oder diese Ausbildung typischerweise voraussetzen.
- Erstmaliges Überschreiten der Beitragsbemessungsgrenze (BBG) mit dem Jahresgehalt am Ende eines Kalenderjahres; maßgeblich ist die BBG der allgemeinen Rentenversicherung oder eines berufsständischen Versorgungswerkes, in dem die versicherte Person Mitglied ist.
- Wegfall oder Reduzierung des Hinterbliebenenschutzes aus der betrieblichen Altersversorgung oder eines berufsständischen Versorgungswerkes, in dem die versicherte Person Mitglied ist.
Außerdem sieht Extra innerhalb der ersten fünf Vertragsjahre eine einmalige ereignisunabhängige Nachversicherung um bis zu 25.000 Euro vor. Nach Heirat, Geburt oder Adoption eines Kindes sowie nach Genehmigung zum Bau eines selbst genutzten Hauses oder Erwerb von selbst genutztem Wohneigentum erhöht sich die Versicherungsleistung für sechs Monate beitragsfrei um bis zu 20 Prozent, maximal 50.000 Euro. Für diesen Bonus gelten die vertraglichen Voraussetzungen und Grenzen der Nachversicherung.
Das klingt nach umfangreichen Anpassungsmöglichkeiten. Allerdings ist die Nachversicherung der Höhe nach eingeschränkt. Folgende Grenzen gelten:
- Bei ereignisabhängigen Erhöhungen sind maximal 20 Prozent der bisher vereinbarten nominalen Versicherungssumme möglich, höchstens 50.000 Euro je Ereignis.
- Bei der ereignisunabhängigen Erhöhung sind maximal 25.000 Euro möglich.
- Insgesamt dürfen Nachversicherungen maximal 100.000 Euro ausmachen.
- Die zu Versicherungsbeginn vereinbarte nominale Versicherungssumme darf sich durch Nachversicherungen höchstens verdoppeln.
- Die nominale Gesamtabsicherung innerhalb der LV-1871-Unternehmensgruppe darf durch Nachversicherung 400.000 Euro nicht übersteigen.
Beide Tarife unterliegen diesen finanziellen Grenzen. Hinzu kommen weitere Voraussetzungen: Die Nachversicherung kann grundsätzlich bis zum rechnungsmäßigen Alter 50 ausgeübt werden. Bei ereignisabhängigen Erhöhungen ist insbesondere die Frist von sechs Monaten nach dem Ereignis zu beachten.
Was bedeutet das in der Praxis?
Die folgenden Beispiele gelten bei ansonsten erfüllten Voraussetzungen und ohne weitere anzurechnende Verträge:
| Anfangssumme | Grenze je ereignisabhängiger Erhöhung | Maximaler gesamter Ausbau durch Nachversicherung |
|---|---|---|
| 50.000 Euro | Zunächst 10.000 Euro | 50.000 Euro zusätzliche Versicherungssumme bis zu der Verdoppelungsgrenze |
| 200.000 Euro | Zunächst 40.000 Euro | 100.000 Euro wegen der Maximalgrenze aus Nachversicherungen |
| 350.000 Euro | 50.000 Euro | 50.000 Euro bis zur Gesamtgrenze von 400.000 Euro |
| 500.000 Euro | Kein Spielraum | Kein Spielraum, weil die Gesamtgrenze von 400.000 Euro bereits überschritten ist. |
Der Ereigniskatalog im Kompakt-Tarif erfasst wichtige Veränderungen im Leben. Die finanziellen Grenzen beschränken jedoch die Ausbaufähigkeit deutlich. Wer mit stark wachsendem Bedarf rechnet, sollte die Nachversicherung nicht als ausreichende Reserve betrachten. Bei der Risikolebensversicherung Extra gilt: Sieben weitere Ereignisse verbessern die Chance, einen passenden Anlass zu haben. Die finanziellen Obergrenzen werden dadurch aber nicht großzügiger. Gerade für Familien mit hoher Ausgangsabsicherung verliert ein wesentliches Verkaufsargument von Extra an Gewicht.
Wie viel bringt die Erhöhung ohne Anlass?
Extra ermöglicht innerhalb der ersten fünf Vertragsjahre einmalig eine Erhöhung um höchstens 25.000 Euro ohne besonderen Anlass. Sie unterliegt ebenfalls den oben gezeigten Grenzen der Nachversicherung. Das ist eine brauchbare kleine Reserve. Bei einem Bedarf von mehreren Hunderttausend Euro ermöglicht sie jedoch keine grundlegende Neuordnung des Schutzes.
Welche Rolle spielt die Dynamik?
Bei gleichbleibender Versicherungssumme kann in beiden Tarifen eine Dynamik vereinbart werden. Die Produktübersicht nennt Sätze zwischen drei und fünf Prozent sowie unterschiedliche Bezugsgrößen für die Erhöhung. Für eine langfristige Familienabsicherung kann das helfen, steigenden Bedarf und Kaufkraftverlust aufzufangen. Bei gezielter Absicherung einer sinkenden Kreditschuld muss dagegen geprüft werden, ob laufende Erhöhungen überhaupt sinnvoll sind.
Die Dynamik ist eine wichtige Gestaltungsoption in beiden Tarifen. Entscheidend sind das gewählte Modell, die konkreten Dynamikbedingungen und die daraus folgende Beitragsentwicklung.
Verlängerungsoption: wertvoll, aber mit einer erheblichen Einschränkung
Die Risikolebensversicherung Extra erlaubt eine einmalige Verlängerung um bis zu 15 Jahre ohne erneute Risikoprüfung. Der Antrag muss spätestens drei Jahre vor Vertragsende gestellt werden. Die ursprüngliche Laufzeit darf höchstens verdoppelt werden; insgesamt sind maximal 50 Vertragsjahre und ein Endalter von 75 Jahren vorgesehen. Der Beitrag wird bei Ausübung unter Berücksichtigung des dann erreichten Alters und der neuen Laufzeit neu berechnet. Die Verlängerung verteuert den Vertrag.
Die Verlängerungsoption ist unter anderem ausgeschlossen, wenn eine der folgenden Voraussetzungen vorliegt:
- Die versicherte Person hat Leistungen wegen Pflegebedürftigkeit oder Minderung der Erwerbsfähigkeit oder Berufsfähigkeit beantragt.
- Die versicherte Person hat Leistungen aus der Extraleistung Pflege des Vertrags erhalten.
- Die versicherte Person hat Leistungen aus dem Zusatzschutz bei schweren Krankheiten des Vertrags erhalten.
Gegenüber der Risikolebensversicherung Kompakt ist die Verlängerungsmöglichkeit beim Tarif Extra ein relevanter Vorteil. Ihre Zugangsbeschränkungen treffen allerdings Situationen, in denen auch ein Neuabschluss schwierig sein kann. Als verlässliche Lösung für jeden späteren Absicherungsbedarf überzeugt sie deshalb nicht. Eine ausreichend geplante Anfangslaufzeit bleibt entscheidend.
Pflegeleistung: begrenzte zusätzliche Unterstützung
Extra enthält bei bedingungsgemäßer Pflegebedürftigkeit eine einmalige Kapitalleistung von zehn Prozent der nominalen Versicherungssumme, maximal 15.000 Euro. Maßgeblich sind die vertraglichen Pflegekriterien, beispielsweise Hilfebedarf bei mindestens drei definierten Alltagsverrichtungen oder eine entsprechend ausgeprägte Demenz. Die Auszahlung erfolgt zusätzlich; der Todesfallschutz bleibt bestehen. Bei 100.000 Euro nominaler Versicherungssumme beträgt die mögliche Leistung 10.000 Euro. Ab 150.000 Euro ist bereits der Höchstbetrag von 15.000 Euro erreicht.
Als erste finanzielle Hilfe ist die Zahlung brauchbar. Für eine langfristige Pflegesituation bleibt sie begrenzt. Die Pflegeleistung ist deshalb für uns ein ergänzender Vorteil und kein maßgeblicher Grund, Extra vorzuziehen.
Optionaler Schutz bei schweren Krankheiten: genau auf die Definitionen schauen
In beiden Tariflinien lässt sich ein Zusatzschutz bei Herzinfarkt, Schlaganfall und Krebs vereinbaren. Er sieht eine einmalige zusätzliche Zahlung von zehn Prozent der nominalen Versicherungssumme vor, höchstens 25.000 Euro. Die Todesfallleistung bleibt erhalten. Es gilt eine dreimonatige Wartezeit, bei Erhöhungen erneut für den zusätzlichen Schutz. Verstirbt die versicherte Person innerhalb von 28 Tagen nach der Diagnose infolge einer versicherten schweren Krankheit, entfällt die zusätzliche Krankheitsleistung. Die Krankheitsdefinitionen sind eng: Beispielsweise ist Prostatakrebs im Stadium T1 ausgeschlossen; ein Schlaganfall muss dauerhafte motorische Ausfälle verursachen.
Eine zusätzliche Kapitalzahlung kann in einer schweren Krankheit finanziellen Spielraum schaffen. Der Baustein deckt aber lediglich drei Krankheitsbereiche und auch diese nur unter bestimmten Voraussetzungen. Wer umfassenden Schutz bei schweren Erkrankungen sucht, sollte eigenständige Angebote vergleichen. Für die Bewertung der Risikolebensversicherung Extra ergibt sich hieraus kein Vorteil, weil der Zusatzschutz auch bei Kompakt wählbar ist.
Gesundheitsfragen: Die unterschiedlichen Antragswege sind eine Stärke
Die Qualität einer Risikolebensversicherung entscheidet sich auch daran, ob der gewünschte Schutz zu passenden Konditionen erreichbar ist. Die LV 1871 bietet hierfür mehrere vereinfachte Zugänge.
| Zugang | Altersgrenze | Mögliche Versicherungssumme nach den vorliegenden Produktinformationen |
|---|---|---|
| Junge Menschen | Bis 35 Jahre | Bis 300.000 Euro |
| Geburt oder Adoption eines Kindes | Bis 39 Jahre | Bis 500.000 Euro |
| Bestimmte Immobilienfinanzierungen und Gründungen | Bis 49 Jahre | Bis 500.000 Euro gleichbleibend beziehungsweise 800.000 Euro fallend |
Antrag für Eltern
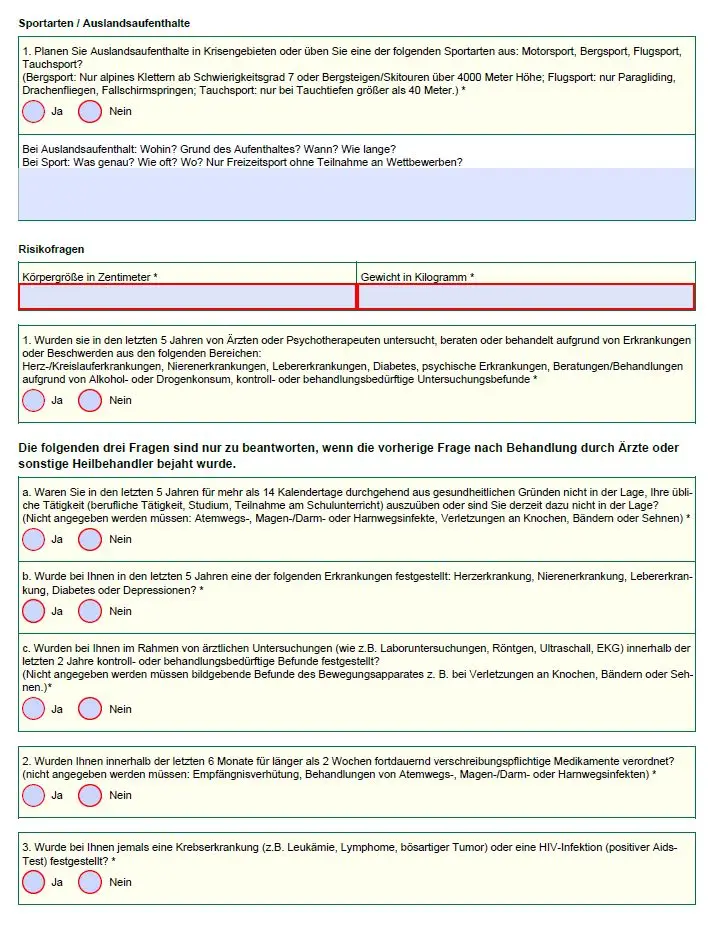
Für Eltern bis 39 Jahre, die innerhalb der letzten zwölf Monate vor Versicherungsbeginn ein Kind bekommen oder adoptiert haben, ist eine vereinfachte Risikoprüfung möglich. Der vorliegende Antrag enthält unter anderem Fragen zu bestimmten Erkrankungen, Medikamentenverordnungen und auffälligen Untersuchungsbefunden:
Immobilienfinanzierung
Für bestimmte Finanzierungen ist ebenfalls eine vereinfachte Risikoprüfung möglich. Voraussetzung ist unter anderem, dass die versicherte Person innerhalb der letzten zwölf Monate vor Versicherungsbeginn ein Darlehen mindestens in Höhe der gewünschten Versicherungssumme aufgenommen hat. Als Finanzierungszwecke kommen infrage:
- der Erwerb einer Immobilie zur eigenen Nutzung,
- die Renovierung oder Modernisierung einer bereits im eigenen Besitz befindlichen und selbst genutzten Immobilie,
- die Finanzierung einer Praxis-, Kanzlei- oder Existenzgründung.
Der vorliegende Antrag verlangt folgende Nachweise:
- eine Kopie des Darlehensvertrags,
- bei Praxis-, Kanzlei- oder Existenzgründungen zusätzlich eine Kopie des Handelsregisterauszugs des neuen Unternehmens; die Gründung muss aus dem Darlehensvertrag klar hervorgehen.
Folgende Fragen müssen dann beantwortet werden:
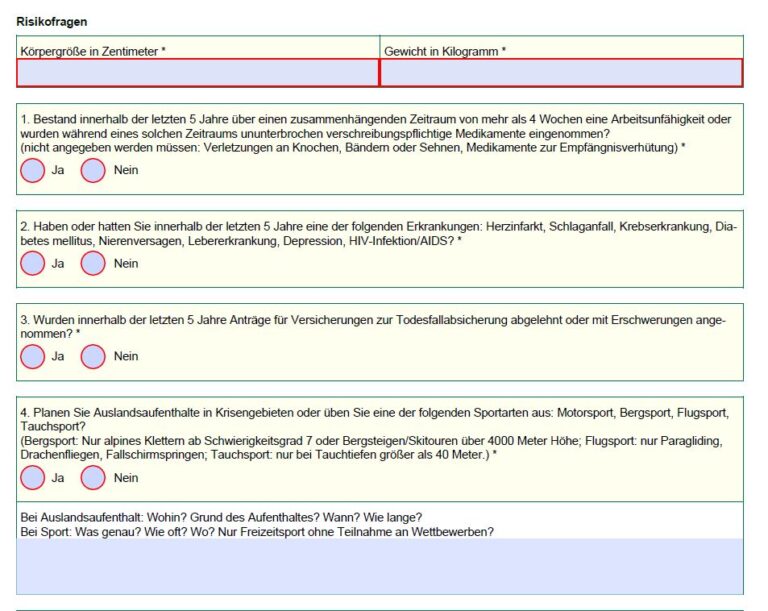
Der vorliegende Finanzierungsantrag fragt unter anderem nach längeren Arbeitsunfähigkeitszeiten oder Medikamenteneinnahmen, bestimmten Erkrankungen, früheren Ablehnungen oder erschwerten Annahmen sowie bestimmten Sportarten und geplanten Aufenthalten in Krisengebieten. Hinzu kommen Angaben zu Körpergröße, Gewicht und bestehenden Absicherungen innerhalb der LV-1871-Unternehmensgruppe. Die Zugangshöchstgrenzen unterscheiden sich nach dem gewählten Summenverlauf, wie die Übersicht oben zeigt.
Junge Leute
Die vorliegenden Antragsfragen für junge Menschen bis 35 Jahre entsprechen inhaltlich weitgehend denen für junge Eltern. Dazu gehören auch Fragen zum Drogenkonsum beziehungsweise zu Beratungen oder Behandlungen wegen Alkoholkonsums. Die Höchstversicherungssumme ist auf die bereits erwähnten 300.000 Euro begrenzt. Auch bestehende Absicherungen innerhalb der LV-1871-Unternehmensgruppe sind zu berücksichtigen.
Die verschiedenen Antragswege eröffnen einige Möglichkeiten, auch mit Vorerkrankungen guten Todesfallschutz zu bekommen. Die vereinfachten Zugänge sind ein überzeugender Teil des Produktkonzepts. Extra bietet hier keinen grundsätzlichen Vorteil gegenüber Kompakt. Die Risikoprüfung sollte deshalb auch darüber entscheiden, ob die LV 1871 im individuellen Vergleich überhaupt die passende Gesellschaft ist.
Ein ganz wichtiger Tipp: Eine mögliche Ja-Antwort sollte vor der Antragstellung geklärt werden. Muss eine Frage bejaht werden, lässt sich die Versicherbarkeit über eine Vorprüfung klären. Umfangreichere oder nicht eindeutig einzuordnende Sachverhalte benötigen gegebenenfalls eine individuelle Prüfung mit ergänzenden Unterlagen. Natürlich unterstützen wir Sie gerne dabei mit einer anonymen Risikovoranfrage.
Was kostet die LV 1871 im Marktvergleich?
Wie sich die LV 1871 preislich einordnet, hängt vom jeweiligen Profil ab. Unsere Beispielrechnungen zeigen: Kompakt gehört teilweise zu den günstigsten Angeboten und erreicht in einem Fall sogar den niedrigsten Beitrag. In anderen Konstellationen besteht ein deutlicherer Abstand zum günstigsten Anbieter. Extra liegt durch die zusätzlichen Leistungen jeweils darüber. Beide Tariflinien bleiben in den betrachteten Beispielen deutlich unter den teuersten Angeboten.
| günstigster | Kompakt | Extra | teuerster | |
|---|---|---|---|---|
| Bürokaufmann, 30 Jahre | 100,71 € | 115,34 € | 140,20 € | 526,22 € |
| Wirtschaftsinformatiker, 29 Jahre | 88,56 € | 107,20 € | 130,78 € | 396,39 € |
| Vorstandsmitglied, 52 Jahre | 1.002,21 € | 1.002,21 € | 1.161,76 € | 2.183,19 |
| Jura-Student, 27 Jahre | 73,77 € | 94,41 € | 115,96 € | 319,74 € |
| Dachdecker, 30 Jahre | 126,16 € | 184,54 € | 220,30 € | 614,48 € |
| Arzt/ Internist, 38 Jahre | 81,64 € | 111,17 € | 136,58 € | 232,56 € |
| IT-Berater, 32 Jahre | 95,50 € | 126,52 € | 153,15 € | 389,80 € |
| Redakteur, 40 Jahre | 251,05 € | 283,71 € | 335,04 € | 967,96 € |
Tabellenhinweis: Jährliche Zahlbeiträge aus eigenen Berechnungen für eine konstante Versicherungssumme von 250.000 Euro und eine Laufzeit von 25 Jahren. Keine Kinder, seit mehr als zehn Jahren Nichtraucher, ohne Erschwernisse. Berechnungsstand: 18.11.2026.
Die LV 1871 ist preislich konkurrenzfähig, ohne durchgehend zu den günstigsten Anbietern zu gehören. Kompakt fällt in einzelnen Beispielen mit einem besonders attraktiven Beitrag auf. Bei Extra muss der Mehrbeitrag durch tatsächlich nutzbare Zusatzleistungen gerechtfertigt sein. Entscheidend bleibt deshalb das Zusammenspiel aus individuellem Beitrag, Annahmebedingungen und benötigtem Leistungsumfang.
Unser Fazit: Kompakt überzeugt beim Grundschutz, Extra bietet zusätzliche Optionen mit Grenzen
Die LV 1871 bietet mit Kompakt eine solide Grundlage für die Todesfallabsicherung. Die vorgezogene Todesfallleistung, unterschiedliche Verläufe der Versicherungssumme und vereinfachte Antragswege sind bereits im günstigeren Tarif verfügbar. Wer Versicherungssumme und Laufzeit von Anfang an ausreichend bemisst, findet hier einen überzeugenden Kandidaten. Schwächer fällt die spätere Anpassbarkeit aus: Die Nachversicherung unterliegt engen finanziellen Grenzen, eine Verlängerungsoption fehlt.
Für Extra sprechen vor allem die zusätzlichen Nachversicherungsanlässe, die einmalige Erhöhung ohne besonderen Anlass und die Möglichkeit, die Vertragslaufzeit ohne erneute Risikoprüfung zu verlängern. Diese Optionen können einen Mehrbeitrag rechtfertigen. Allerdings erweitert Extra die finanziellen Nachversicherungsgrenzen nicht, und die Verlängerung ist an Voraussetzungen gebunden, die ihre Nutzung gerade bei gesundheitlichen Einschränkungen verhindern können. Der zeitweilige Bonus und die Pflegeleistung ergänzen den Schutz, geben für uns aber nicht den Ausschlag. Extra verdient deshalb dort den Vorzug, wo seine zusätzlichen Möglichkeiten tatsächlich nutzbar sind und der Mehrbeitrag dazu in einem angemessenen Verhältnis steht.
Bei optimal absichern prüfen wir deshalb Versicherungssumme, Laufzeit, Antragsweg und Tarifleistungen gemeinsam. So kann beurteilt werden, ob Kompakt, Extra oder ein Angebot eines anderen Versicherers den benötigten Schutz überzeugender abbildet.
Auf der Suche nach der richtigen Risikolebensversicherung?
Wir unterstützen Sie bei der Vorbereitung und suchen mit Ihnen nach dem perfekten Schutz.
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.