
Berufsunfähigkeitsversicherung und SteuerBeiträge absetzen und BU-Rente versteuern
Wer eine Berufsunfähigkeitsversicherung abschließt, denkt zunächst an die finanzielle Absicherung der eigenen Arbeitskraft. Doch auch steuerlich wirft die BU einige Fragen auf: Kann ich die Beiträge von der Steuer absetzen? Muss ich eine Berufsunfähigkeitsrente versteuern? Und macht es steuerlich einen Unterschied, ob die BU als eigenständiger Vertrag, zusammen mit einer Basisrente oder über den Arbeitgeber abgeschlossen wurde?
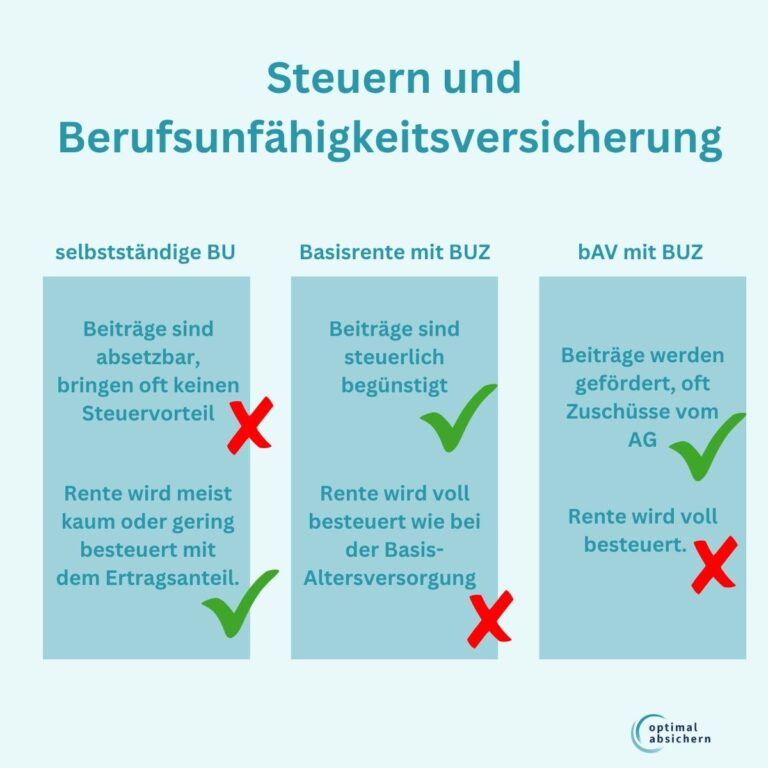
Bei der Berufsunfähigkeitsversicherung geht es in erster Linie darum, das eigene Einkommen abzusichern. Trotzdem lohnt sich auch ein Blick auf die steuerliche Seite. Denn Beiträge zu einer BU können unter bestimmten Voraussetzungen in der Steuererklärung berücksichtigt werden. Gleichzeitig können Leistungen aus einer Berufsunfähigkeitsversicherung steuerpflichtig sein.
Wie hoch der mögliche Steuervorteil während der Beitragszeit ausfällt und welcher Teil einer späteren BU-Rente versteuert werden muss, lässt sich jedoch nicht pauschal beantworten. Entscheidend ist hauptsächlich, auf welchem Wege und in welchem rechtlichen Rahmen die Berufsunfähigkeitsversicherung abgeschlossen wurde.
Das Wichtigste auf einen Blick
- Beiträge zu einer privaten BU sind grundsätzlich als Vorsorgeaufwendungen absetzbar
- Häufig entsteht daraus jedoch kein zusätzlicher Steuervorteil
- Bei einer Basisrente mit BUZ gelten andere steuerliche Regeln
- Auch eine BU über die betriebliche Altersversorgung wird steuerlich anders behandelt
- Eine private BU-Rente wird im Leistungsfall grundsätzlich nur mit dem geringen Ertragsanteil besteuert
- Entscheidend für die Steuer ist auch, wie die Berufsunfähigkeitsversicherung abgeschlossen wurde
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Das Wichtigste zur Berufsunfähigkeitsversicherung und Steuer im Überblick
Bei der Berufsunfähigkeitsversicherung gibt es steuerlich zwei unterschiedliche Fragen: Wie werden die Beiträge während der Vertragslaufzeit behandelt und wie wird eine spätere Berufsunfähigkeitsrente besteuert? Beides hängt wesentlich davon ab, in welcher Form die Absicherung abgeschlossen wurde.
- Beiträge zu einer selbstständigen Berufsunfähigkeitsversicherung können grundsätzlich als sonstige Vorsorgeaufwendungen berücksichtigt werden.
- In der Praxis entsteht daraus häufig kein zusätzlicher Steuervorteil, weil die dafür geltenden Höchstbeträge bereits durch Beiträge zur Kranken- und Pflegeversicherung ausgeschöpft sind.
- Eine BUZ innerhalb einer Basisrente kann unter bestimmten Voraussetzungen im Rahmen der steuerlich geförderten Altersvorsorgeaufwendungen berücksichtigt werden.
- Auch über die betriebliche Altersversorgung kann eine Absicherung gegen Berufsunfähigkeit steuerlich gefördert werden. Hier gelten allerdings eigene steuerliche Regeln.
- Eine BU-Rente aus einer privaten selbstständigen BU wird grundsätzlich nur mit ihrem Ertragsanteil besteuert. Wie hoch dieser ist, hängt von der voraussichtlichen Dauer der Rentenzahlung ab.
- Bei einer BU über eine Basisrente oder die betriebliche Altersversorgung gelten andere Regeln. Hier kann ein deutlich größerer Teil der späteren Leistung steuerpflichtig sein.
Kann ich die Berufsunfähigkeitsversicherung von der Steuer absetzen?
Prinzipiell ja. Beiträge zu einer privat abgeschlossenen selbstständigen Berufsunfähigkeitsversicherung, kurz SBU, zählen steuerlich zu den sonstigen Vorsorgeaufwendungen. Das bedeutet allerdings nicht automatisch, dass sich der gezahlte BU-Beitrag tatsächlich steuermindernd auswirkt.
Für sonstige Vorsorgeaufwendungen gelten Höchstbeträge. Sie liegen grundsätzlich bei 1.900 Euro pro Jahr für Steuerpflichtige, die beispielsweise als Arbeitnehmer einen steuerfreien Zuschuss zu ihrer Krankenversicherung erhalten oder Anspruch auf Beihilfe haben. Für Personen, die ihre Krankenversicherung vollständig selbst finanzieren – insbesondere viele Selbstständige – beträgt der Höchstbetrag grundsätzlich 2.800 Euro.
In diese Beträge fallen jedoch nicht nur Beiträge zur Berufsunfähigkeitsversicherung. Auch andere Versicherungsbeiträge werden hier berücksichtigt. Vor allem die Beiträge zur Kranken- und Pflegeversicherung sorgen in der Praxis häufig dafür, dass der Höchstbetrag bereits ausgeschöpft ist.
Die Folge: Die BU-Beiträge sind zwar grundsätzlich als Vorsorgeaufwendungen einzuordnen, führen bei vielen Versicherten aber zu keiner zusätzlichen Steuerersparnis.
Warum Kranken- und Pflegeversicherung eine besondere Rolle spielen
Beiträge für eine Basiskrankenversicherung und die gesetzliche Pflegepflichtversicherung werden steuerlich besonders behandelt. Soweit diese Beiträge der Basisabsicherung dienen, können sie generell auch berücksichtigt werden, wenn sie oberhalb des Höchstbetrags für sonstige Vorsorgeaufwendungen liegen.
Weitere Versicherungen profitieren davon allerdings nicht. Sind die entsprechenden Höchstbeträge bereits durch Kranken- und Pflegeversicherungsbeiträge ausgeschöpft, können zusätzliche Beiträge zur privaten Berufsunfähigkeitsversicherung in der Regel keinen weiteren Sonderausgabenabzug mehr bewirken.
Deshalb sollte ein möglicher Steuervorteil bei einer selbstständigen Berufsunfähigkeitsversicherung nicht überschätzt werden. Für die Auswahl einer BU sollten vielmehr der benötigte Versicherungsschutz, die Qualität der Bedingungen, eine ausreichende BU-Rente und die langfristige Anpassungsfähigkeit des Vertrages im Vordergrund stehen.
Basisrente mit BUZ: Berufsunfähigkeit steuerlich anders absichern
Anders kann die steuerliche Situation aussehen, wenn die Berufsunfähigkeitsversicherung als Zusatzversicherung mit einer Basisrente – häufig auch Rürup-Rente genannt – verbunden wird. Beiträge zu einer Basisrente gehören steuerlich zu den Altersvorsorgeaufwendungen und unterliegen damit anderen und wesentlich höheren Höchstbeträgen als die sonstigen Vorsorgeaufwendungen.
Seit 2023 können begünstigte Altersvorsorgeaufwendungen innerhalb des jeweils geltenden Höchstbetrags grundsätzlich zu 100 Prozent als Sonderausgaben berücksichtigt werden. Der Höchstbetrag wird jährlich angepasst und orientiert sich an der knappschaftlichen Rentenversicherung. Für 2027 liegt er bei 32.308 Euro für Ledige. Bei zusammen veranlagten Ehepaaren beziehungsweise Lebenspartnern verdoppelt sich der Betrag.
Eine ergänzende Berufsunfähigkeitsabsicherung kann unter den gesetzlichen Voraussetzungen Bestandteil einer steuerlich begünstigten Basisversorgung sein. Dafür muss der Vertrag die steuerrechtlichen Anforderungen erfüllen. Die konkrete Aufteilung und steuerliche Berücksichtigung der Beiträge hängt von der jeweiligen Vertragsgestaltung ab.
Steuervorteil ist nicht automatisch Vertragsvorteil
Ein höherer Sonderausgabenabzug macht eine Kombination aus Basisrente und Berufsunfähigkeitsversicherung nicht automatisch zur besseren Lösung. Denn der Steuervorteil während der Beitragsphase ist nur eine Seite der Betrachtung.
Eine Basisrente ist an gesetzliche Vorgaben gebunden und deutlich weniger flexibel als viele andere Formen der privaten Vorsorge. Außerdem unterscheidet sich die steuerliche Behandlung einer späteren BU-Rente von der einer selbstständigen privaten Berufsunfähigkeitsversicherung.
Wer zwischen einer selbstständigen BU und einer Kombination aus Basisrente und BUZ entscheidet, sollte deshalb nicht allein die aktuelle Steuerersparnis vergleichen. Entscheidend ist vielmehr, welche Vertragsgestaltung langfristig zur persönlichen Lebens-, Einkommens- und Vorsorgesituation passt.
Berufsunfähigkeitsversicherung über den Arbeitgeber
Eine weitere Möglichkeit ist die Absicherung gegen Berufsunfähigkeit im Rahmen der betrieblichen Altersversorgung. Je nach Gestaltung kann der BU-Schutz etwa Bestandteil einer Direktversicherung sein.
Für Beiträge zu einer Direktversicherung, Pensionskasse oder einem Pensionsfonds sieht das Einkommensteuerrecht innerhalb bestimmter Grenzen eine Steuerbefreiung vor. Nach § 3 Nr. 63 EStG können grundsätzlich Beiträge bis zu acht Prozent der Beitragsbemessungsgrenze in der allgemeinen Rentenversicherung steuerfrei sein. 2027 beträgt die Beitragsbemessungsgrenze 106.200 Euro jährlich. Daraus ergibt sich ein steuerlicher Höchstbetrag von 8.496 Euro pro Jahr.
Steuerfreiheit und Sozialversicherungsfreiheit sind dabei allerdings nicht identisch. Für die Sozialversicherungsfreiheit gelten eigene Grenzen. Zudem hängt die steuerliche Behandlung einer späteren Leistung davon ab, wie der Vertrag aufgebaut und wie die Beiträge während der Ansparphase behandelt wurden.
Auch hier gilt deshalb: Die Steuerersparnis während der Beitragsphase sollte nicht isoliert betrachtet werden. Entscheidend ist die Gesamtbetrachtung aus Versicherungsschutz, Flexibilität, Kosten, steuerlicher Förderung und der späteren Besteuerung.
Richtig und steueroptimiert vorsorgen
Wir zeigen Ihnen, wie Sie auch steuerlich perfekt vorsorgen.
Muss eine Berufsunfähigkeitsrente versteuert werden?
Ja, Leistungen aus einer Berufsunfähigkeitsversicherung können steuerpflichtig sein. Wie viel von der BU-Rente tatsächlich versteuert werden muss, hängt allerdings entscheidend davon ab, aus welcher Art von Vertrag die Leistung stammt.
Bei einer klassischen privaten selbstständigen Berufsunfähigkeitsversicherung wird grundsätzlich nicht die gesamte ausgezahlte BU-Rente der Einkommensteuer unterworfen. Steuerpflichtig ist vielmehr der sogenannte Ertragsanteil.
Wie wird die BU-Rente aus einer selbstständigen BU besteuert?
Eine zeitlich begrenzte Berufsunfähigkeitsrente wird steuerlich prinzipiell als abgekürzte Leibrente behandelt. Die Höhe des steuerpflichtigen Ertragsanteils richtet sich deshalb nicht nach dem Alter des Versicherten bei Eintritt der Berufsunfähigkeit, sondern nach der voraussichtlichen Dauer der Rentenzahlung.
Das bedeutet vereinfacht: Je kürzer die verbleibende Laufzeit der BU-Rente ist, desto geringer fällt grundsätzlich der steuerpflichtige Ertragsanteil aus.
Ein Beispiel: Beginnt die BU-Rente und kann sie vertragsgemäß noch 20 Jahre gezahlt werden, beträgt der Ertragsanteil 21 Prozent. Angenommen, Sie erhalten aus einer privaten selbstständigen Berufsunfähigkeitsversicherung monatlich 1.000 Euro BU-Rente und die mögliche Rentenbezugsdauer beträgt bei Beginn der Leistung noch diese 20 Jahre. Der Ertragsanteil beträgt in diesem Beispiel 21 Prozent. Von den monatlichen 1.000 Euro BU-Rente wären damit 210 Euro als steuerpflichtiger Anteil anzusetzen. Das bedeutet jedoch ausdrücklich nicht, dass monatlich 210 Euro Einkommensteuer gezahlt werden müssen.
Erst auf diesen steuerpflichtigen Anteil wirkt der persönliche Einkommensteuersatz. Würde man zur Veranschaulichung einen Grenzsteuersatz von 30 Prozent unterstellen, ergäbe sich rechnerisch eine Steuerbelastung von 63 Euro auf die monatliche BU-Rente.
Die tatsächliche Steuer kann davon deutlich abweichen. Entscheidend sind unter anderem das gesamte zu versteuernde Einkommen, weitere Einkünfte, mögliche Abzüge und die persönliche steuerliche Situation. Wer neben der BU-Rente nur geringe steuerpflichtige Einkünfte erzielt, muss deshalb trotz einer grundsätzlich steuerpflichtigen BU-Rente möglicherweise keine oder nur geringe Einkommensteuer zahlen. Berechnen Sie Ihren persönlichen Bedarf bei der Berufsunfähigkeitsversicherung unter Berücksichtigung der steuerlichen Aspekte jetzt in unserem Bedarfsrechner.
Warum die Höhe der BU-Rente nicht nur vom heutigen Nettoeinkommen abhängt
Die Besteuerung sollte auch bei der Planung der richtigen BU-Rente berücksichtigt werden. Eine vereinbarte Berufsunfähigkeitsrente von beispielsweise 2.000 Euro bedeutet nicht zwangsläufig, dass dieser Betrag im Leistungsfall vollständig als verfügbares Einkommen zur Verfügung steht.
Neben einer möglichen Steuerbelastung können weitere finanzielle Veränderungen eintreten. Deshalb sollte die benötigte BU-Rente nicht ausschließlich danach bestimmt werden, welche laufenden Ausgaben heute gedeckt werden müssen. Auch langfristige Verpflichtungen, Altersvorsorge und mögliche zusätzliche Belastungen während einer Berufsunfähigkeit sollten bei der Planung berücksichtigt werden. Deswegen kann es in bestimmten Fällen sinnvoll sein, dass die BU‑Rente höher ist als das aktuelle Nettoeinkommen.
Wie wird eine BU-Rente aus einer Basisrente besteuert?
Bei einer mit einer Basisrente verbundenen Berufsunfähigkeitsabsicherung gelten andere steuerliche Regeln als bei einer klassischen selbstständigen BU. Der Vorteil der höheren steuerlichen Absetzbarkeit während der Beitragsphase geht mit einer stärkeren nachgelagerten Besteuerung der späteren Leistungen einher.
Leistungen aus der steuerlich geförderten Basisversorgung werden nach den dafür geltenden Regeln des Einkommensteuergesetzes besteuert. Maßgeblich ist unter anderem das Jahr des Rentenbeginns. Beginnt die entsprechende Rente im Jahr 2026, beträgt der gesetzliche Besteuerungsanteil 84 Prozent.
Damit kann ein wesentlich größerer Teil der BU-Leistung steuerpflichtig sein als bei einer selbstständigen Berufsunfähigkeitsversicherung, bei der lediglich der jeweilige Ertragsanteil angesetzt wird.
Genau deshalb sollte beim Vergleich einer selbstständigen BU mit einer Basisrente inklusive BUZ nicht nur gefragt werden: Wie viel Steuern spare ich heute? Ebenso wichtig ist die Frage, wie die Leistungen im Fall einer Berufsunfähigkeit später steuerlich behandelt werden.
Wie wird eine BU-Rente aus der betrieblichen Altersversorgung besteuert?
Auch eine Berufsunfähigkeitsleistung aus einer betrieblichen Altersversorgung wird steuerlich anders behandelt als die Rente aus einer rein privaten selbstständigen BU. Wie die Leistung konkret besteuert wird, hängt insbesondere davon ab, ob und in welchem Umfang die Beiträge während der Beitragsphase steuerlich gefördert wurden.
Wurden die Beiträge beispielsweise im Rahmen einer Direktversicherung steuerfrei aus dem Bruttoeinkommen gezahlt, unterliegen die daraus resultierenden Leistungen grundsätzlich der nachgelagerten Besteuerung. Eine pauschale Aussage zum tatsächlich anfallenden Steuerbetrag ist deshalb nicht sinnvoll.
Zusätzlich können bei Leistungen aus einer betrieblichen Altersversorgung sozialversicherungsrechtliche Aspekte eine Rolle spielen. Die konkrete Belastung sollte deshalb immer anhand des jeweiligen Vertrages und der persönlichen Situation geprüft werden.
Welche BU ist steuerlich am günstigsten?
Diese Frage lässt sich nicht allein anhand der Beiträge beantworten. Die drei Gestaltungsformen verfolgen unterschiedliche Konzepte und werden steuerlich unterschiedlich behandelt.
| Gestaltung | Beiträge | BU-Leistung |
|---|---|---|
| Selbstständige BU | Grundsätzlich sonstige Vorsorgeaufwendungen; häufig kein zusätzlicher Steuereffekt | Grundsätzlich Besteuerung mit dem Ertragsanteil |
| Basisrente mit BUZ | Unter den gesetzlichen Voraussetzungen als Altersvorsorgeaufwendungen steuerlich begünstigt | Nachgelagerte Besteuerung nach den Regeln der Basisversorgung |
| BU über betriebliche Altersversorgung | Je nach Gestaltung steuerliche und teilweise sozialversicherungsrechtliche Förderung möglich | Besteuerung abhängig von Vertragsgestaltung und steuerlicher Behandlung der Beiträge |
Die steuerlich günstigste Lösung während der Beitragsphase muss deshalb nicht automatisch die insgesamt beste Form der Berufsunfähigkeitsabsicherung sein. Eine hohe Steuerersparnis heute kann mit einer höheren Steuerbelastung im Leistungsfall und geringerer Flexibilität verbunden sein.
Wo wird die Berufsunfähigkeitsversicherung in der Steuererklärung angegeben?
Beiträge zu einer privat abgeschlossenen Berufsunfähigkeitsversicherung werden grundsätzlich im Bereich der Vorsorgeaufwendungen berücksichtigt. Bei einer selbstständigen BU handelt es sich regelmäßig um sonstige Vorsorgeaufwendungen.
Bei einer Basisrente mit Berufsunfähigkeitszusatzversicherung erfolgt die steuerliche Behandlung dagegen im Rahmen der Altersvorsorgeaufwendungen, sofern die gesetzlichen Voraussetzungen erfüllt sind. Bei einer betrieblichen Lösung gelten wiederum die steuerlichen Regelungen der jeweiligen betrieblichen Altersversorgung.
Auch bei einer ausgezahlten BU-Rente kommt es auf die Vertragsform an. Eine private BU-Rente mit Ertragsanteilsbesteuerung wird steuerlich anders behandelt als Leistungen aus einer Basisversorgung oder betrieblichen Altersversorgung.
Auf konkrete Zeilennummern in den Steuerformularen sollte man sich dabei nicht dauerhaft verlassen, da sich Aufbau und Bezeichnung der Formulare ändern können. Bei Unsicherheiten zur individuellen steuerlichen Behandlung sollte ein Steuerberater oder eine andere zur Steuerberatung befugte Person hinzugezogen werden.
Steuern bei der BU: Nicht nur auf die Ersparnis beim Beitrag schauen
Steuern können bei der Gestaltung einer Berufsunfähigkeitsversicherung eine Rolle spielen. Sie sollten aber nicht das entscheidende Kriterium für die Wahl des Versicherungsschutzes sein. Im Mittelpunkt steht zunächst die Frage, ob die vereinbarte BU-Rente ausreicht, um die finanziellen Folgen einer längerfristigen Berufsunfähigkeit aufzufangen.
Danach geht es um die Qualität und Flexibilität des Vertrages: Wie lange läuft die Absicherung? Kann die Höhe der BU-Rente später ohne erneute Gesundheitsprüfung erhöht werden? Sind eine Beitragsdynamik bzw. eine Leistungsdynamik vereinbart? Und wie gut lässt sich der Vertrag an Veränderungen von Einkommen, Beruf und Lebenssituation anpassen, etwa durch Nachversicherungsgarantien?
Erst in diesem Gesamtbild sollte die steuerliche Gestaltung bewertet werden. Denn zwischen einem Steuervorteil während der Beitragsphase und einer möglichst flexiblen, bedarfsgerechten Absicherung der eigenen Arbeitskraft besteht ein wichtiger Unterschied.
Berufsunfähigkeitsversicherung und Steuer: Das sollten Sie mitnehmen
Eine Berufsunfähigkeitsversicherung kann steuerlich berücksichtigt werden – wie stark Sie davon profitieren, hängt jedoch von der Vertragsform ab. Bei einer selbstständigen BU verpufft der mögliche Sonderausgabenabzug häufig, weil die geltenden Höchstbeträge bereits durch andere Vorsorgeaufwendungen ausgeschöpft sind.
Eine Kombination mit einer Basisrente oder eine Absicherung über die betriebliche Altersversorgung kann während der Beitragsphase größere steuerliche Vorteile bieten. Dafür gelten für die spätere BU-Leistung andere Regeln und häufig eine deutlich umfangreichere Besteuerung. Für die Entscheidung bedeutet das: Wählen Sie Ihre Berufsunfähigkeitsversicherung nicht allein nach dem größten kurzfristigen Steuervorteil aus.
Entscheidend ist, wie gut der Vertrag Ihre Arbeitskraft langfristig absichert, welche BU-Rente tatsächlich benötigt wird und wie flexibel der Versicherungsschutz auf Veränderungen in Ihrem Leben reagieren kann. Die steuerliche Behandlung ist ein wichtiger Teil dieser Betrachtung – aber nicht der einzige.
Inhaltsverzeichnis
Können wir ihnen Helfen? H2
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.