
Berufsunfähigkeitsversicherung RentenhöheWie viel Rente benötige ich?
Viele Menschen beschäftigen sich bei der Berufsunfähigkeitsversicherung primär mit einer Frage: „Was kostet mich die Absicherung im Monat?“ Die eigentlich entscheidende Frage wird dagegen oft verdrängt: „Würde die vereinbarte Rente später überhaupt reichen, um mein Leben weiterzuführen?“ Genau hier liegt eines der größten Probleme vieler BU-Verträge. Denn 1.500 oder 2.000 Euro Berufsunfähigkeitsrente scheinen viel.
Aber die Miete läuft weiter, Kredite verschwinden nicht, Versicherungen müssen bezahlt werden und auch die Krankenversicherung will bezahlt sein. Gleichzeitig gerät die Altersvorsorge ins Stocken. Viele Versicherte stellen erst im Leistungsfall fest, dass ihre BU-Rente eher ein Zuschuss als ein echter Einkommensersatz ist. Genau deshalb gehört die richtige Höhe der BU-Rente zu den wichtigsten Entscheidungen überhaupt.
Hinzu kommt ein weiterer Punkt, der in vielen Beratungen viel zu kurz kommt: Berufsunfähigkeit verändert nicht nur das Einkommen, sondern oft das gesamte Leben. Wer gesundheitlich aus dem Beruf ausscheidet, hat häufig nicht nur finanzielle Sorgen, sondern muss sich gleichzeitig mit Therapien, Arztterminen, psychischen Belastungen oder einem vollkommen neuen Alltag auseinandersetzen. Genau in dieser Situation wird finanzielle Stabilität enorm wichtig.
Eine ausreichend hohe BU-Rente schafft nicht nur Sicherheit auf dem Konto, sondern auch Ruhe im Kopf. Sie entscheidet darüber, ob man sich auf die eigene Gesundheit konzentrieren kann – oder ob zusätzlich Existenzängste entstehen. Umso wichtiger ist es, die Höhe der Berufsunfähigkeitsrente nicht kleinzurechnen, sondern realistisch und mit Blick auf die tatsächlichen Folgen einer langen Erkrankung zu planen.
Das Wichtigste auf einen Blick
- Die richtige BU-Rente entscheidet über Ihre finanzielle Sicherheit im Ernstfall.
- Krankenversicherung, Altersvorsorge und laufende Kosten müssen mit einkalkuliert werden.
- Es gibt keine pauschale Formel für die perfekte BU-Rentenhöhe
- Ab bestimmten Rentenhöhen drohen ärztliche Untersuchungen.
- Studenten und Schüler unterliegen besonderen Absicherungsgrenzen.
- Betriebliche BU-Lösungen sind steuerlich nicht immer die beste Wahl.
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Warum die richtige Rentenhöhe so wichtig ist
Die Berufsunfähigkeitsversicherung soll Ihr Einkommen ersetzen, wenn Sie dauerhaft nicht mehr arbeiten können. Die Rente muss also ausreichen, um Ihre Kosten zu decken, wenn das Einkommen wegfällt. Und es ist ja nicht nur so, dass die Lebenshaltungskosten weiterlaufen.
Klar ist: Niemand …
- isst weniger, weil er berufsunfähig wird
- heizt weniger, weil er nicht mehr arbeitet
- kann auf Strom verzichten, nur weil das Einkommen jetzt geringer ist
- zahlt weniger Miete oder eine geringere Rate für die eigene Immobilie, weil die Gesundheit nicht mehr mitmacht
- kann auf wichtige Versicherungen verzichten, weil er krank wird
- kann auf einmal ohne ÖPNV oder Auto von A nach B kommen.
Und nicht nur das: Es kommen zusätzliche Kosten dazu, wenn das Risiko einer Berufsunfähigkeit real geworden ist:
- Krankenversicherung: Die Beiträge müssen Sie in vielen Fällen selbst zahlen.
- Pflegeversicherung: Diese Kosten sind ebenfalls privat zu tragen.
- Private Altersvorsorge: Es fließt kein Beitrag mehr in die gesetzliche Rente, Sie müssen diese Lücke schließen.
- Gesundheitskosten: Durch Ihre Erkrankung entstehen zusätzliche Belastungen, etwa durch Zuzahlungen oder Therapien, die die Krankenversicherung nicht übernimmt.
Alle diese Gedanken müssen Sie berücksichtigen, wenn Sie die richtige Höhe Ihrer BU-Absicherung planen. Und dann wird schnell klar, dass eine pauschale Absicherung mit 2.000 Euro nicht die Lösung sein kann.
Die Höhe der BU-Rente muss zu Ihrem Leben passen.
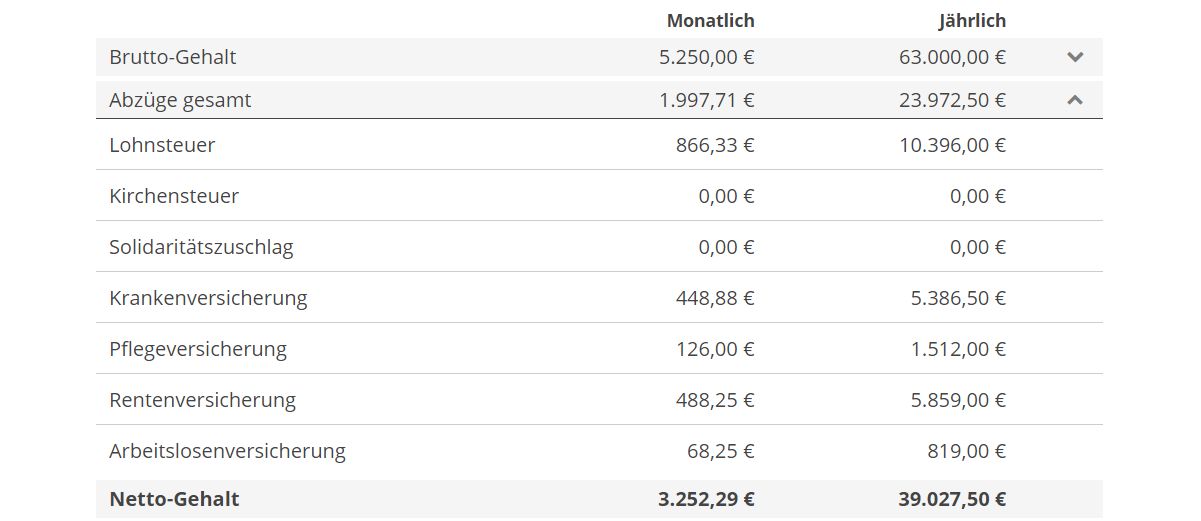
Schauen wir uns das mal in der Praxis an: Sie verdienen 5.250 Euro brutto, als Single landen dann knapp 3.250 Euro netto auf dem Konto am Monatsende:
Quelle: gehalt.de
Und jetzt haben Sie 2.000 Euro BU-Rente abgesichert. Es fehlen auf den ersten Blick schon 1.252 Euro im Monat. Und auf den zweiten Blick noch viel mehr, denn die BU-Rente wird jeden Monat durch weitere Ausgaben belastet:
Krankenversicherungsbeitrag
Wer bei Berufsunfähigkeit keine Erwerbsminderungsrente erhält, muss sich freiwillig gesetzlich versichern. Und da es keinen Arbeitgeber mehr gibt, muss der Beitrag in Höhe von ca. 19 % inkl. der gesetzlichen Pflegepflichtversicherung aus eigener Tasche bezahlt werden. Das sind bei 2.000 Euro Rente rund 380 Euro im Monat.
Die Beiträge für eine private Krankenversicherung müssen im Falle einer Berufsunfähigkeit natürlich weiterhin bezahlt werden. Bei einem leistungsstarken Tarif sind das schnell 600, 700 oder noch mehr Euro.
Altersvorsorge
Bei dem oben skizzierten Einkommen sind im Monat fast 1.000 Euro in die Rentenversicherung geflossen: 488 Euro vom Arbeitnehmer, 488 Euro vom Arbeitgeber. Auch wenn Sie lediglich den Arbeitnehmeranteil privat sparen wollen, müssen Sie also 500 Euro im Monat für die Altersvorsorge einplanen.
Steuern
Steuern spielen bei einer privaten Berufsunfähigkeitsrente meist nur eine untergeordnete Rolle. Denn versteuert wird nur der besondere Ertragsanteil, dessen Höhe sich nach der voraussichtlichen Rentenbezugszeit bei Beginn der BU‑Rentenzahlungrichtet. Wer zum Beispiel mit 42 Jahren berufsunfähig wird und eine Berufsunfähigkeitsversicherung mit einer Laufzeit bis zum 67. Geburtstag besitzt, der versteuert 26 % seiner BU-Rente mit dem individuellen Steuersatz.
Das heißt: Von den 2.000 Euro BU-Rente werden lediglich 26 % besteuert, mithin 520 Euro im Monat und 6.240 Euro im Jahr. Diese Summe liegt aber weit unter dem steuerlichen Existenzminimum, sodass keine Steuern fällig werden, wenn keine weiteren Einkünfte erzielt werden. Anders sieht es aus, wenn Ehepartner steuerlich gemeinsam veranlagt werden: In diesem Fall fließen die 6.240 Euro abzüglich eventueller Freibeträge in die Gesamtberechnung ein. Aber selbst dann dürfte die Steuer kaum mehr als 50 bis 100 Euro im Monat ausmachen.
Dennoch gilt insgesamt: Von den 2.000 Euro bleiben gerade einmal 1.200 Euro übrig, wenn der GKV-Beitrag und eine kleine private Altersvorsorge bezahlt werden müssen. Das ist weniger als die Hälfte des früheren Nettolohnes. Würde Ihnen das zum Leben reichen?
Wie man die richtige BU-Rente berechnet
Eine Faustformel für die richtige BU-Rente gibt es nicht. Sie wird auch nicht für jeden gleich sein, selbst bei identischem Einkommen. Am Ende zählt, was Sie wirklich monatlich benötigen, um finanziell stabil zu bleiben.
Es gibt dafür zwei bewährte Ansätze:
Der kostenorientierte Weg – BU-Rente muss die laufenden Ausgaben decken
Hier berechnen Sie, was Sie zum Leben wirklich brauchen – unabhängig von Ihrem bisherigen Einkommen. Dieser Ansatz ist besonders sinnvoll für Selbstständige, Familien mit wechselnden Einnahmen oder Menschen mit bewusst reduziertem Lebensstil.
So funktioniert’s:
- alle monatlichen Fixkosten auflisten (Miete, Nebenkosten, Versicherungen, Lebensmittel, Auto, etc.)
- Reserve für variable Ausgaben einplanen (Kleidung, Freizeit, unerwartete Reparaturen)
- Beiträge zur Kranken- und Pflegeversicherung dazurechnen (ca. 15–20 Prozent der Rente)
- private Altersvorsorge oder Rücklagen einkalkulieren
Ein Beispiel:
- Wohnen & Nebenkosten: 1.100 Euro
- Ernährung & Haushalt: 600 Euro
- Kranken- & Pflegeversicherung: 350 Euro
- Freizeit & Mobilität: 350 Euro
- Rücklagen & Vorsorge: 200 Euro
- Gesamtbedarf: 2.600 Euro
Wer so rechnet, weiß genau, welche BU-Rente nötig ist, um die Fixkosten langfristig zu tragen – ohne Schönrechnen, aber mit Sicherheit.
Der einkommensorientierte Weg – BU-Rente soll den Lebensstandard sichern
Hier geht es nicht um das Nötigste, sondern um den Erhalt des gewohnten Lebensstils. Dieser Ansatz ist typisch für Angestellte mit stabilem Einkommen, Familien mit Krediten oder Lebenshaltung auf bestimmtem Niveau.
So funktioniert’s:
BU-Rente auf etwa 80 % des Nettoeinkommens ansetzen: Damit bleiben Lebensqualität, Freizeit und Rücklagen weitgehend erhalten. Eine zusätzliche Vorsorge (z. B. Altersvorsorge) planen Sie zusätzlich ein.
Ein Beispiel:
Monatliches Nettoeinkommen aktuell: 4.500 Euro, die empfohlene BU-Rente in Höhe von 80 Prozent läge hier bei 3.600 Euro.
Dieser Ansatz ist weniger „spartanisch“ und sichert das, was Sie sich aufgebaut haben – Ihr gewohntes Leben.
Beide Wege haben im Alltag ihre Berechtigung:
- Der kostenorientierte Weg ist realistisch, wenn Sie genau wissen, welche Ausgaben Sie decken müssen.
- Der einkommensorientierte Weg hilft, Ihren Lebensstandard zu sichern – gerade bei stabilen Einkommen.
Ermitteln Sie zuerst Ihre Kosten, prüfen Sie dann, wie nah diese an 80 Prozent Ihres Nettos liegen. So finden Sie die optimale BU-Rente – individuell, bezahlbar und belastbar. Benötigen Sie Hilfe bei der Berechnung? Dann nutzen Sie unseren Bedarfsrechner, um die für Sie passende BU-Rente zu ermitteln:
Wie hoch „darf“ die Berufsunfähigkeitsrente denn sein?
Auch wenn Sie sich gern „mehr“ absichern würden: Versicherer setzen Grenzen mit einer Prüfung der sogenannten finanziellen Angemessenheit bei Vertragsschluss und auch bei einer Rentenerhöhung im Rahmen der Nachversicherungsgarantie.
Die wichtigsten Regeln:
- die BU-Rente darf meist 60–80 % Ihres Bruttogehalts nicht überschreiten.
- bei Selbstständigen und Freiberuflern zählen die letzten drei Einkommensteuerbescheide mit dem Durchschnittsgewinn.
- Studenten oder Azubis haben häufig Pauschalgrenzen (z. B. max. 1.500 Euro / Monat).
- ab bestimmten Rentenhöhen (oft ab 2.500–3.000 Euro) werden Gesundheitsprüfungen strenger.
Haben Sie mehrere BU-Verträge, prüfen Versicherer die Gesamthöhe der Absicherung. Die Berufsunfähigkeitsversicherungen prüfen diese finanzielle Angemessenheit, damit die BU-Rente nicht zu hoch wird. Mehr dazu in unserem Artikel Kann die BU-Rente höher sein als mein Nettoeinkommen?
Was gilt es bei der Höhe der Berufsunfähigkeitsversicherung noch zu beachten?
Die optimale Rentenhöhe hängt nicht nur von Einkommen und Lebensstandard ab. Auch der Versicherer hat Spielregeln im Vertrag, die es zu beachten gilt.
Untersuchungsgrenzen
BU-Versicherer haben bei der Gesundheitsprüfung in Abhängigkeit von der beantragten Rente Hürden eingebaut, die es zu nehmen gilt.
- meist bis 1.500 Euro sind die „normalen“ Gesundheitsfragen zu beantworten, es erfolgt auch keine Einkommensprüfung
- bis zu einer Summe von (je nach Versicherer) 2.500 und 3.000 Euro sind Gesundheitsfragen zu beantworten. Außerdem muss das Einkommen nachgewiesen werden, damit die finanzielle Angemessenheit überprüft werden kann.
- bei einer BU-Rentenhöhe von mehr als 3.000 Euro im Monat ist bei den meisten Versicherern eine ärztliche Untersuchung oder Vorstellung beim Arzt erforderlich, der den Gesundheitszustand erfasst. Zudem muss das Einkommen auch angemessen sein.
Eine ärztliche Untersuchung ist in der Regel extrem umfangreich und man läuft als Antragsteller Gefahr, dass der Versicherer hier deutlich mehr erfährt, als er eigentlich wissen muss und auch will, wenn der Arzt besonders auskunftsfreudig ist.
Wir empfehlen deshalb, die BU-Rente immer mindestens auf zwei Versicherer aufzuteilen: Statt 3.500 Euro Rente mit ärztlicher Untersuchung bei Versicherer A lieber zwei Verträge mit jeweils 1.750 Euro bei Versicherer A und B. Das erspart die ärztliche Untersuchung. Der Weg zum BU-Vertrag ist deutlich einfacher und mit weniger Hürden versehen.
Die Zweivertrags-Lösung hat aber auch einen anderen Vorteil: Es gibt mehr Optionen für die Nachversicherung.
Nachversicherungsoptionen
Es gibt viele BU-Versicherer, die die Höhe der Nachversicherung auf 2.500 Euro beschränken. Wer dann aber bei Vertragsbeginn bereits 3.000 Euro versichert, der kann nur noch über die Beitragsdynamik eine höhere Rente erzielen. Wer aber jeweils 1.750 Euro bei zwei Versicherern vereinbart, der kann in zwei Verträgen jeweils auf 2.500 Euro erhöhen und kommt damit auf bis zu 5.000 Euro Rente – plus Beitragsdynamik. Genau deswegen empfehlen wir immer eine Lösung mit zwei Verträgen.
Karrieregarantie
In den vergangenen Jahren hat sich neben der klassischen Nachversicherung eine weitere Möglichkeit etabliert, die Rente während der Vertragslaufzeit an die Einkommensentwicklung anzupassen: die Karrieregarantie. Die erlaubt dem Versicherten, die BU-Rente immer dann nach oben anzupassen, wenn das Einkommen um den vertraglich vereinbarten Faktor gestiegen ist, alle anderen Nachversicherungsmöglichkeiten aber bereits ausgeschöpft sind.
Wie hoch können Studenten die Berufsunfähigkeitsrente absichern?
Für Studierende gelten in der Berufsunfähigkeitsversicherung ganz eigene Spielregeln. Während Angestellte ihre BU-Rente an ihrem aktuellen Einkommen orientieren, haben Studenten meist keine regelmäßigen Einkünfte – und trotzdem lässt sich schon früh ein solider Schutz aufbauen.
Damit das fair und realistisch bleibt, legen Versicherer Pauschalgrenzen für die maximale BU-Rente fest. Diese Grenzen unterscheiden sich von Anbieter zu Anbieter und hängen davon ab, wie die spätere berufliche Perspektive eingeschätzt wird.
Je flexibler die BU-Rente bereits zu Studienzeiten gewählt wird – auch hier gilt die Möglichkeit einer Zwei-Vertrags-Lösung –, desto mehr Spielraum besteht später, um ohne neue Gesundheitsprüfung zu erhöhen. Wer hingegen zu niedrig startet, stößt nach dem Studium oft an Grenzen. Die folgende Tabelle zeigt, welche BU-Rentenhöhen verschiedene Versicherer für Studenten zulassen, und macht sichtbar, wie groß die Unterschiede im Markt tatsächlich sind.
Wie hoch können Schüler die Berufsunfähigkeitsrente absichern?
Schüler und Berufsunfähigkeitsversicherung? Klingt zunächst schwierig. Schließlich gibt es noch keine Berufsausbildung, kein Einkommen und oft auch keine klare Vorstellung, welchen Weg die Jugendlichen später einschlagen. Trotzdem kann eine frühe Absicherung Gold wert sein – denn je jünger der Versicherte, desto günstiger die Beiträge und desto besser die Gesundheitslage.
Um eine faire und realistische Absicherung zu gewährleisten, legen die Versicherer pauschale Absicherungshöhen fest und auch hier gilt: Der Schutz sollte nicht zu gering ausgelegt sein.
Gerade Eltern unterschätzen oft, wie wertvoll die frühe und ausreichende Absicherung ist: Wer schon als Schüler eine solide BU-Rente wählt, kann später – etwa beim Start in die Ausbildung oder das Studium – ohne neue Gesundheitsprüfung die versicherte Rente deutlich erhöhen. Wer allerdings mit einer zu niedrigen Schüler-BU beginnt, stößt später schnell an Grenzen.
Zwei Punkte sind uns bei Schüler-BUs noch wichtig:
Einsteigertarife für Schüler: warum wir sie kritisch sehen (gilt auch für Studenten)
Immer wieder werden sogenannte Starter- oder Einsteigertarife angeboten, die zu Beginn mit sehr niedrigen Beiträgen werben. Auf den ersten Blick klingt das attraktiv, gerade für Schüler oder Studenten mit begrenztem Budget. In der Praxis ist dieser Weg aber selten sinnvoll: Über die gesamte Laufzeit sind diese Tarife fast immer teurer als ein regulärer Vertrag, der von Anfang an mit einer normalen Prämie kalkuliert ist. Startertarife verschieben lediglich die höheren Kosten auf einen späteren Zeitpunkt im Vertrag.
Bei der Nachversicherung sollte ein Verzicht auf die Risiko- und die Gesundheitsprüfung vorgesehen sein
Ob Schüler, Student oder Berufseinsteiger: In allen drei Lebensphasen gilt derselbe Grundsatz – die Nachversicherungsgarantie ist mindestens genauso wichtig wie die anfängliche Rentenhöhe.
Dabei reicht es nicht, dass der Versicherer lediglich auf eine erneute Gesundheitsprüfung verzichtet. Idealerweise verzichtet er auch auf eine Risikoprüfung, denn gerade junge Menschen ändern häufig Berufspläne, Lebensstil und Hobbys.
Ein Verzicht auf die Risikoprüfung bedeutet, dass bei einer späteren Erhöhung nicht erneut gefragt wird nach:
- aktuellem oder geplanten Beruf
- gefährlichen Hobbys oder Freizeitaktivitäten
- geplanten Auslandsaufenthalten
- Rauchverhalten
- BMI (Größe & Gewicht)
Gerade bei einem unerwarteten Karriereverlauf mit einer Tischler-Ausbildung nach dem Abitur, wo die Eltern doch auf den ersten Anwalt in der Familie gesetzt hatten, kann der Verzicht auf die Risikoprüfung die BU trotz einer teuren Berufsgruppe als Tischler günstig halten.
Warum 3.000 Euro BU-Rente nicht gleich 3.000 Euro BU-Rente sind
Diese Gespräche wiederholen sich bei uns in der Beratungspraxis mit schöner Regelmäßigkeit: Kunden erfahren, dass sie sich im Rahmen der bAV über eine betriebliche BU absichern können und die Beiträge dann nicht wie bei der privaten BU aus dem versteuerten Einkommen zahlen müssen, sondern im Rahmen der Gehaltsumwandlung aus dem Brutto-Einkommen. Und so wird gerechnet:
- 2.500 Euro BU-Rente in einem privaten Vertrag kosten zum Beispiel 106 Euro im Monat, die aus dem Nettogehalt zu bestreiten sind.
- 2.500 Euro BU-Rente aus einer bAV-Lösung kosten auch 106 Euro, werden aber aus dem Bruttogehalt bezahlt. „Netto“ wären das vielleicht gerade mal 50 Euro gewesen.
Klingt toll, hat aber einen Nachteil: Die Leistungen aus einer betrieblichen BU unterliegen zu 100 Prozent der Einkommenssteuer, während die Leistungen aus einer privaten BU nur mit dem deutlich geringeren Ertragsanteil besteuert werden.
Und das hat in der Praxis ziemlich gravierende Auswirkungen: Nehmen wir mal an, der Versicherte wird mit 47 Jahren berufsunfähig und würde 20 Jahre BU-Rente bekommen, wenn er nicht wieder berufsfähig wird.
Die 2.500 Euro private BU-Rente werden in diesem Fall zu 21 % mit dem individuellen Steuersatz versteuert. Damit wären im Monat 525 Euro steuerpflichtig. Tatsächlich würde kein Cent Steuern fällig werden, wenn keine anderen Einkünfte vorliegen, weil hier über das Jahr gesehen noch nicht einmal das steuerliche Existenzminimum erreicht wird.
Die 2.500 Euro Rente aus der betrieblichen BU werden hingegen zu 100 % besteuert. im Jahr dürften bei steuerlicher Einzelveranlagung so ca. 2.500 Euro Steuern fällig werden. Bei Zusammenveranlagung mit einem gutverdienenden Partner dürften die Steuerlast noch deutlich höher sein.
Der vermeintliche Beitragsvorteil muss also etwas relativiert werden, denn für eine vergleichbare Nettorente müsste die Rente aus der betrieblichen BU von Anfang an höher gewählt werden.
Was zudem auch oft nicht berücksichtigt wird: Die Gehaltsumwandlung umfasst ja auch die Sozialabgaben, die dadurch sinken. Einerseits ist das natürlich gut, andererseits sinken so auch die Ansprüche – etwa beim Arbeitslosengeld oder bei der Rente.
BU-Rentenhöhe: keine leichte Entscheidung
Die richtige Höhe der Berufsunfähigkeitsrente gehört zu den wichtigsten Entscheidungen bei der Absicherung der eigenen Arbeitskraft. Denn eine BU-Rente soll nicht einfach „irgendeinen Betrag“ zahlen, sondern Ihr Leben im Ernstfall finanziell tragen können – oft über viele Jahre oder sogar Jahrzehnte hinweg.
Dabei wird in der Praxis regelmäßig unterschätzt, welche Kosten im Falle einer Berufsunfähigkeit tatsächlich weiterlaufen oder sogar neu entstehen. Eine zu niedrig gewählte BU-Rente kann deshalb schnell dazu führen, dass trotz Versicherung massive finanzielle Probleme entstehen.
Wichtig ist außerdem: Die optimale BU-Rente hängt immer von der individuellen Lebenssituation ab. Einkommen, Familienstand, Wohnkosten, Finanzierungen, private Vorsorge und berufliche Perspektiven spielen dabei eine entscheidende Rolle. Pauschale Lösungen greifen deshalb oft zu kurz.
Ebenso wichtig wie die anfängliche Rentenhöhe sind flexible Nachversicherungsmöglichkeiten, Beitragsdynamiken und eine saubere strategische Planung – etwa über eine Zwei-Vertrags-Lösung. Gerade bei jungen Menschen, Studenten oder Berufseinsteigern entscheidet die richtige Struktur häufig darüber, wie flexibel sich der Schutz später noch anpassen lässt.
FAQ: Die häufigsten Fragen zur Rentenhöhe der BU-Versicherung
Warum sichert man nicht einfach 60 Prozent vom Einkommen ab?
Wie stark beeinflusst die Krankenversicherung die nötige BU-Rente?
Wie wirkt sich Berufsunfähigkeit auf die Altersvorsorge aus – und wie sollte man das einplanen?
Warum ist es gefährlich, nur die heutigen Kosten zu betrachten?
Ist eine höhere BU-Rente nicht „unnötig teuer“?
Warum empfehlen Sie die Zwei-Vertrags-Lösung?
Weil es in drei Punkten enorme Vorteile bringt:
- keine ärztliche Untersuchung nötig, wenn man mit jedem Vertrag unter den Untersuchungsgrenzen bleibt
- mehr Nachversicherungsspielraum (z. B. zweimal bis 2.500 Euro statt einmal bis 2.500 Euro)
- flexiblere Anpassungen im Leben (Einkommen steigt, Familie wächst, Kredit wird aufgenommen)
Ein einziger großer Vertrag schränkt die Erhöhungsspielräume oft deutlich ein.
Warum ist die BU über die betriebliche Altersversorgung (bAV) trotz Nettovorteil problematisch?
Warum ist eine Erhöhung durch Nachversicherung ohne Risiko- und Gesundheitsprüfung so wertvoll?
Weil das Leben dynamisch ist – und je jünger man abschließt, desto größer sind die Veränderungen:
- Berufswechsel
- riskante Hobbys
- Auslandsaufenthalte
- Gewichtszunahme
- Änderung im Rauchverhalten
Eine Nachversicherung mit Verzicht auf die Gesundheitsprüfung alleine führt dazu, dass diese Risikofaktoren dennoch abgefragt werden. Und diese Hürde kann hoch sein.
Welche Fehler führen in der Praxis am häufigsten zu einer zu niedrigen BU-Rente?
Eine ganze Reihe wiederholt sich ohne kompetente Beratung immer wieder:
- Orientierung am Wunschbeitrag, nicht am Bedarf
- Ignorieren der Krankenversicherungskosten
- Verzicht auf Altersvorsorgeplanung
- Unterschätzung von Inflation und langen Leistungszeiten
- Verlassen auf pauschale „Einkommensprozente“
- Wahl eines Einsteiger- oder Startertarifs
- zu geringer Startschutz ohne echte Nachversicherung
- bAV-BU gewählt wegen niedriger Nettokosten – Rente ist aber im Leistungsfall durch Abzüge zu gering
- keine Zweivertragslösung
- Fokus auf den Beitrag statt auf die Absicherung
Eine kompetente Beratung führt dazu, dass Sie mit diesen Tücken nicht zu kämpfen haben in einem Leistungsfall.
Inhaltsverzeichnis
Können wir ihnen Helfen? H2
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.