Befristetes Anerkenntnis in der Berufsunfähigkeitsversicherung Bedeutung und Folgen für Ihre BU-Rente
Wer berufsunfähig wird, ist auf die Leistungen seiner Berufsunfähigkeitsversicherung angewiesen. Doch nicht immer erkennt der Versicherer seine Leistungspflicht dauerhaft an. Manchmal wird die BU-Rente zunächst nur für einen bestimmten Zeitraum zugesagt. Was bedeutet ein solches befristetes Anerkenntnis? Welche Konsequenzen hat es für Versicherte und warum verzichten einige BU-Versicherer ausdrücklich darauf?
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Was bedeutet ein befristetes Anerkenntnis in der Berufsunfähigkeitsversicherung?
Ein befristetes Anerkenntnis bedeutet, dass der BU-Versicherer seine Leistungspflicht nur für einen festgelegten Zeitraum anerkennt. Er bestätigt damit, dass er für diesen Zeitraum die vereinbarten Leistungen erbringt. Nach Ablauf der Befristung endet die Bindungswirkung dieses Anerkenntnisses. Soll die BU-Rente anschließend weitergezahlt werden, muss grundsätzlich erneut geprüft werden, ob die Voraussetzungen für eine Berufsunfähigkeit vorliegen.
Die rechtliche Grundlage findet sich in § 173 Versicherungsvertragsgesetz (VVG). Danach darf ein Versicherer sein Anerkenntnis nur einmal zeitlich begrenzen. Während des anerkannten Zeitraums ist die Erklärung für ihn bindend. Das bedeutet allerdings nicht, dass Versicherer beliebig befristete Anerkenntnisse aussprechen dürfen. Der Bundesgerichtshof (BGH) hat entschieden, dass eine Befristung einen sachlichen Grund voraussetzt und der Versicherer diesen gegenüber dem Versicherten begründen muss.
Für Versicherte ist die Unterscheidung wichtig: Ein befristetes Anerkenntnis schafft zunächst finanzielle Sicherheit, kann aber nach Ablauf der Frist zu einer erneuten Leistungsprüfung mit erheblichen Konsequenzen führen.
Warum erkennen BU-Versicherer ihre Leistungspflicht manchmal nur befristet an?
Die Entscheidung über einen BU-Leistungsantrag kann schwierig sein. Neben der medizinischen Beurteilung muss der Versicherer prüfen, welche beruflichen Tätigkeiten der Versicherte vor Eintritt seiner Erkrankung tatsächlich ausgeübt hat und in welchem Umfang er diese noch ausführen kann.
Dabei können Situationen entstehen, in denen die weitere gesundheitliche oder berufliche Entwicklung noch nicht abschließend beurteilt werden kann. Beispielsweise befindet sich ein Versicherter nach einer schweren Erkrankung in einer Rehabilitationsmaßnahme. Die medizinischen Unterlagen sprechen für eine bestehende Berufsunfähigkeit, gleichzeitig gibt es konkrete Anhaltspunkte dafür, dass sich seine Leistungsfähigkeit in absehbarer Zeit wieder verbessern könnte.
Ein befristetes Anerkenntnis kann in einer solchen Situation ermöglichen, dass der Versicherte zunächst Leistungen erhält, obwohl noch Unsicherheit über die weitere Entwicklung besteht. Auch eine laufende Umschulung oder eine konkret absehbare berufliche Veränderung kann bei der Beurteilung eine Rolle spielen. Entscheidend ist allerdings immer, ob die tatsächlichen Umstände eine Befristung rechtfertigen.
Allein die Tatsache, dass sich der Gesundheitszustand möglicherweise verbessern könnte, genügt nicht automatisch als sachlicher Grund. Die Befristung darf insbesondere nicht dazu dienen, eine reguläre Nachprüfung zu umgehen.
Welche Nachteile hat ein befristetes Anerkenntnis?
Der wichtigste Unterschied zwischen einem befristeten und einem unbefristeten Anerkenntnis liegt in der rechtlichen Stellung des Versicherten nach der Leistungszusage.
Bei einem unbefristeten Anerkenntnis kann der Versicherer seine Leistungspflicht nicht einfach deshalb beenden, weil er den Leistungsfall später anders beurteilt. Er muss im Rahmen der Nachprüfung darlegen, dass sich die maßgeblichen Verhältnisse in einer Weise verändert haben, die eine Leistungseinstellung rechtfertigt.
Bei einem wirksam befristeten Anerkenntnis sieht die Situation anders aus. Nach Ablauf der Befristung muss der Versicherte grundsätzlich erneut nachweisen, dass die Voraussetzungen für die BU-Leistung weiterhin erfüllt sind. Hier die wichtigsten Eckdaten der beiden Lösungen im Überblick:
| Merkmal | Befristetes Anerkenntnis | Unbefristetes Anerkenntnis |
|---|---|---|
| Dauer | Leistungspflicht für einen festgelegten Zeitraum | Ohne festes Enddatum |
| Weitere BU-Rente | Erneute Prüfung nach Ablauf der Befristung | Grundsätzlich Fortzahlung bis zur wirksamen Leistungseinstellung |
| Beweislast | Versicherter muss den weiteren Anspruch grundsätzlich nachweisen | Versicherer muss den Wegfall der Leistungsvoraussetzungen nachweisen |
| Nachprüfung | Nach wirksamem Fristablauf grundsätzlich kein Nachprüfungsverfahren erforderlich | Für eine reguläre Leistungseinstellung erforderlich |
| Planungssicherheit | Auf den anerkannten Zeitraum begrenzt | Höher, aber keine Zahlungsgarantie bis zum Vertragsende |
Die Beweislast ist dabei keineswegs nur eine juristische Formalität. Sie kann darüber entscheiden, wer bei widersprüchlichen ärztlichen Einschätzungen oder unklaren medizinischen Befunden das Risiko trägt, dass sich eine entscheidende Tatsache nicht beweisen lässt.
Ein Praxisbeispiel: Wie unterschiedlich sich zwei BU-Leistungsfälle entwickeln können
Eine 42-jährige kaufmännische Angestellte leidet unter einer schweren depressiven Erkrankung. Sie kann ihre bisherige berufliche Tätigkeit seit mehreren Monaten nicht mehr ausüben und beantragt Leistungen aus ihrer Berufsunfähigkeitsversicherung.
Ihre versicherte BU-Rente beträgt monatlich 2.000 Euro. Die medizinischen Unterlagen bestätigen eine erhebliche Einschränkung ihrer beruflichen Leistungsfähigkeit. Gleichzeitig ist noch unklar, wie sich die laufende Behandlung auf ihre weitere Belastbarkeit auswirken wird.
Wir betrachten zwei mögliche Verläufe. Dabei unterstellen wir im ersten Fall, dass die Voraussetzungen für eine rechtlich wirksame Befristung tatsächlich vorliegen.
Fall A: Befristetes Anerkenntnis
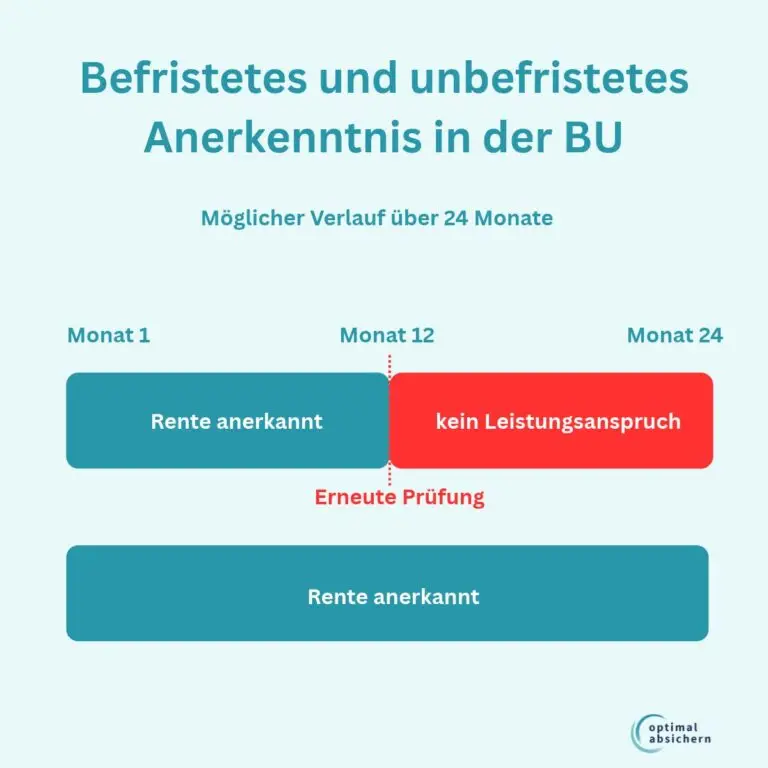
Der Versicherer erkennt seine Leistungspflicht für zwölf Monate an. Während dieses Zeitraums erhält die Versicherte ihre vereinbarte BU-Rente von monatlich 2.000 Euro. Nach Ablauf der Befristung muss sie ihren weiteren Leistungsanspruch grundsätzlich erneut nachweisen. Dazu können neue ärztliche Unterlagen und eine erneute Beurteilung ihrer beruflichen Leistungsfähigkeit erforderlich sein. Gelingt der Nachweis nicht, besteht kein Anspruch auf weitere Zahlungen aus dem abgelaufenen Anerkenntnis.
Fall B: Unbefristetes Anerkenntnis
Der Versicherer erkennt seine Leistungspflicht ohne zeitliche Begrenzung an. Die Versicherte erhält ebenfalls ihre monatliche BU-Rente von 2.000 Euro. Der Versicherer darf später überprüfen, ob weiterhin Berufsunfähigkeit besteht. Will er die Leistungen einstellen, muss er jedoch eine entsprechende Veränderung der maßgeblichen Verhältnisse nachweisen und die gesetzlichen Anforderungen an das Nachprüfungsverfahren erfüllen.
Der entscheidende Unterschied: Obwohl beide Versicherte zunächst dieselbe BU-Rente erhalten, ist ihre rechtliche Ausgangsposition bei einer späteren Leistungsprüfung unterschiedlich.
Was passiert, wenn das befristete Anerkenntnis abläuft?
Mit dem Ablauf einer wirksamen Befristung endet die Bindungswirkung der ursprünglichen Leistungszusage. Das bedeutet jedoch nicht, dass die Berufsunfähigkeit medizinisch automatisch beendet ist. Der Versicherte kann weiterhin berufsunfähig sein und einen Anspruch auf weitere Leistungen haben.
Damit die Zahlungen fortgesetzt werden, muss allerdings erneut geklärt werden, ob die vertraglichen Leistungsvoraussetzungen vorliegen. Dazu können aktuelle ärztliche Befunde, Angaben zum Gesundheitszustand und Informationen über die berufliche Situation erforderlich sein.
Versicherte sollten deshalb nicht erst kurz vor Ablauf der Befristung tätig werden. Sinnvoll ist es, frühzeitig mit dem Versicherer zu klären, welche Unterlagen für die weitere Leistungsprüfung benötigt werden.
Lehnt der Versicherer eine Fortzahlung ab, sollte nicht nur die medizinische Begründung geprüft werden. Ebenso wichtig ist die Frage, ob die ursprüngliche Befristung überhaupt wirksam war. Ist sie unwirksam, kann dies die rechtliche Beurteilung des gesamten Leistungsfalls verändern.
Was bedeutet ein unbefristetes Anerkenntnis der BU?
Ein unbefristetes Anerkenntnis bedeutet, dass der Versicherer seine Leistungspflicht ohne festgelegtes Enddatum anerkennt. Der Versicherte erhält damit eine stärkere rechtliche Position, allerdings keine Garantie, dass die BU-Rente unabhängig von seiner gesundheitlichen oder beruflichen Entwicklung bis zum Vertragsende gezahlt wird.
Der Versicherer darf nach Maßgabe des Vertrags überprüfen, ob die Voraussetzungen für die Leistungspflicht weiterhin bestehen. Eine Einstellung der BU-Rente setzt jedoch voraus, dass die hierfür maßgeblichen Veränderungen nachvollziehbar dargelegt werden.
Nach § 174 VVG wird der Versicherer frühestens mit Ablauf des dritten Monats nach Zugang einer entsprechenden Mitteilung beim Versicherten leistungsfrei. Das Nachprüfungsverfahren schützt Versicherte insbesondere davor, dass eine einmal anerkannte BU-Rente allein aufgrund einer neuen Bewertung unveränderter Umstände eingestellt wird.
Wann ist ein befristetes Anerkenntnis rechtlich zulässig?
Ob ein BU-Versicherer seine Leistungspflicht zeitlich begrenzen darf, ist gesetzlich geregelt. § 173 Abs. 2 VVG erlaubt grundsätzlich eine einmalige Befristung. Die Vorschrift legt jedoch keine bestimmte Höchstdauer fest.
Der Bundesgerichtshof hat mit Urteil vom 9. Oktober 2019 (Az. IV ZR 235/18) zwei wichtige Anforderungen formuliert: Für die Befristung muss ein sachlicher Grund vorliegen und der Versicherer muss diesen gegenüber dem Versicherten begründen.
Damit soll verhindert werden, dass Versicherer die rechtlichen Vorteile eines unbefristeten Anerkenntnisses umgehen, indem sie ihre Leistungspflicht ohne nachvollziehbare Begründung zeitlich begrenzen.
Eine bloße Mitteilung, dass die BU-Rente beispielsweise zwölf Monate gezahlt wird, reicht deshalb nicht aus. Vielmehr muss für den Versicherten erkennbar sein, warum der Versicherer die Befristung für erforderlich hält.
Darf ein BU-Versicherer seine Leistungspflicht rückwirkend befristen?
Eine weitere wichtige Grenze hat der Bundesgerichtshof mit Urteil vom 23. Februar 2022 (Az. IV ZR 101/20) gezogen. Danach darf der Versicherer kein befristetes Anerkenntnis rückwirkend für einen bereits vollständig abgeschlossenen Zeitraum aussprechen.
Das kann beispielsweise relevant werden, wenn sich die Prüfung eines BU-Leistungsantrags über viele Monate hinzieht. Stellt der Versicherer schließlich fest, dass in der Vergangenheit Berufsunfähigkeit bestand, die Voraussetzungen inzwischen aber möglicherweise entfallen sind, kann er nicht einfach nachträglich ein auf diesen vergangenen Zeitraum beschränktes Anerkenntnis erklären.
Unter bestimmten Voraussetzungen kann stattdessen ein Anerkenntnis mit einer darauf bezogenen Nachprüfungsentscheidung verbunden werden. Auch dabei müssen jedoch die rechtlichen Anforderungen an eine wirksame Leistungseinstellung eingehalten werden.
Worauf kommt es bei einer guten BU-Versicherung an?
Die Versicherungsbedingungen entscheiden darüber, wie gut Sie im Leistungsfall abgesichert sind. Wir helfen Ihnen, die Unterschiede zu verstehen und den passenden Versicherungsschutz zu finden.
Welche BU-Versicherer verzichten auf ein befristetes Anerkenntnis?
Nicht alle Berufsunfähigkeitsversicherer regeln die Befristung ihrer Leistungsanerkenntnisse gleich. Einige verzichten in ihren Versicherungsbedingungen ausdrücklich auf diese Möglichkeit. Andere erlauben eine einmalige Befristung in begründeten Ausnahmefällen.
Zu den Versicherern, für die in veröffentlichten Marktübersichten Verzichtsregelungen genannt werden, gehören etwa Allianz, Baloise, HDI, Nürnberger und Volkswohl Bund. Entscheidend ist allerdings immer die konkrete Regelung im jeweiligen Tarif und Bedingungsstand.
Dass Versicherer unterschiedliche Wege einschlagen, zeigt das Beispiel der Alten Leipziger. Sie hat zum Januar 2026 eine Regelung zum befristeten Leistungsanerkenntnis in ihre BU-Bedingungen aufgenommen. Die Änderung hat eine fachliche Diskussion darüber ausgelöst, ob eine solche Klausel tatsächlich einen Nachteil für Versicherte bedeutet.
| Versicherer | Verzicht auf zeitlich befristetes Anerkenntnis |
|---|---|
| Allianz | Ja |
| Alte Leipziger | Nein |
| AXA | Nein |
| BarmeniaGothaer | Nein |
| Bayern-Versicherung | Ja |
| BY die Bayerische | Nein |
| Canada Life | Nein |
| Continentale | Nein |
| CosmosDirekt | Ja |
| DBV | Nein |
| Dialog | Ja |
| ERGO Vorsorge | Nein |
| Europa | Ja |
| HDI | Ja |
| Helvetia Baloise | Ja |
| HanseMerkur | Nein |
| Hannoversche | Ja |
| HUK24 | Ja |
| HUK-COBURG | Ja |
| InterRisk | Nein |
| KlinikRente Swiss Life | Nein |
| LV 1871 | Nein |
| MetallRente Swiss Life | Nein |
| Nürnberger | Ja |
| SIGNAL IDUNA | Nein |
| Stuttgarter | Nein |
| Swiss Life | Nein |
| uniVersa | Ja |
| Volkswohl Bund | Ja |
| VPV | Nein |
| Württembergische | Nein |
| Zurich Deutscher Herold | Nein |
| Quelle: BU-Tarifvergleich vom 04.11.2026. | |
Ist der Verzicht auf ein befristetes Anerkenntnis immer besser?
Auf den ersten Blick erscheint die Antwort eindeutig: Wer eine Berufsunfähigkeitsversicherung abschließt, möchte möglichst große Sicherheit. Ein Versicherer, der seine Leistungspflicht nicht befristen darf, scheint deshalb die bessere Wahl zu sein.
Ganz so einfach ist die Bewertung allerdings nicht.
Bei einem unbefristeten Anerkenntnis erhält der Versicherte eine stärkere rechtliche Position. Das ist insbesondere deshalb vorteilhaft, weil der Versicherer bei einer späteren Leistungseinstellung die Voraussetzungen des Nachprüfungsverfahrens erfüllen muss.
Eine zeitlich begrenzte Anerkennung kann in bestimmten Situationen aber auch Vorteile haben. Bestehen etwa konkrete Unsicherheiten über den weiteren Krankheitsverlauf, kann der Versicherer zunächst Leistungen zusagen, ohne bereits eine endgültige Entscheidung über seine längerfristige Leistungspflicht treffen zu müssen.
Für den Versicherten kann dies bedeuten, dass er schneller finanzielle Unterstützung erhält. Allerdings folgt daraus keineswegs, dass ein Versicherer ohne Befristungsmöglichkeit einen berechtigten Leistungsantrag deshalb ablehnen dürfte.
Warum die Fachwelt unterschiedlich urteilt
Das Analysehaus Franke und Bornberg hat diese Frage im Januar 2026 ausführlich diskutiert. Nach seiner Einschätzung kann eine klar geregelte, nur ausnahmsweise zulässige Befristung verbraucherfreundlich sein.
Ein wesentliches Argument: Auch Versicherer, die in ihren Bedingungen auf befristete Anerkenntnisse verzichten, können unter bestimmten Voraussetzungen individuelle Vereinbarungen über zeitlich begrenzte Leistungen mit ihren Kunden treffen.
Franke und Bornberg verweist auf eigene Untersuchungen der Leistungsfallpraxis. Danach bewegen sich die Quoten zeitlicher Befristungen und entsprechender Individualvereinbarungen je nach Versicherer zwischen 0,3 und 17,3 Prozent. Ein ausdrücklicher Klauselverzicht bedeutet demnach nicht automatisch, dass Versicherte in der Praxis keine zeitlich begrenzten Leistungsangebote erhalten.
Anders bewertet das Institut infinma die Situation. Es sieht im Verzicht auf befristete Anerkenntnisse einen Vorteil für Versicherte, während eng begrenzte Befristungsmöglichkeiten als Marktstandard eingeordnet werden.
Worauf kommt es aus Sicht der Versicherten wirklich an?
Entscheidend ist nicht allein, ob ein Versicherer ein befristetes Anerkenntnis ausschließt. Ebenso wichtig sind die konkreten Voraussetzungen, unter denen zeitlich begrenzte Leistungen angeboten werden können.
Eine transparente Regelung, die Befristungen nur in sachlich begründeten Ausnahmefällen zulässt und eine klare zeitliche Grenze vorsieht, kann für Versicherte nachvollziehbarer sein als eine individuelle Vereinbarung, deren Bedingungen erst im Leistungsfall ausgehandelt werden.
Andererseits bleibt ein unbefristetes Anerkenntnis rechtlich vorteilhaft, wenn die Voraussetzungen für eine endgültige Anerkennung bereits feststehen. Eine Befristung sollte deshalb nicht zur üblichen Alternative einer regulären Leistungsentscheidung werden.
Für die Auswahl einer Berufsunfähigkeitsversicherung bedeutet das: Ein Verzicht auf befristete Anerkenntnisse ist ein interessantes Qualitätsmerkmal, sollte aber nicht isoliert betrachtet werden. Mindestens ebenso wichtig sind in der Beratung von optimal absichern die übrigen Versicherungsbedingungen, die Nachprüfungsregelungen und der Umgang des Versicherers mit Leistungsanträgen.
Ein befristetes Anerkenntnis kann helfen, birgt aber auch Risiken
Ein befristetes Anerkenntnis in der Berufsunfähigkeitsversicherung bedeutet zunächst, dass der Versicherer für einen bestimmten Zeitraum Leistungen zusagt. Das kann bei unklaren gesundheitlichen Entwicklungen eine sinnvolle Lösung sein, um Versicherte finanziell zu unterstützen.
Gleichzeitig hat die Befristung erhebliche rechtliche Konsequenzen. Nach ihrem wirksamen Ablauf muss der Versicherte grundsätzlich erneut nachweisen, dass er weiterhin berufsunfähig ist. Bei einem unbefristeten Anerkenntnis liegt die Beweislast für eine spätere Einstellung der Leistungen dagegen beim Versicherer.
Deshalb kommt es nicht nur darauf an, ob ein BU-Tarif befristete Anerkenntnisse zulässt. Entscheidend ist, unter welchen Voraussetzungen eine Befristung möglich ist und wie der Versicherer seine Entscheidung begründen muss. Wer bereits ein befristetes Anerkenntnis erhalten hat, sollte insbesondere die Begründung und die vereinbarte Dauer prüfen lassen. Denn nicht jede zeitliche Begrenzung der BU-Leistung ist automatisch wirksam.
Berufsunfähigkeitsversicherung richtig auswählen
Häufige Fragen zum befristeten Anerkenntnis in der BU
Darf ein BU-Versicherer seine Leistungspflicht mehrfach befristet anerkennen?
Kann ich ein befristetes Anerkenntnis akzeptieren und trotzdem gegen die Befristung vorgehen?
Was ist der Unterschied zwischen einem befristeten Anerkenntnis und einer Kulanzzahlung?
Was passiert, wenn ich während eines befristeten Anerkenntnisses wieder arbeiten kann?
Welche Folgen hat es, wenn der Versicherer die Befristung nicht ausreichend begründet?
Kann ich gegen die Ablehnung weiterer BU-Leistungen nach Ablauf der Befristung vorgehen?
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.