
Berufsunfähigkeitsversicherung und VorerkrankungPsychotherapie liegt Jahre zurück: Wie lange muss ich sie im Antrag angeben?
Wer eine Berufsunfähigkeitsversicherung (BU) abschließen möchte, muss eine frühere Psychotherapie nicht unbegrenzt angeben. Bei vielen Versicherern werden psychische Erkrankungen und psychotherapeutische Behandlungen der vergangenen fünf Jahre abgefragt. Einige Gesellschaften verwenden kürzere, andere längere Zeiträume. Auch spezielle Angebote mit vereinfachten Gesundheitsfragen können eine Rolle spielen.
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Wie lange muss ich eine Psychotherapie bei der BU angeben?
Eine einheitliche gesetzliche Frist, nach der frühere Psychotherapien und psychische Erkrankungen bei einer Berufsunfähigkeitsversicherung nicht mehr angegeben werden müssen, gibt es nicht. Jeder Versicherer legt in seinen Antragsunterlagen und Annahmerichtlinien fest, welche gesundheitlichen Informationen er für welchen Zeitraum bei den Antragstellern erfragt.
Psychische Erkrankungen werden in medizinischen Unterlagen häufig als sogenannte F-Diagnosen dokumentiert. Die Bezeichnung stammt aus der ICD-10-Klassifikation und umfasst etwa
- Depressionen (F32/F33),
- Angststörungen (F40/F41) oder
- Anpassungsstörungen (F43.2).
Für die BU-Gesundheitsprüfung können solche Diagnosen relevant sein. Entscheidend ist jedoch nicht allein der Diagnosecode, sondern welche Erkrankungen, Beschwerden und Behandlungen der Versicherer innerhalb des jeweiligen Zeitraums abfragt.
Bei psychischen Erkrankungen und ambulanten Psychotherapien sind fünf Jahre als Abfragezeitraum die Regel. Aber keine Regel ohne Ausnahme. Denn es gibt Versicherer und besondere Antragswege, bei denen die Antragsfragen lediglich einen Zeitraum von drei Jahren umfassen. Und es gibt Gesellschaften, die psychische Diagnosen sogar zehn Jahre rückwirkend erfassen.
Welche Abfragezeiträume gelten bei den Versicherern?
Die folgende Übersicht zeigt, über welche Zeiträume ausgewählte Versicherer nach psychischen Erkrankungen und psychotherapeutischen Behandlungen fragen.
| Abfrage nach | ambulanten Untersuchungen allgemein | psychischen Erkrankungen |
|---|---|---|
| Allianz | 3 Jahre | 5 Jahre |
| Alte Leipziger | 3 Jahre | 5 Jahre |
| Barmenia Gothaer | 3 Jahre | 3 Jahre |
| Continentale | 5 Jahre | 10 Jahre |
| Canada Life | 3 Jahre | 3 Jahre |
| Die Bayerische | 5 Jahre | 5 Jahre |
| Hannoversche | 5 Jahre | 5 Jahre |
| HDI | 5 Jahre | 5 Jahre |
| Helvetia Baloise | 5 Jahre | 5 Jahre |
| Stuttgarter | zum Teil 3 Jahre | 5 Jahre |
| LV 1871 | 5 Jahre | 5 Jahre |
| Volkswohl Bund | zum Teil 3 Jahre | 5 Jahre |
Vereinfachte Gesundheitsfragen: Gibt es weitere Möglichkeiten?
Neben den regulären BU-Anträgen bieten manche Berufsunfähigkeitsversicherungen besondere Antragswege mit vereinfachten Gesundheitsfragen an. Diese richten sich beispielsweise an junge Menschen, Berufseinsteiger, Studierende oder Angehörige bestimmter Berufsgruppen. Für Menschen mit einer länger zurückliegenden Psychotherapie können solche Angebote interessant sein, wenn sie kürzere Abfragezeiträume vorsehen.
| Abfrage nach | ambulant allgemein | psychischen Erkrankungen | Anmerkungen |
|---|---|---|---|
| Allianz | 2 Jahre | 2 Jahre | Ärzte und Apotheker |
| HDI | 3 Jahre | 3 Jahre | für Ärzte |
| HDI | 3 Jahre | 3 Jahre | für Wirtschaftsingenieure |
| Helvetia Baloise | 5 Jahre | 3 Jahre | Antrag für U30 |
| Nürnberger | 3 Jahre | 3 Jahre | Antrag für U30 |
Vereinfachte Gesundheitsfragen bedeuten allerdings nicht automatisch, dass frühere psychische Erkrankungen unbeachtlich sind. Einige Aktionen enthalten weit gefasste Fragen, etwa zu bestehenden Erkrankungen oder gesundheitlichen Einschränkungen.
Unser Beratungshinweis: Bei optimal absichern prüfen wir, welche Gesundheitsfragen und gegebenenfalls Sonderaktionen für Ihre persönliche Situation infrage kommen. So lässt sich bereits vor der Antragstellung klären, welche Angaben erforderlich sind.
Psychotherapie außerhalb des Abfragezeitraums: Können trotzdem Angaben erforderlich sein?
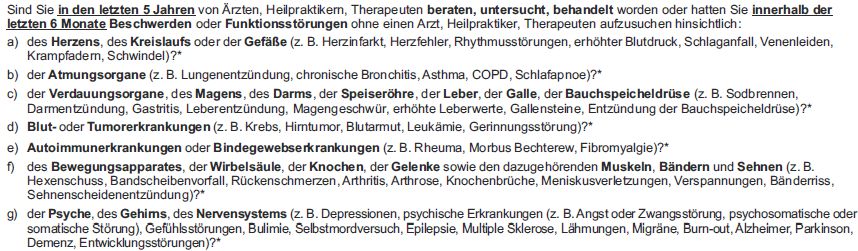
Eine abgeschlossene Psychotherapie liegt möglicherweise außerhalb der abgefragten fünf Jahre. Das bedeutet jedoch nicht automatisch, dass sämtliche Fragen zur psychischen Gesundheit mit Nein beantwortet werden können. Versicherer fragen nicht immer ausschließlich nach ärztlichen oder psychotherapeutischen Behandlungen. Teilweise werden auch Erkrankungen, Beschwerden, Beratungen, Medikamente oder Arbeitsunfähigkeiten erfasst.
Was gilt bei später erneut auftretenden Beschwerden?
Stellen wir uns vor, die Psychotherapie wurde 2020 abgeschlossen. Im Jahr 2025 treten erneut depressive Beschwerden auf. Die betroffene Person fühlt sich über mehrere Wochen niedergeschlagen, leidet unter Antriebslosigkeit oder Schlafproblemen, sucht deswegen aber keinen Arzt auf.
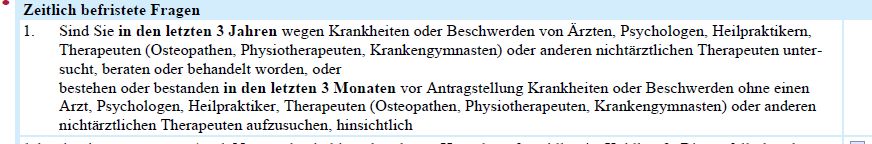
Bei einer Gesundheitsfrage, die ausschließlich psychotherapeutische Behandlungen der vergangenen fünf Jahre erfasst, wäre dadurch keine neue Behandlung hinzugekommen. Fragt der Versicherer hingegen ausdrücklich nach psychischen Beschwerden auch ohne ärztliche Untersuchung oder Behandlung, kann die Situation anders aussehen. Dabei kommt es auf die genaue Formulierung an. Manche Versicherer stellen zusätzliche Beschwerdefragen für kürzere Zeiträume, beispielsweise für drei bis 12 Monate, wie hier bei der Alte Leipziger mit drei und die Stuttgarter mit sechs Monaten.
Alte Depressionsdiagnose in der Patientenakte: Was bedeutet das für die BU?
Ein weiterer Punkt wird häufig erst bei der Vorbereitung der BU-Anfrage sichtbar: Obwohl die Psychotherapie längst abgeschlossen wurde, findet sich in den aktuellen Patientenunterlagen weiterhin eine frühere psychische Diagnose.
Praxisbeispiel: Psychotherapie beendet, Diagnose weiterhin dokumentiert
Eine Person hat ihre Psychotherapie wegen einer depressiven Erkrankung im Jahr 2018 abgeschlossen. Seitdem hat sie nach eigenen Angaben keine weiteren Behandlungen benötigt und fühlt sich gesund. Die damalige Behandlung liegt damit außerhalb einer fünfjährigen Abfrage nach ambulanten psychotherapeutischen Behandlungen. Ob die frühere Erkrankung ebenfalls nicht mehr anzugeben ist, hängt von den weiteren Gesundheitsfragen ab. Bei der Durchsicht der Krankenkassendaten in der Patientenquittung stellt sie jedoch fest, dass der Hausarzt auch in den Folgejahren immer noch eine „rezidivierende depressive Störung“ dokumentiert hat.
Das wirft Fragen auf, was das zu bedeuten hat: Besteht die Erkrankung aus ärztlicher Sicht weiterhin? Wurde lediglich eine frühere Diagnose übernommen? Oder handelt es sich um einen Eintrag, der den tatsächlichen Gesundheitszustand nicht mehr zutreffend beschreibt? Eine fortgeschriebene Diagnose bedeutet nicht automatisch, dass erneut eine depressive Episode aufgetreten ist. Sie ist aber auch nicht ohne Weiteres bedeutungslos. Gerade bei Fragen nach bestehenden Erkrankungen kann diese Unterscheidung wichtig werden.
Wie lassen sich solche Einträge klären?
Zunächst sollte geprüft werden, woher die Diagnose stammt und in welchem Zusammenhang sie dokumentiert wurde. Bei Unklarheiten kann es sinnvoll sein, die behandelnde Praxis um eine Erläuterung zu bitten. Ein Arzt kann beispielsweise festhalten, ob die Diagnose lediglich aus der früheren Krankengeschichte übernommen wurde oder ob weiterhin eine entsprechende Erkrankung besteht.
Auch ein vorhandener Abschlussbericht der Psychotherapie kann helfen, den damaligen Behandlungsverlauf einzuordnen. Dabei geht es ausdrücklich nicht darum, zutreffende Diagnosen entfernen zu lassen oder gesundheitliche Probleme zu verschweigen. Ziel ist eine sachlich richtige Dokumentation für den BU-Antrag.
Wie bereite ich meine Gesundheitshistorie für die BU-Anfrage vor?
Eine frühere Psychotherapie erfordert nicht automatisch eine umfangreiche Aufarbeitung der Gesundheitshistorie. Sind jedoch Behandlungszeiträume unklar, später erneut Beschwerden aufgetreten oder finden sich widersprüchliche Angaben in den Patientenunterlagen, kann eine strukturierte Aufbereitung sinnvoll sein.
Welche Informationen sind wichtig?
Für eine strukturierte Darstellung können insbesondere folgende Angaben hilfreich sein:
- Behandlungsanlass: Warum wurde die Psychotherapie begonnen?
- Diagnose: Welche Erkrankung oder welcher Behandlungsanlass wurde dokumentiert?
- Behandlungszeitraum: Wann begann die Therapie, und wann wurde sie abgeschlossen?
- Behandlungsverlauf: Wie viele Sitzungen fanden statt, und gab es Unterbrechungen, nach denen die Sitzungen wieder aufgenommen wurden?
- Weitere Behandlungen: Wurden Medikamente verordnet oder zusätzliche ärztliche Beratungen durchgeführt?
- Arbeitsunfähigkeit: Gab es krankheitsbedingte Fehlzeiten?
- Späterer Verlauf: Traten nach dem Therapieende erneut Beschwerden auf?
- Aktuelle Situation: Bestehen heute noch Beschwerden oder gesundheitliche Einschränkungen?
- Unterlagen: Gibt es Abschlussberichte oder andere ärztliche Unterlagen, die den Krankheitsverlauf und das Ende der Erkrankung dokumentieren?
Welche Informationen tatsächlich benötigt werden, hängt von den Gesundheitsfragen und der individuellen Vorgeschichte ab.
Patientenakte und Krankenkassendaten prüfen
Bei Bedarf können die Patientenakte der psychotherapeutischen Praxis, hausärztliche Unterlagen und die Patientenquittung der Krankenkasse hinzugezogen werden. Nach § 630g BGB besteht grundsätzlich ein Recht auf Einsicht in die Patientenakte. Die Unterlagen helfen, Behandlungsdaten nachzuvollziehen und mögliche Unstimmigkeiten zu erkennen.
Eine nachvollziehbare Gesundheitshistorie erstellen
Bei Bedarf helfen Patientenakten, hausärztliche Unterlagen oder die Patientenquittung der Krankenkasse, Behandlungszeiträume und Diagnosen nachzuvollziehen. Nach § 630g BGB besteht prinzipiell ein Recht auf Einsicht in die Patientenakte.
Die relevanten Informationen können anschließend chronologisch zusammengefasst werden – vom Therapiebeginn über den Abschluss bis zum späteren Gesundheitsverlauf. Das ist insbesondere dann hilfreich, wenn Diagnosen unklar sind, zusätzliche Erläuterungen benötigt oder eine Risikovoranfrage vorbereitet werden soll.
BU nach Psychotherapie: Wie hilft eine vorbereitete Risikovoranfrage?
Nicht jede frühere Psychotherapie erfordert eine Risikovoranfrage. Sind die Gesundheitsfragen eindeutig und bestehen keine anzugebenden Besonderheiten, kann auch eine reguläre Antragstellung infrage kommen. Wenn dagegen eine psychische Erkrankung angegeben werden muss oder der gesundheitliche Verlauf Fragen aufwirft, kann eine vorherige Risikoeinschätzung sinnvoll sein.
Bei einer Risikovoranfrage werden die für die Prüfung erforderlichen Informationen ausgewählten Versicherern in anonymisierter Form vorgelegt, bevor ein BU-Antrag gestellt wird. Die Versicherer können auf dieser Grundlage ein verlässliches Votum zur Versicherbarkeit abgeben. Eine verbindliche Annahmeentscheidung erfolgt grundsätzlich erst im regulären Antragsverfahren, auch wenn das Votum bei unseren Risikovoranfragen in der Regel übernommen wird.
So unterstützen wir Sie bei optimal absichern
Wir betrachten nicht nur die frühere Psychotherapie, sondern zunächst die konkrete Ausgangssituation. Dazu vergleichen wir die Gesundheitsfragen geeigneter Versicherer und prüfen, ob reguläre oder vereinfachte Antragswege infrage kommen.
Sind gesundheitliche Angaben erforderlich, helfen wir bei der strukturierten Aufbereitung der relevanten Informationen. Bei offenen Fragen können ergänzende ärztliche Atteste und Eigenerklärungen sinnvoll sein. Anschließend kann entschieden werden, ob eine gezielte Risikovoranfrage der richtige nächste Schritt ist.
Unser Ziel ist eine gut vorbereitete Antragstellung mit vollständigen und zutreffenden Angaben, um Ihre Chancen auf den besten Versicherungsschutz zu nutzen. Eine zurückliegende Psychotherapie muss dabei nicht automatisch zum Hindernis für eine Berufsunfähigkeitsversicherung werden. Entscheidend ist, die individuelle Situation sorgfältig zu prüfen und mit BU-Profis zu arbeiten, die ihren Job verstehen.
Und das können natürlich gerne auch wir sein …
Vorerkrankungen?
Jetzt auf die BU-Profis setzen
Inhaltsverzeichnis
So erreichen Sie uns
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.