
Berufsunfähigkeitsversicherung BU-Antrag abgelehnt: Gründe, Folgen und was Sie jetzt tun können
Eine Ablehnung des BU-Antrags ist ärgerlich – bedeutet aber nicht automatisch, dass eine Berufsunfähigkeitsversicherung grundsätzlich nicht mehr möglich ist. Versicherer bewerten Vorerkrankungen, berufliche Risiken und Freizeitaktivitäten unterschiedlich. Entscheidend ist deshalb, warum der Antrag abgelehnt wurde und wie Sie anschließend vorgehen.
Wer eine Berufsunfähigkeitsversicherung abschließen möchte, muss in aller Regel eine Risikoprüfung durchlaufen. Dabei schaut der Versicherer insbesondere auf die gesundheitliche Vorgeschichte, den ausgeübten Beruf und bestimmte Freizeitrisiken. Auch die Höhe der gewünschten BU-Rente und deren finanzielle Angemessenheit können eine Rolle spielen.
Das Ergebnis muss keineswegs immer eine einfache Entscheidung zwischen „versichert“ und „nicht versichert“ in Form einer Ablehnung sein. Neben einer normalen Annahme kommen etwa ein Risikozuschlag, ein Leistungsausschluss oder eine Zurückstellung infrage. Erst wenn der Versicherer das Risiko nicht übernehmen möchte, wird der Antrag abgelehnt.
Wichtig dabei: Eine Ablehnung ist zunächst die Entscheidung eines bestimmten Versicherers auf Grundlage seiner Risikoprüfung. Andere Gesellschaften können dieselbe Ausgangssituation anders beurteilen.
Das Wichtigste auf einen Blick
- Ablehnung: Eine Absage bedeutet nicht, dass kein anderer Versicherer Schutz bietet
- Risikoprüfung: Versicherer bewerten Risiken unterschiedlich
- Vorerkrankungen: Diagnose, Verlauf und Prognose entscheiden mit
- Entscheidung: Möglich sind Zuschlag, Ausschluss, Zurückstellung oder Ablehnung
- Voranfrage: Risiken lassen sich vor dem Antrag prüfen
- Nach Ablehnung: Erst Ursache klären, dann Alternativen prüfen
So starten Sie Ihre BU-Beratung
Sie möchten Ihre Arbeitskraft absichern? Wählen Sie einfach den Einstieg, der am besten zu Ihnen passt.
Persönlich beraten
Sie haben Fragen zu Ihrer Situation, Vorerkrankungen, Ihrem Beruf oder Ihren Hobbys? Lernen Sie uns in einem unverbindlichen Erstgespräch kennen.
Direkt loslegen
Starten Sie direkt in die Beratung: Füllen Sie den digitalen Risikofragebogen aus. Damit haben wir alle Informationen und bereiten Ihre Beratung vor.
Möglichkeiten prüfen
Übermitteln Sie zunächst die wichtigsten Eckdaten mit Ihrer BU-Anfrage. Wir prüfen Ihre Angaben und besprechen mit Ihnen die nächsten Schritte.
Kann eine Berufsunfähigkeitsversicherung einen Antrag ablehnen?
Grundsätzlich entscheidet ein Versicherer selbst, welche Risiken er im Rahmen seiner Annahmerichtlinien versichern möchte. Es besteht daher prinzipiell kein Anspruch darauf, von einem bestimmten privaten Versicherer eine Berufsunfähigkeitsversicherung angeboten zu bekommen.
Vor Abschluss des Vertrages prüft der Versicherer das Risiko. Im Mittelpunkt steht dabei häufig die gesundheitliche Vorgeschichte. Abhängig vom Versicherer und Antrag werden aber beispielsweise auch Beruf, Tätigkeitsprofil und bestimmte Freizeitaktivitäten abgefragt.
Eine Ablehnung ist dabei nur ein mögliches Ergebnis.
| Ergebnis der Risikoprüfung | Was bedeutet das? |
|---|---|
| Normalannahme | Der Vertrag kann zu den regulären Bedingungen abgeschlossen werden. |
| Risikozuschlag | Der Versicherungsschutz wird angeboten, allerdings gegen einen höheren Beitrag. |
| Leistungsausschluss | Bestimmte Erkrankungen, Körperbereiche oder Risiken werden entsprechend der vereinbarten Ausschlussklausel vom Versicherungsschutz ausgenommen. |
| Zurückstellung | Der Versicherer möchte das Risiko derzeit nicht übernehmen, ermöglicht aber gegebenenfalls eine erneute Prüfung zu einem späteren Zeitpunkt. |
| Ablehnung | Der Versicherer bietet auf Grundlage der geprüften Angaben keinen Versicherungsschutz an. |
Antrag abgelehnt? Wir helfen Ihnen!
Mit uns bekommen Sie Ihren Wunsch-Vertrag
Warum wird ein Antrag auf Berufsunfähigkeitsversicherung abgelehnt?
Für eine Ablehnung gibt es nicht den einen typischen Grund. Entscheidend ist immer das individuelle Risikoprofil und dessen Bewertung durch den jeweiligen Versicherer.
Vorerkrankungen und gesundheitliche Beschwerden
Die Gesundheitsprüfung gehört zu den wichtigsten Bestandteilen der Risikoprüfung. Dabei kommt es nicht allein darauf an, ob einmal eine bestimmte Diagnose gestellt wurde.
Von Bedeutung können etwa sein:
- Art und Schwere einer Erkrankung
- Zeitpunkt und Dauer der Beschwerden
- Anzahl und Umfang der Behandlungen
- bestehende oder zurückliegende Arbeitsunfähigkeiten
- Operationen und stationäre Behandlungen
- Medikamente und laufende Therapien
- wiederkehrende Beschwerden
- aktuelle Beschwerde- und Behandlungsfreiheit
- mögliche Folgen und Prognose
Auch mehrere für sich genommen weniger gravierende Erkrankungen können in ihrer Gesamtheit anders bewertet werden.
Deshalb lässt sich aus einer Diagnose allein normalerweise nicht zuverlässig ableiten, ob ein BU-Antrag angenommen oder abgelehnt wird.
Beruf und konkrete Tätigkeit
Auch der Beruf beeinflusst die Risikoprüfung. Dabei kann neben der Berufsbezeichnung die tatsächlich ausgeübte Tätigkeit entscheidend sein.
Ein überwiegend kaufmännisch oder akademisch tätiger Beschäftigter kann aus Sicht eines Versicherers beispielsweise ein anderes Berufsunfähigkeitsrisiko darstellen als jemand, der täglich schwere körperliche Arbeiten verrichtet.
Je nach Gesellschaft können unter anderem körperlicher Tätigkeitsanteil, Personalverantwortung, Reisetätigkeit, besondere Gefahren oder die konkrete Ausgestaltung des Arbeitsplatzes eine Rolle spielen.
Hobbys und besondere Freizeitrisiken
Bestimmte Freizeitaktivitäten werden von Versicherern zusätzlich abgefragt. Dazu können – abhängig von der konkreten Ausgestaltung und den Fragen des Versicherers – beispielsweise Tauch-, Flug-, Motor- oder bestimmte Bergsportaktivitäten gehören.
Auch hier gilt: Nicht allein die Bezeichnung eines Hobbys entscheidet. Häufig kommt es darauf an, wie und in welchem Umfang die Aktivität ausgeübt wird.
Höhe der gewünschten BU-Rente
Eine weitere Prüfung betrifft die finanzielle Angemessenheit der beantragten Berufsunfähigkeitsrente. Versicherer begrenzen regelmäßig, welcher Anteil des Einkommens abgesichert werden kann.
Eine zu hohe beantragte BU-Rente führt deshalb nicht zwingend dazu, dass die Person gesundheitlich „nicht versicherbar“ wäre. Möglicherweise kann lediglich die gewünschte Rentenhöhe nicht vollständig versichert werden.
Gleiche Vorerkrankung – unterschiedliche Entscheidung
Ein besonders wichtiger Punkt wird häufig unterschätzt: Versicherer haben keine vollständig einheitliche Risikoprüfung.
Gesellschaften können eigene Annahmerichtlinien verwenden und Risiken unterschiedlich einschätzen. Deshalb können bei identischen Gesundheitsangaben unterschiedliche Ergebnisse entstehen.
Ein vereinfachtes Beispiel:
Eine Interessentin hatte in den vergangenen Jahren einige gesundheitliche Einschränkungen „angesammelt“:
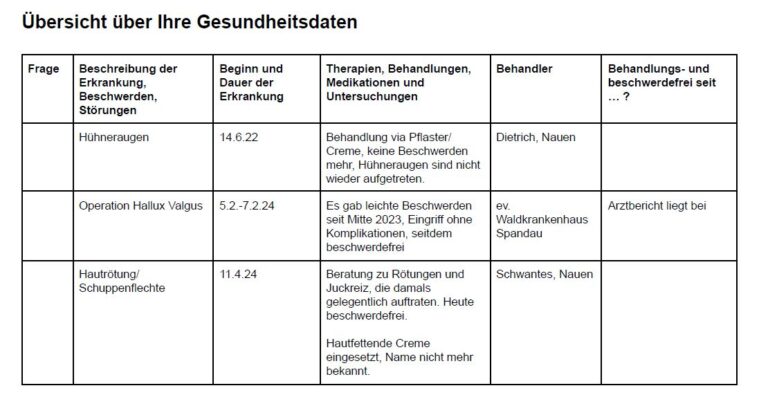
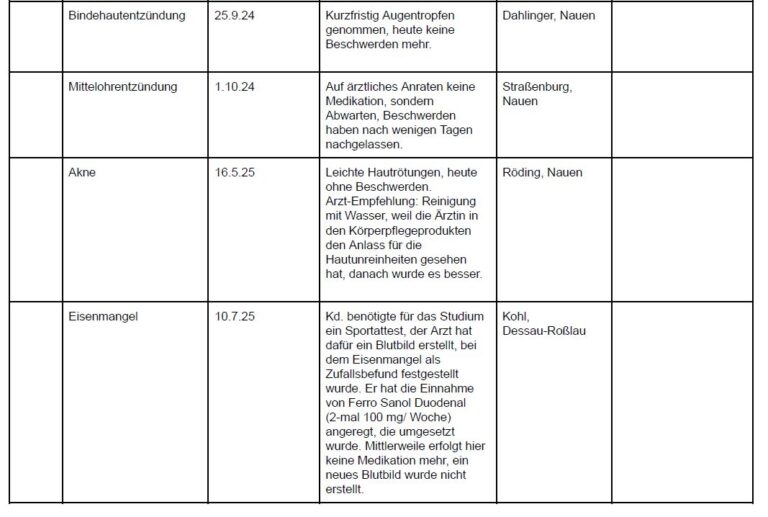
Wir haben bei drei Versicherern mit DU-Klausel nachgefragt, weil die Kundin Beamtin war und gerne eine DU-Klausel als Vertragsbestandteil haben wollte. Das Votum der Allianz:
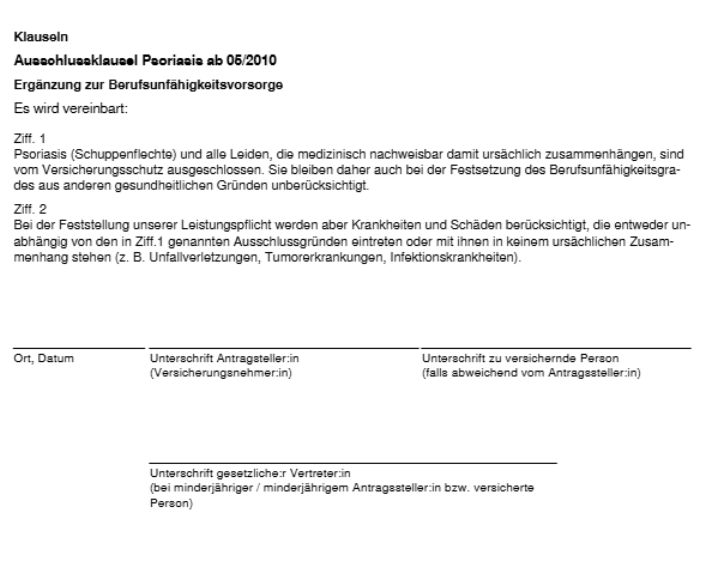
Bei der Allianz wäre die Psoriasis also ausgeschlossen, bei der Signal Iduna geht der Ausschluss noch weiter:
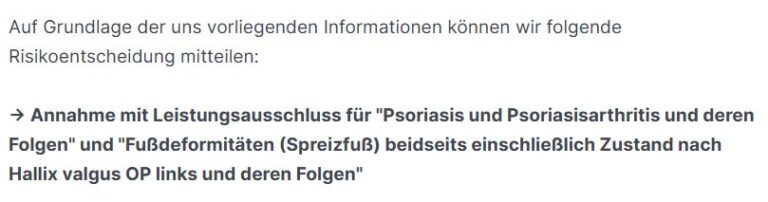
Bei der Signal Iduna wäre nicht nur die Psoriasis ausgeschlossen, sondern auch noch der Spreizfuß. Und bei der Bayerischen?
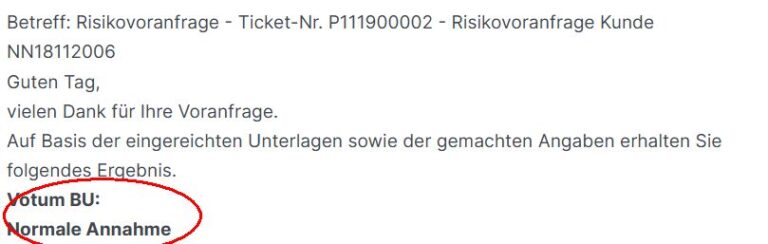
Muss eine frühere BU-Ablehnung bei einem neuen Antrag angegeben werden?
Das hängt von den Fragen ab, die der neue Versicherer im Antrag stellt.
Versicherer können beispielsweise danach fragen, ob innerhalb eines bestimmten Zeitraums bereits Anträge auf Berufsunfähigkeits- oder andere Versicherungen abgelehnt, zurückgestellt oder nur zu erschwerten Bedingungen angenommen wurden.
Wird eine solche Frage gestellt und fällt die frühere Entscheidung in den abgefragten Zeitraum und Umfang, muss sie vollständig und wahrheitsgemäß beantwortet werden.
Deshalb kann es ungünstig sein, bei bestehenden Vorerkrankungen nacheinander auf Verdacht verbindliche Anträge bei verschiedenen Versicherern zu stellen.
Besser ist es, die Versicherbarkeit – sofern aufgrund des Risikoprofils sinnvoll – vor dem eigentlichen Antrag zu klären.
Wie kann eine Ablehnung möglichst vermieden werden?
Eine Ablehnung lässt sich selbstverständlich niemals vollständig ausschließen. Der Versicherer entscheidet letztlich selbst über die Annahme.
Der Prozess vor dem Antrag kann aber so gestaltet werden, dass die Ausgangssituation möglichst gut geklärt ist.
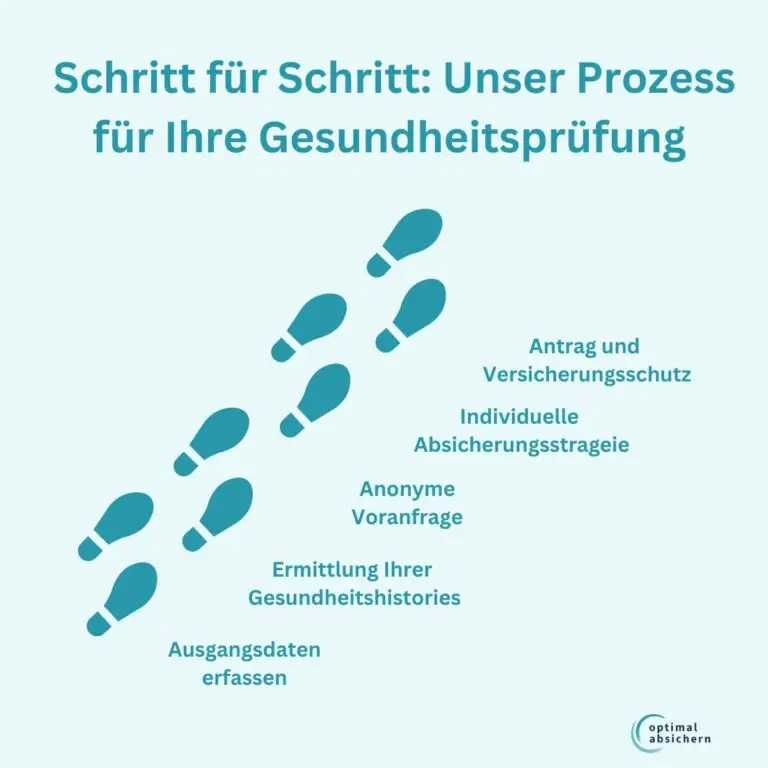
1. Gesundheitshistorie aufarbeiten
Zunächst sollte geklärt werden, welche Erkrankungen, Beschwerden und Behandlungen innerhalb der abgefragten Zeiträume tatsächlich angegeben werden müssen.
Bei einer umfangreicheren Vorgeschichte können dafür beispielsweise Patientenakten, Arztunterlagen oder Abrechnungsinformationen hilfreich sein.
2. Gesundheitsangaben vollständig aufbereiten
Eine Diagnose allein erzählt häufig nicht die ganze Geschichte.
„Rückenschmerzen“ kann beispielsweise eine einmalige Verspannung bedeuten – oder jahrelange wiederkehrende Beschwerden mit umfangreicher Behandlung.
Deshalb können zusätzliche Angaben zu Verlauf, Behandlung und aktuellem Zustand für die Risikoprüfung wichtig sein.
3. Risikoprofil erstellen
Gesundheit, Beruf und relevante Freizeitaktivitäten sollten so zusammengestellt werden, dass der Versicherer das Risiko möglichst vollständig beurteilen kann.
4. Risikovoranfrage durchführen
Bei relevanten Vorerkrankungen oder anderen Risiken kann vor einem verbindlichen Antrag geprüft werden, wie unterschiedliche Versicherer die Situation einschätzen.
Dabei können beispielsweise folgende Ergebnisse zurückkommen:
- normale Annahme
- Risikozuschlag
- Leistungsausschluss
- Zurückstellung
- Ablehnung
5. Ergebnisse vergleichen
Entscheidend ist nicht allein, ob ein Versicherer Versicherungsschutz anbietet.
Bei einem Leistungsausschluss sollte beispielsweise genau geprüft werden, was tatsächlich ausgeschlossen werden soll. Auch Zuschläge, Nachversicherungsmöglichkeiten, Vertragsbedingungen und die langfristige Qualität des Versicherungsschutzes gehören in die Entscheidung.
6. Erst danach den Antrag stellen
Ist geklärt, welcher Versicherer das Risiko zu welchen Bedingungen übernehmen würde, kann gezielt entschieden werden, wo der verbindliche Antrag gestellt werden soll.
Warum eine anonyme Risikovoranfrage sinnvoll sein kann
Eine zielgerichtete und anonyme Risikovoranfrage ist primär dann interessant, wenn bereits gesundheitliche oder sonstige Besonderheiten bestehen und deshalb unklar ist, wie Versicherer reagieren werden.
Die relevanten Informationen werden dabei aufbereitet und ausgewählten Versicherern zur Einschätzung vorgelegt, ohne unmittelbar einen verbindlichen Versicherungsantrag zu stellen.
Das ermöglicht einen Vergleich der möglichen Annahmeentscheidungen.
Der entscheidende Vorteil besteht deshalb nicht darin, eine Ablehnung um jeden Preis zu „verhindern“. Vielmehr lässt sich vor einer Antragstellung besser einschätzen, welcher Versicherer das individuelle Risiko zu welchen Bedingungen versichern würde.
BU-Antrag bereits abgelehnt – was sollten Sie jetzt tun?
Eine bereits erfolgte Ablehnung lässt sich nicht rückgängig machen. Sie bedeutet aber auch nicht automatisch das Ende der Suche nach einer Berufsunfähigkeitsversicherung.
Wichtig ist jetzt vor allem, nicht einfach den identischen Antrag beim nächsten Versicherer einzureichen.
1. Grund der Ablehnung klären
Zunächst sollte nachvollzogen werden, worauf die Entscheidung des Versicherers beruht. War eine bestimmte Erkrankung ausschlaggebend? Gab es mehrere Risiken? Waren Angaben unklar oder fehlten Unterlagen?
2. Gesundheitsangaben überprüfen
Anschließend sollte die gesundheitliche Vorgeschichte noch einmal mit den tatsächlich gestellten Gesundheitsfragen abgeglichen werden.
Dabei können auch unklare oder möglicherweise nicht mehr zutreffende Diagnosen auffallen, die zunächst mit den vorhandenen Unterlagen geklärt werden sollten.
3. Unterlagen vervollständigen
Je nach Sachverhalt können zusätzliche Informationen zum Verlauf einer Erkrankung oder zum heutigen Gesundheitszustand erforderlich oder hilfreich sein.
4. Risiko neu aufbereiten
Aus den vorhandenen Informationen lässt sich anschließend ein möglichst nachvollziehbares Risikoprofil erstellen.
5. Versicherbarkeit bei anderen Gesellschaften prüfen
Auf dieser Grundlage kann geprüft werden, ob andere Versicherer zu einer anderen Einschätzung gelangen.
Eine Ablehnung bei einem Versicherer bedeutet nicht automatisch eine Ablehnung bei allen anderen Gesellschaften.
Was passiert, wenn derzeit kein Versicherer eine BU anbietet?
Es gibt Situationen, in denen auch eine breit angelegte Prüfung zu keinem akzeptablen Angebot führt.
Dann sollte zunächst geklärt werden, ob die fehlende Versicherbarkeit voraussichtlich dauerhaft besteht oder ob eine spätere erneute Prüfung sinnvoll sein könnte.
Das kann beispielsweise relevant sein, wenn eine Behandlung gerade erst abgeschlossen wurde, eine Operation noch nicht lange zurückliegt oder der weitere Verlauf einer Erkrankung zunächst abgewartet werden soll.
Kommt eine Berufsunfähigkeitsversicherung nicht infrage, können außerdem andere Formen der Arbeitskraftabsicherung geprüft werden. Je nach persönlicher Situation kommen beispielsweise Lösungen infrage, die bestimmte Fähigkeiten, schwere Erkrankungen oder andere definierte Risiken absichern.
Dabei ist allerdings wichtig: Solche Versicherungen sind nicht automatisch ein gleichwertiger Ersatz für eine Berufsunfähigkeitsversicherung. Leistungsauslöser und Versicherungsumfang können sich erheblich unterscheiden.
Eine BU-Ablehnung ist eine Entscheidung – nicht automatisch das Ende
Eine Ablehnung sollte ernst genommen werden. Sie bedeutet jedoch zunächst, dass ein bestimmter Versicherer ein bestimmtes Risikoprofil zu diesem Zeitpunkt nicht versichern möchte. Andere Versicherer können dieselbe Situation anders beurteilen. Noch besser ist es deshalb, bei relevanten Vorerkrankungen oder besonderen Risiken möglichst vor einem verbindlichen Antrag zu klären, wie verschiedene Versicherer das Risiko einschätzen.
Und wenn bereits eine Ablehnung vorliegt, sollte nicht einfach der nächste Antrag gestellt werden. Zunächst gilt es herauszufinden, warum abgelehnt wurde, ob die zugrunde liegenden Informationen vollständig und richtig waren und welche Versicherer für eine erneute Prüfung überhaupt sinnvoll infrage kommen.
Häufige Fragen zur Ablehnung einer Berufsunfähigkeitsversicherung
Kann ein Versicherer meinen BU-Antrag wegen einer Vorerkrankung ablehnen?
Welche Erkrankungen führen zur Ablehnung einer BU?
Bedeutet eine BU-Ablehnung, dass mich kein anderer Versicherer mehr versichert?
Muss ich eine frühere Ablehnung bei einem anderen Versicherer angeben?
Was ist der Unterschied zwischen Ablehnung und Zurückstellung?
Ist ein Leistungsausschluss besser als eine Ablehnung?
Kann ich nach einer Ablehnung noch einmal einen BU-Antrag stellen?
Hilft eine Risikovoranfrage auch, wenn mein BU-Antrag bereits abgelehnt wurde?
Was kann ich tun, wenn mehrere Versicherer meine BU ablehnen?
Kann ich eine Ablehnung vermeiden, indem ich eine Erkrankung im Antrag nicht angebe?
Inhaltsverzeichnis
Können wir ihnen Helfen? H2
Direktanfrage
Nutzen Sie unser Kontaktformular für Ihre Nachricht.
Whats App
Sie erreichen uns über unseren Whats App-Kanal, wenn Sie Fragen haben.
Termin vereinbaren
Jetzt direkt Gesprächstermin mit unseren Experten vereinbaren
Rückruf anfordern
Unsere Experten melden sich auf Wunsch telefonisch zur Wunschzeit bei Ihnen.